MaGNet: 基于时间因果关系和全局关系学习的股票预测框架,年回报率高达22%,最大回撤小于5%
“MaGNet: A Mamba Dual-Hypergraph Network for Stock Prediction via Temporal-Causal and Global Relational Learning”
股票市场是全球金融系统的重要组成部分,股票趋势预测面临高波动性和复杂影响因素的挑战。预测方法仍存在长程依赖和计算复杂性的问题。
本文提出MaGNet,一种新型的Mamba双超图网络,用于股票预测,结合了先进的时间建模和动态关系学习。MaGNet在DJIA、HSI和NASDAQ 100等指数中实现了较高的风险调整收益,Sharpe比率和年回报率均为最高或接近最高。最大回撤控制在5%以下MaGNet在CSI300、DJIA和Nikkei225等指数上表现突出,分别实现约22%、20%和18%的增长。日收益分布接近正态,均值在0.07-0.09%之间,显示出模型维持正期望收益的能力。
【 扫描文末二维码加入星球获取论文,源码 】
摘要
股票趋势预测对盈利交易策略和投资组合管理至关重要,但因市场波动、复杂的时间动态和多样的股票间关系而面临挑战。现有方法难以有效捕捉时间依赖性和动态股票间互动,常忽视市场的横向影响,依赖静态相关性,且对节点和边的处理过于统一。
本文提出MaGNet,一种新型的Mamba双超图网络,集成三大创新:
MAGE模块:利用双向Mamba和自适应门控机制进行上下文时间建模,结合稀疏专家层和多头注意力捕捉全局依赖。
特征和股票的2D时空注意力模块:精确融合多变量特征和跨股票依赖,增强信息量并保持数据结构。
双超图框架:包括捕捉细粒度因果依赖的时间因果超图(TCH)和通过软超边分配建模市场模式的全局概率超图(GPH),实现多尺度关系学习。
在六大主要股票指数上的广泛实验表明,MaGNet在预测性能和投资回报方面均优于现有方法,并具备强大的风险管理能力。
简介
股票市场是全球金融系统的重要组成部分,股票趋势预测面临高波动性和复杂影响因素的挑战。预测方法从传统的SVM和ARIMA发展到深度学习,尽管CNN、RNN和Transformers有所改进,但仍存在长程依赖和计算复杂性的问题。状态空间模型如Mamba通过选择性扫描机制实现近线性复杂度,但缺乏复杂的时间融合和市场适应能力。股票相关性建模从静态转向动态,超图神经网络(HGNNs)引入了高阶关系,但在节点影响力和关系类型区分上存在不足。
本文提出的新架构结合先进的时间建模和动态关系学习,主要贡献包括:
MAGE块通过双向Mamba增强时间动态捕捉,结合稀疏MoE和2D时空注意力。
双超图框架,TCH捕捉局部关系,GPH编码广泛市场结构,允许不同的成员资格。
在六大股票指数上的实验表明,MaGNet在预测准确性和投资回报方面表现优异,夏普比率超过1.0,年回报率高达22.6%。
相关工作
股票预测的时间序列模型
深度学习通过捕捉复杂的时间模式,革新了股票预测,RNN及其变体(LSTM、GRU)广泛应用于序列依赖建模。CNN方法将历史数据视为特征图,扩张卷积网络(dilated CNNs)能够捕捉多尺度模式。注意力机制提升了模型性能,最终发展出通过自注意力机制的变换器架构,取得显著成果。
最近,状态空间模型(SSMs)作为高效替代方案出现,结合了CNN的并行训练和RNN的快速推理。Mamba是一种具有时变参数和硬件感知算法的选择性SSM,表现出良好前景,S-Mamba和MambaMixer等扩展增强了多变量序列和上下文建模。然而,现有序列模型通常独立处理股票,忽视了重要的股票间关系。
处理股票间关系的图和超图方法处理
图基方法通过股权、行业、供应链和价格相关性等关系建模股票间的相互依赖。图神经网络(GNNs)通过邻域聚合学习图的表示,GCNs与时间模型结合捕捉关系演变,GATs利用注意力机制优化信息传递。GNNs的局限性包括依赖预定义关系(可能不完整或噪声)和无法建模高阶群体交互。超图方法通过超边连接多个节点,表示行业或共同基金所有权等群体依赖,框架包括HyperGCN和STHGCN。许多超图模型在动态时间特征和节点处理上仍存在挑战。
MaGNet
问题定义
任务是预测次日股票价格走势,作为二分类问题。设定股票集合 S = {𝑠₁, 𝑠₂, ..., 𝑠ₙ},每只股票的历史交易数据在 T 天的回溯窗口内,记录 F 个金融指标,形成特征矩阵 Xᵢ ∈ ℝᵀ × 𝑭。所有股票的输入数据表示为 X = [X₁, X₂, ..., Xₙ] ∈ ℝⁿ × ᵀ × 𝑭。预测目标是次日所有股票收盘价的涨跌方向,二元标签 Bₙ = {1, 0}。目标是学习一个参数化的预测函数 𝑓(·; 𝚯),将 X 映射到所有股票的上涨概率预测 Ŷ ∈ [0, 1]ⁿ。
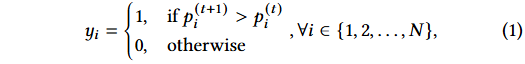
特征嵌入
每只股票的每日特征向量 x_{n,t} 被投影到共享的潜在空间。使用前馈嵌入网络进行映射,得到 z_{n,t}。
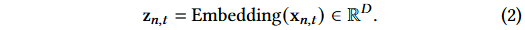
MAGE块
MaGNet架构核心为MAGE块,处理嵌入表示以捕捉异构时间交互,包含四个模块:双向Mamba、门控机制、稀疏专家混合层和多头自注意力。
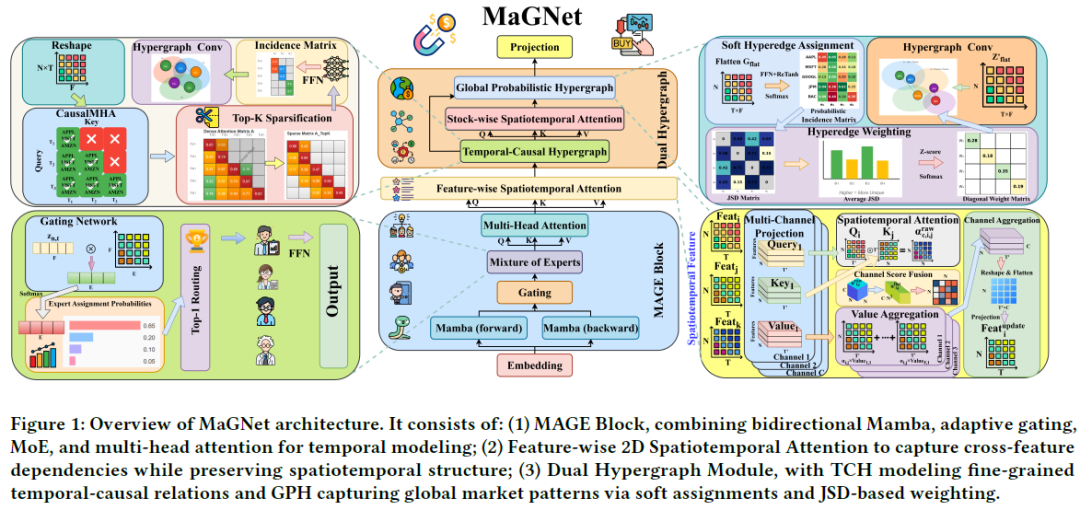
双向Mamba通过前向和后向处理捕捉时间依赖,提升序列表示的全面性。
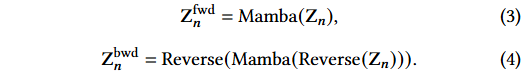
门控机制自适应融合前向和后向表示,避免简单平均或拼接,增强时间表示。
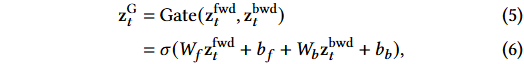
专家混合层应对市场环境的波动性,通过稀疏条件计算提升模型的鲁棒性,使用Top-1路由和容量归一化实现专家选择。
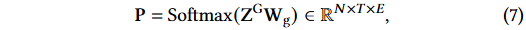
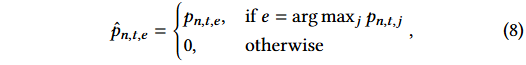
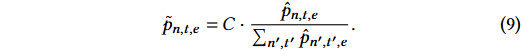
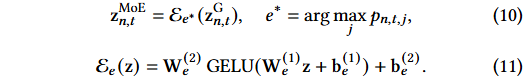
多头自注意力补充全局依赖,增强序列表示的丰富性。
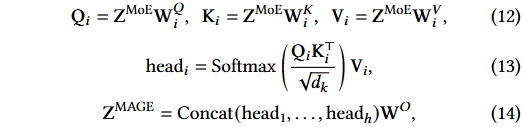
基于特征的二维时空注意力
传统时间序列方法处理单维数据,导致多维数据的时空结构被破坏,影响特征间关系的捕捉。iTransformer模型虽然考虑了跨特征依赖,但未能有效处理时空关系。
本文提出特征级二维时空注意力机制,通过将每个特征表示为𝑁 × 𝑇矩阵,保持时空完整性,促进特征间的直接交互。将ZMAGE转置为Z′,每个特征用矩阵Z𝑑′表示,捕捉所有股票和时间步的动态。使用𝐶个并行注意力通道,计算查询、键和值的投影以处理高维度。
计算特征对之间的跨股票多通道注意力分数,并通过前馈网络融合。通过加权求和计算聚合表示,最终输出包含丰富跨特征依赖的ZF2D。
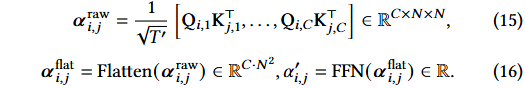
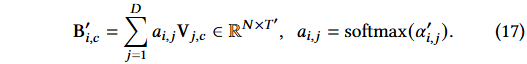
双重超图(Dual-Hypergraph)学习
双重超图框架:提出了利用时空表示的双重超图框架,包括时间因果超图(TCH)和全球概率超图(GPH),以捕捉多尺度市场依赖关系。
时间因果超图(TCH):
发现股票间的高阶因果依赖,适应性学习动态超图拓扑,尊重时间顺序。
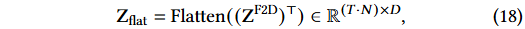
通过因果多头注意力(CausalMHA)捕捉因果关系,防止未来信息泄露。
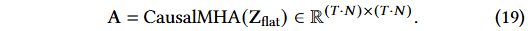
采用Top-K稀疏化提取显著关系,减少噪声影响。
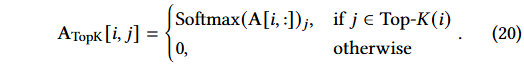
引入具有修正tanh激活的前馈网络(FFN)构建超图结构,增强超图学习的稳健性。
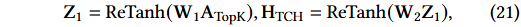
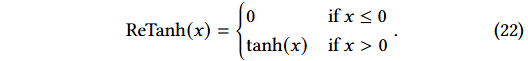
通过超图卷积实现高阶信息传播,捕捉复杂的群体动态。
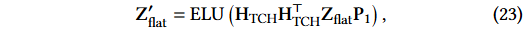
全球概率超图(GPH):
发现市场广泛的群体互动,通过概率超边建模股票的多重市场主题参与。
引入股票维度的2D时空注意力,编码跨股票依赖关系。
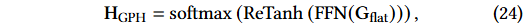
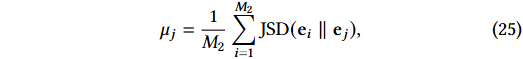
通过前馈网络和列归一化学习软超边分配,得到概率性发生矩阵。
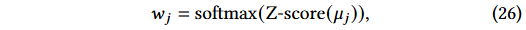
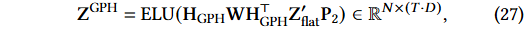
实验
数据集
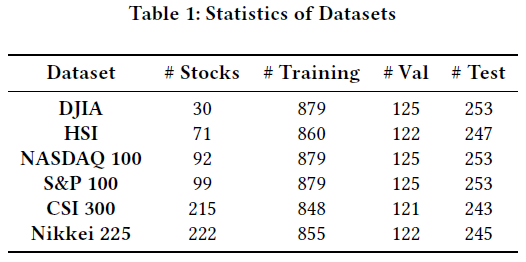
评估方法涉及六大股指:DJIA、HSI、NASDAQ 100、S&P 100、CSI 300、Nikkei 225。数据时间范围为2020年1月1日至2024年12月31日。数据划分比例为7:1:2,分别用于训练、验证(超参数选择)和测试(评估)。
特征
从Yahoo Finance获取历史股票数据,包含收盘价、最高价、最低价、开盘价和成交量五个属性。使用Qlib计算Alpha158和Alpha360技术指标以增强特征。过滤缺失值后,将增强特征与原始五个属性结合,创建丰富数据集。对每个数据分割独立应用Z-Score标准化,以防止信息泄露并保持稳定的训练过程。
基线
方法评估了17个基线模型,分为三类:
股票预测模型(6个):SFM, Adv-ALSTM, DTML, ESTIMATE, StockMixer, MASTER
时间序列模型(8个):GRU, LSTM, DLinear, TimesNet, PatchTST, iTransformer, TimeMixer, TimeXer
图模型(3个):GCN, GraphSAGE, GAT
评估指标
模型性能评估使用分类指标和投资组合回测。
预测能力指标包括:准确率(ACC)、精确率(PRE)、召回率(REC)、F1分数和AUC。
模型盈利性和风险评估使用:年回报率(AR)、夏普比率(SR,风险无风险率2%)、卡尔玛比率(CR)和最大回撤(MDD)。
超参数设置
使用前馈网络和softmax层预测次日股票走势概率分布。模型在PyTorch中实现,优化目标为交叉熵损失。超参数通过网格搜索选择,以最大化验证准确率。
预测结果
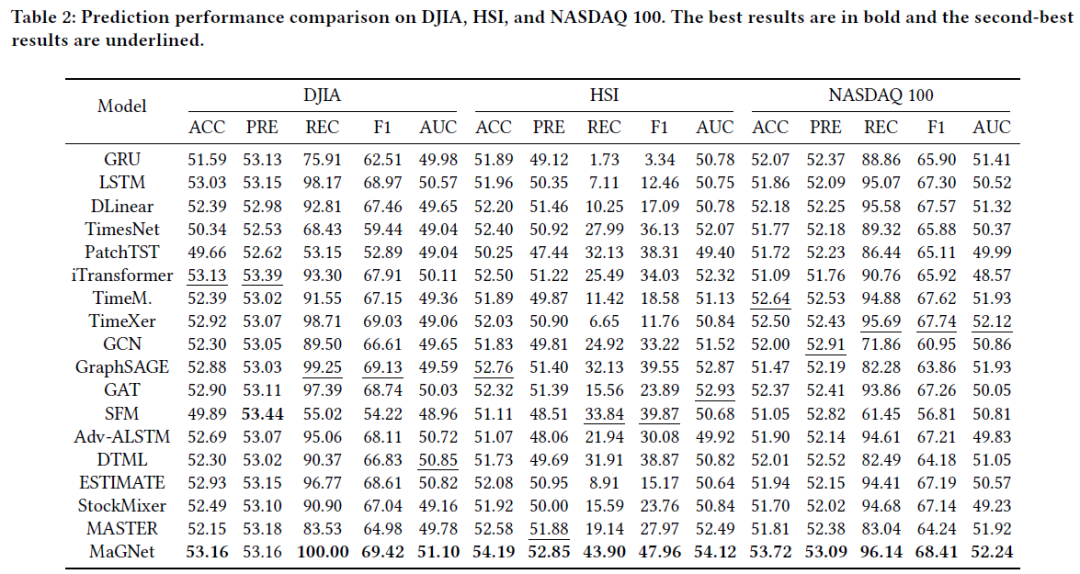
MaGNet在DJIA、HSI和NASDAQ 100指数上的预测结果优于所有基线模型,表现出色。HSI的准确率最高为54.19%,DJIA和NASDAQ 100表现也很竞争。在DJIA上,MaGNet的召回率显著提高,显示出对上涨趋势的敏感性。MaGNet在精确率-召回率平衡方面表现良好,F1-score领先或接近领先。AUC值 consistently higher,表明其在区分能力上优于时间序列和图基线模型。
回测结果
通过日常回测评估模型在实际交易中的盈利能力,采用系统化的投资组合交易策略。
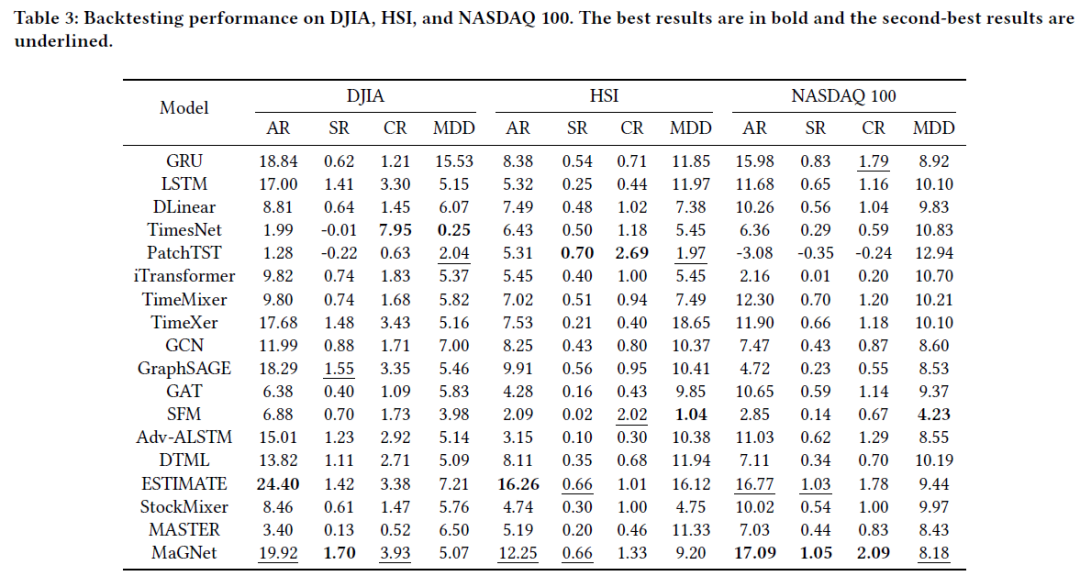
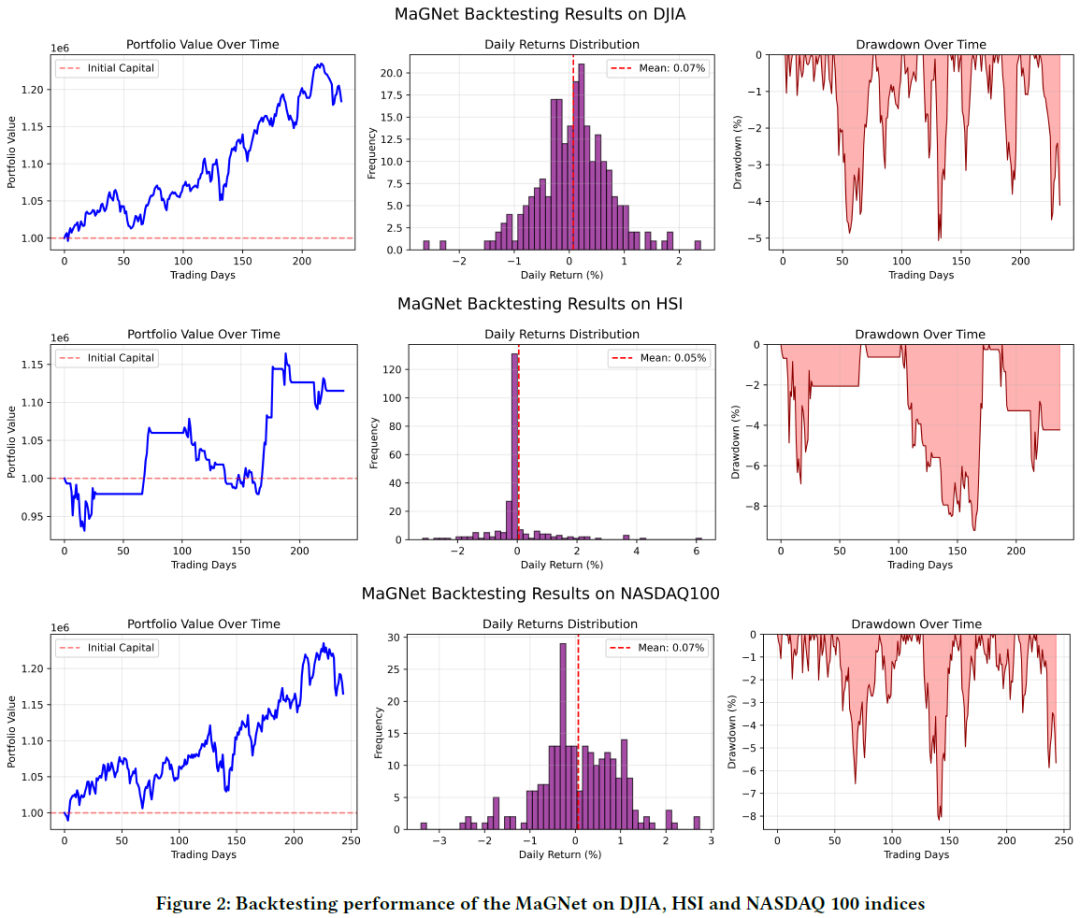
回测结果显示,MaGNet在DJIA、HSI和NASDAQ 100等指数中实现了较高的风险调整收益,Sharpe比率和年回报率均为最高或接近最高。最大回撤控制在5%以下,表明有效的下行风险管理。
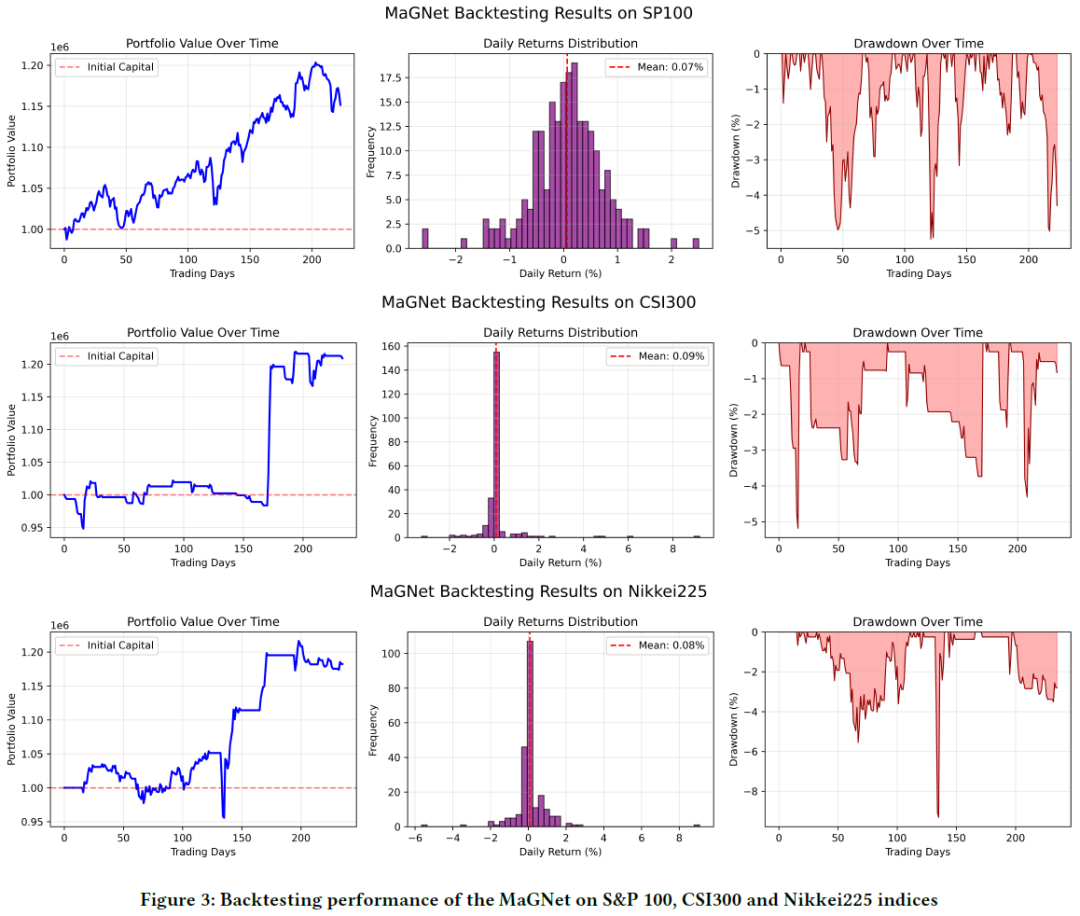
MaGNet在CSI300、DJIA和Nikkei225等指数上表现突出,分别实现约22%、20%和18%的增长。日收益分布接近正态,均值在0.07-0.09%之间,显示出模型维持正期望收益的能力。回撤模式较浅且快速恢复,进一步验证了MaGNet在实际交易中的强大表现。
消融分析
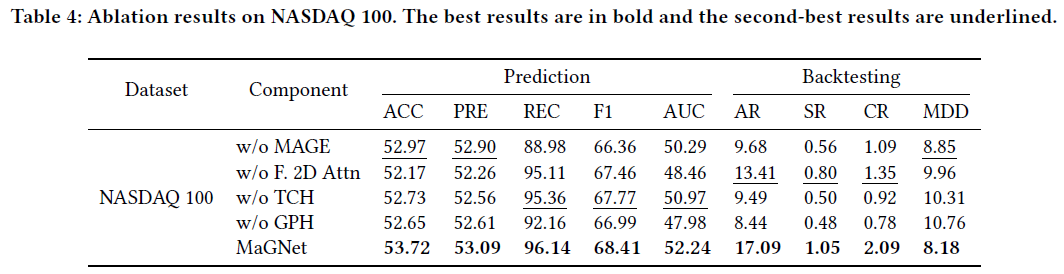
进行了消融研究,评估MaGNet各组件的贡献。每个组件对MaGNet性能至关重要,去除MAGE模块导致年回报率从17.09%降至8.44%。MAGE在捕捉复杂时间动态方面发挥了关键作用。特征级2D时空注意力和双重超图组件也重要,表明MaGNet的优越性能源于先进的时间建模、时空特征融合和多尺度关系学习的整合。
总结
MaGNet是一种新型的Mamba双超图网络,用于股票预测,结合了先进的时间建模和动态关系学习。集成了MAGE模块,实现全面的时间-上下文学习。采用2D时空注意力机制,支持特征与特征、股票与股票的直接建模,保持金融数据的多变量结构。通过双超图框架(TCH和GPH)动态捕捉时间因果关系和全球市场结构。在六大主要指数上的广泛实验表明,MaGNet在预测准确性、投资回报和风险管理方面显著优于现有方法。未来工作可探索替代数据源及学习的超图结构的可解释性,以生成市场洞察。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
