国产AI芯片第一股,寒武纪沉浮录:从连年亏损到新科股王
国产AI芯片深度报道系列专栏
2025年8月28日,一个值得被中国股市记住的日子。科创板一家公司的股价报收1587.91元,超过了股价常年霸榜的贵州茅台,成了A股新科股王,总市值冲破6000亿。
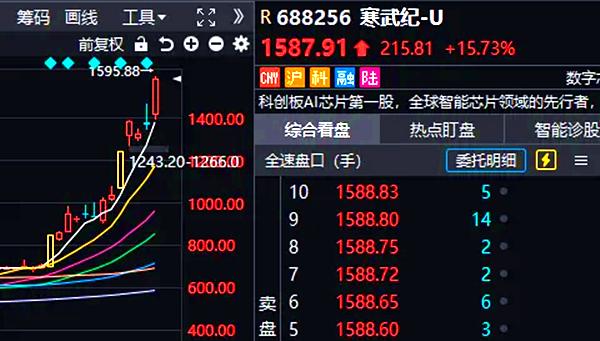
几年前还命悬一线,几经波折,连年巨亏的公司,是怎么坐上头把交椅的?
寒武纪的诞生与发展,是中国人工智能产业崛起的一个缩影。
寒武纪背后站着的人们
陈天石为中科院计算技术研究所教授,曾获国家自然科学基金委员会“优秀青年科学基金”、CCF-Intel青年学者奖、中国计算机学会优秀博士论文奖。
中科院计算所内,研究人工智能的陈天石,与专注于处理器架构的哥哥陈云霁,隐约看到了人工智能大爆发的征兆,兄弟俩一拍即合,2016年3月寒武纪正式成立。这一年,谷歌的AlphaGo一战成名。
公司的名称“寒武纪”,源于地质学上的“寒武纪生命大爆发”,寓意着公司在人工智能时代的到来中扮演着催生革命性突破的关键角色。
随着公司不断发展,公司管理层增加了包括软件总监郭崎博士、架构总监刘少礼博士等,均拥有多年芯片设计经验。
研发团队方面,寒武纪高度重视人才引进与培养。截至2025年,公司研发人员占比76.66%,多数拥有硕士或博士学位。团队核心成员来自中科院、英伟达、AMD等国内外顶尖机构,在处理器架构、芯片设计、AI算法等领域积累深厚。
寒武纪通过股权激励计划吸引和留住核心人才。2020年上市后,公司多次推出限制性股票激励计划,覆盖研发、管理等关键岗位人员。此外,寒武纪与清华大学、北京大学等高校建立产学研合作,联合培养AI芯片专业人才。
寒武纪的核心团队,从创始人开始,就由处理器芯片和人工智能领域的资深专家组成。
无惧艰难的攀登
陈天石、陈云霁兄弟俩都是中科大少年班出来的天才。
2016年,他们做出了全球第一款商用深度学习处理器IP(知识产权)核,叫“寒武纪1A”。该芯片入选第三届世界互联网大会(乌镇)十五项“世界互联网领先科技成果”,标志着寒武纪从AI芯片架构研发转向完整硬件研发。同年,中科曙光与寒武纪达成战略合作,推动其产品在数据中心的应用。
2017年,寒武纪发布性能升级的1H处理器,专注于高性能AI训练和推理加速,适用于云计算和数据中心场景。公司获得中科院等机构投资,并与百度达成战略合作,进一步扩大行业影响力。
同年,华为在其旗舰手机芯片麒麟970里,集成了寒武纪1A作为NPU。全球第一款人工智能手机就这么诞生了。
这场合作不仅让寒武纪的产品快速进入亿万消费者的视野,也为其带来了巨大的营收。2017年和2018年,来自华为的收入,占了寒武纪主营业务收入的98.95%和99.69%。
2018年,寒武纪推出思元100(MLU100)和思元1M(MLU1M)处理器。
思元100主要面向AI训练任务,助力寒武纪进入AI训练市场。思元100的发布,寒武纪也成为了中国第一家,也是世界上少数几家同时拥有终端和云端智能处理器产品的商业公司。
思元1M,可以提供更高性能、更低能耗的深度学习解决方案,适用于各类低能耗智能终端芯片,其数据处理能力是寒武纪1A的10倍。标志着公司正式进入边缘计算领域。
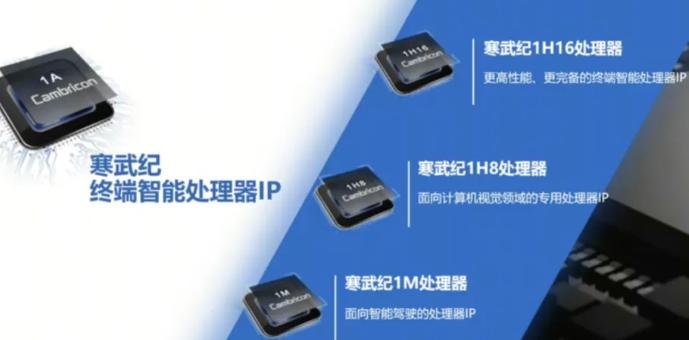
寒武纪顺势完成B轮融资,市场信心爆棚,公司成了估值25亿美元的独角兽。
随着华为发布自研的达芬奇架构AI芯片及搭载该架构的麒麟810芯片,双方的战略合作关系开始出现裂痕。2019年,华为麒麟810芯片正式采用自研架构,取代了寒武纪IP,标志着双方合作的终止。
根据公开数据,2017年至2019年,寒武纪的营业收入虽从784万元稳步增长至4.44亿元,但同期净利润却连续三年录得负数,分别为-3.81亿元、-4104.65万元和-11.79亿元。这种局面的背后,是其高昂的研发投入和重资产的Fabless(一种集成电路(IC)设计模式,指的是“无晶圆厂”,即公司专注于芯片设计和销售,而不拥有芯片制造工厂(Fab),而是将制造环节外包给专业的晶圆代工厂)运营模式。
为了构建与国际巨头相抗衡的技术壁垒,公司不惜一切代价加大研发支出。2017年至2019年,其研发费用率一度高达380.73%、205.18%和122.32%
2019年,寒武纪相继发布思元270(MLU270)、思元220(MLU220)和思元2A(MLU2A),分别针对AI训练、推理和边缘计算场景,产品性能进一步提升。
绝地求生,从幕后走到台前
与华为的合作终止,对寒武纪造成了不小的打击,其IP授权业务收入大幅下滑,寒武纪被迫进行了一次壮士断腕式的战略转型,从“赋能者”全面转向“竞争者”。
新的技术路线以自主设计和销售完整的AI芯片为核心,覆盖云端、边缘和终端三大应用场景,形成了以“思元”(MLU)系列为核心的云边端一体化产品体系。
云端,是兵家必争之地,也是最烧钱的地方。寒武纪硬着头皮往里冲。2018年发布MLU100,2019年推出思元270,2020年拿出思元290。一步一个脚印,性能不断追赶。
失去了华为这个超级客户,寒武纪的新客户画像发生了巨大变化。前两大客户变成了地方政府机构,呈现出显著的“TO G”(面向政府)特征。比如,为珠海横琴先进智能计算平台提供价值1.85亿元的计算集群系统。
同时,他们也积极拉拢中科曙光、浪潮、联想这些国内服务器厂商,以及阿里、百度、腾讯这些互联网大厂。
这条路走得异常艰难。公司长期“增收不增利”,2017到2019年,累计亏损超过16亿元。
即便如此,寒武纪还是顶着巨额亏损,登陆科创板,在这种看似不可持续的财务模式下,上演了一场IPO奇迹。
2020年7月20日,公司在上海证券交易所科创板挂牌上市,股票代码688256。此次IPO备受瞩目,募集资金净额高达24.98亿元。
上市首日,股价表现火爆,开盘即上涨288%,市值一度突破千亿人民币大关,成了“中国AI芯片第一股”。
一波三折的登顶之路
在20年左右,国内GPU市场被英伟达和AMD垄断,国产GPU还处于起步阶段,市场份额几乎可以忽略。寒武纪是在夹缝中艰难求生。
2020年,寒武纪推出思元290芯片及云端智能加速卡,思元290是寒武纪首颗训练芯片,采用台积电7nm先进制程工艺。此外,边缘端智能芯片及加速卡首次产生规模营收2082.44万元,其产品思元220采用寒武纪自研的MLUv02指令集,面向人工智能边缘推理任务。
2021年11月,思元370发布,包括两款加速卡MLU370-S4和MLU370-X4,以及全新升级的Cambricon Neuware软件栈。
因生成式AI大模型(如ChatGPT)的兴起,全球AI算力需求开始呈指数级增长。
训练ChatGPT需约1万张英伟达A100,硬件投资高达10亿元人民币。而中国AI芯片市场规模巨大,为寒武纪提供了广阔空间。
随着思元290和思元370产品在多家企业完成产品导入,带动了寒武纪2022年云端产品线业务收入的大幅增长。
然而,2022年12月15日,美国商务部下属的工业和安全局(BIS)发布公告,以国家安全为由,将包括寒武纪在内的36家中国芯片公司和研发机构纳入“实体清单”,对寒武纪实施出口管制等制裁措施。
要知道,寒武纪研发费用高企,仍然连年亏损,市场竞争又激烈,被列入“实体清单”,可以说让寒武纪面临生死存亡的时刻。
寒武纪采用Fabless模式,依赖台积电等代工厂。被列入“实体清单”后,台积电立刻终止代工,EDA软件供应商也停止授权许可,导致其先进制程获取受限,原本依赖美国的EDA工具也需要寻找替代方案。
在这艰难时刻,寒武纪加快了自主创新的步伐,把原本依赖美国的EDA工具替换成国产替代品,成功实现了供应链的自主可控。
美国禁令,使得英伟达等巨头的最高性能AI芯片对中国市场的出口受到严格限制,国内的AI大模型公司、大型云服务商、国家级科研机构等急需强大的AI算力来训练和部署自己的模型,从而为寒武纪提供了广阔的市场空间。
2024年间,AI大模型集中爆发,国产替代加速。
互联网大厂和AI公司,纷纷将目光投向了国产替代方案。寒武纪迎来了历史性的机遇。
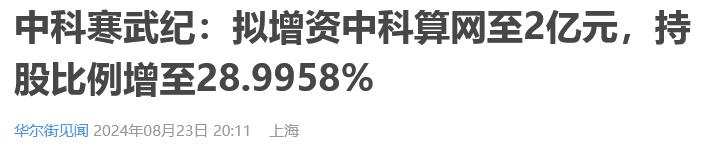
24年8月,为了加快算力生态拓展,促进技术研发与应用,应对市场竞争,继续增资主营智能计算中心运营、维护及智能云平台核心技术研发的中科算网。
软件生态才是真正的护城河
英伟达之所以能一统江湖,不仅靠GPU硬件,更是它那个几乎无法撼动的CUDA软件生态。
寒武纪对此心知肚明。
他们倾力打造了名为Cambricon NeuWare的统一开发平台。让开发者能在寒武纪所有的云、边、端芯片上,用一套工具、一套代码进行开发,尽可能降低迁移成本。
NeuWare平台里有几个核心部件:
BANG编程语言是寒武纪为自家处理器量身定做的语言,让开发者能更精细地控制硬件,榨干性能。
MagicMind推理引擎能把各种AI框架训练出来的模型,进行压缩、量化和优化,让它在寒武纪的芯片上跑得更快。
MLU-Link多芯互联技术,则类似于英伟达的NVLink,解决多张芯片协同工作时的通信瓶颈问题,这是构建大规模计算集群的关键。
更重要的是,NeuWare原生支持PyTorch、TensorFlow等主流AI框架。你原来用英伟达的卡写的代码,小改一下就能在寒武纪的平台上跑起来。
在大模型适配上,寒武纪和国内头部大模型公司深度绑定。
比如与深度求索(DeepSeek)深度适配,就在DeepSeek发布V3.2-Exp新模型当天,寒武纪就宣布完成同步适配,并且同步开源了支持该模型的vLLM-MLU推理引擎代码。
比如与智谱AI合作,在国产芯片上首次实现了FP8+Int4混合量化部署,大幅降低推理成本。
这种紧贴产业前沿、快速响应的软件迭代能力,正在为寒武纪构筑起自己的护城河。
虽然这个生态的开放性还比不上英伟达,但在当前环境下,这已经是非常了不起的成就。
股价登顶,但挑战仍在
算力即国力,中美之间的算力之争也进入白热化:
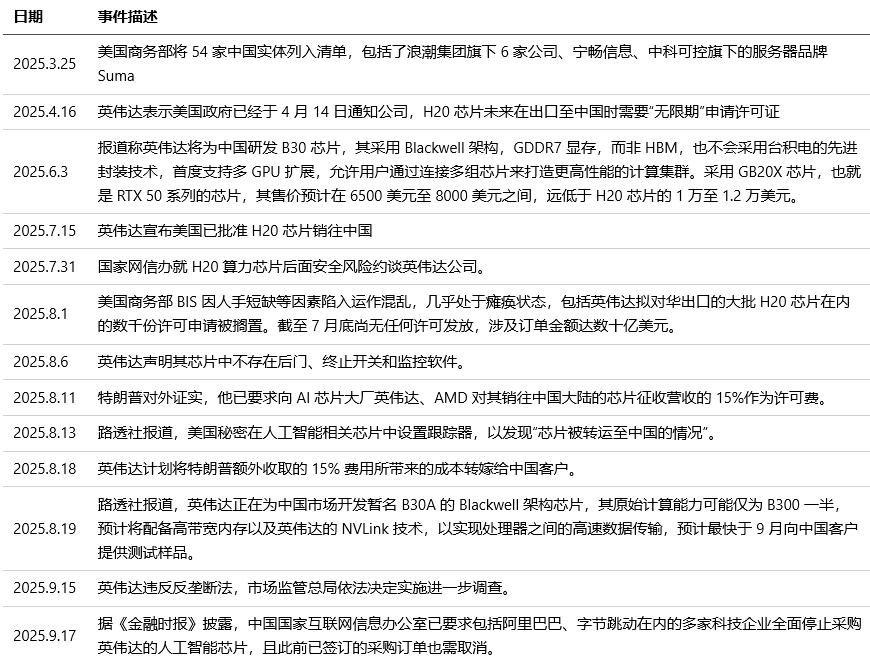
国产替代已成为不可逆转的发展趋势。
AI芯片领域,国产替代需求强劲。寒武纪凭借其云端产品在国内性能领先、技术壁垒高,在客户侧实现大规模放量。公司当前存货充足,预付账款显著增长,为未来业绩兑现储备了强劲动能。
基于这一势头,寒武纪已将战略重心全面转向云端市场,致力于为大模型训练、推理及多模态应用提供底层算力支撑。
2025年4月底,寒武纪启动再融资,拟向特定对象发行A股股票,募集资金不超过49.8亿元,主要用于面向大模型的芯片平台项目,面向大模型的软件平台项目,以及补充流动资金。
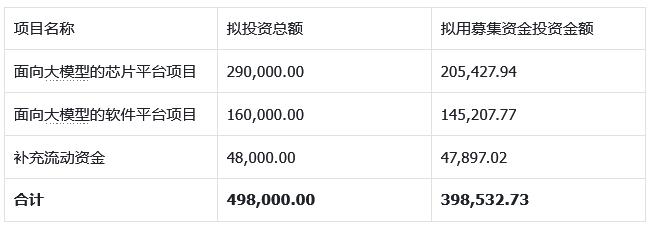
根据募资方案,公司资源高度聚焦于云端产品线的升级与迭代,募集资金主要投向上述两大核心项目,清晰传递出其深度绑定大模型算力市场的战略意图。
2025年上半年,寒武纪交出了一份极为亮眼的成绩单:实现营业收入28.81亿元,同比增长4347.82%;净利润达10.38亿元,首次实现盈利,成功告别长期亏损。
7月,公司对定增方案进行了调整,将募集资金总额下调至不超过39.85亿元。
8月15日,寒武纪发布公告,宣布其向特定对象发行A股股票的申请已获上交所审核通过。
8月28日,公司股价飙升至1587.91元,登顶A股“股王”。
业绩爆发的背后,是思元系列芯片成功斩获互联网客户的批量订单。公司99.62%的收入均来自云端产品线。
寒武纪,终于凭借自身实力站稳了脚跟。但前路依然充满挑战,任重而道远。
市场竞争已然白热化。
寒武纪的故事,仍在继续。
参考资料:
https://zh.wikipedia.org/zh-cn/寒武紀科技
https://pdf.dfcfw.com/pdf/H3_AP202409021639684152_1.pdf
https://news.qq.com/rain/a/20250828A0979F00
https://finance.sina.cn/stock/ssgs/2022-03-18/detail-imcwiwss6833840.d.html
https://pdf.dfcfw.com/pdf/H3_AP202506031684050051_1.pdf?1748960324000.pdf
国产AI芯片深度报道系列专栏:
摩尔线程,科创板IPO最大黑马,国产AI芯片正当时
END