CryptoGAT:时间序列模型为何在加密货币预测中“失灵”?用图网络破解纯价格预测困局
“CryptoGAT: Are Time Series Models Effective for Cryptocurrency Forecasting?”
想象一下:你精心训练了一个在股票市场上表现优异的时间序列预测模型,将它应用到加密货币市场,结果却一败涂地——预测结果甚至不如随机猜测。这并非模型不够先进,而是从一开始,问题的定义就错了。
长期以来,金融预测被默认为“时间序列问题”。LSTM、GRU、Transformer……这些模型的核心能力在于捕捉时间依赖模式。然而,加密货币市场与股票市场截然不同:它7×24小时全天候交易,缺乏内在估值基础,价格波动极端且情绪驱动。本文作者敏锐地指出,加密货币价格的驱动力并非来自自身的历史模式,而是来自“其他空间资产”——加密货币市场本质上是一个图网络。
这篇来自悉尼大学和布鲁内尔大学的研究论文,通过一个令人震惊的实验颠覆了既有认知:在加密货币纯价格预测任务中,直接移除时间建模模块后,模型性能反而提升;而一个仅依赖跨资产图结构的轻量级模型——CryptoGAT,以信息系数(IC)0.047、年化夏普比率3.892的压倒性优势,击败了StockMixer、iTransformer等所有最先进的时间序列模型。
【 扫描文末二维码加入星球获取论文,源码 】
摘要
加密货币价格预测是量化投资的重大挑战。近年来,时间序列模型(如LSTM、GRU、Transformers)在股票预测中表现优异,但本文质疑其在加密货币预测中的有效性。面对极端波动和剧烈震荡的数据,时间序列模型难以学习到有效的时间依赖信息。
本文提出CryptoGAT——一个轻量级图注意力网络,将加密货币纯价格预测重新定义为跨资产图问题而非时间建模任务。在Binance交易所66种主要加密货币的真实基准数据集上,CryptoGAT以显著优势超越多种最先进的预测方法,其中FGAT模型的信息系数(IC)达0.047,年化夏普比率达3.892。本文还通过全面实证研究,揭示了时间序列模型在股票和加密货币预测中表现差异的根本原因:信号可预测性与跨资产依赖性的差异。该发现为加密货币预测开辟了新的图研究方向。
简介
金融资产价格预测是量化投资领域的重要任务。在众多金融资产中,加密货币因其去中心化架构而具有独特的颠覆性潜力。2008年的比特币白皮书将比特币(第一种加密货币)带入主流视野。近年来,加密货币对世界的影响日益显著,其总市值在2025年5月已接近4万亿美元。然而,尽管加密货币的重要性日益增长,学术研究仍主要集中在传统股票市场,对加密货币市场(尤其是纯价格预测方面)的探索严重不足。
现有研究通常将金融预测视为多变量时间序列预测问题。初始阶段,研究人员使用决策树、支持向量机等传统机器学习方法。随着深度学习兴起,学术研究转向LSTM、GRU、Transformer等复杂神经网络架构,从技术指标相关性、时间相关性和资产相关性三个维度捕捉可预测性。
然而,加密货币市场具有完全不同于传统股票的特征:7×24小时全天候运行,无统一交易时段;缺乏内在估值,无有形资产和基本面披露支持;极端波动性,对市场叙事和情绪反馈高度敏感;流动性不规则,许多代币流动性极差。这些特征使得传统时间序列建模的前提假设不再成立。
本文认为,阻碍加密货币预测研究的根本原因在于问题定义的偏差。传统时间序列模型本质上是捕捉时间演化模式。但加密货币并非由时间模式驱动,而是构成一个图网络——价格波动的驱动力往往来自“其他空间资产”而非自身的时间序列。
为此,本文重新定义了加密货币纯价格预测问题,将其表述为:
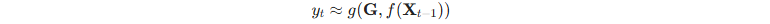
其中 G 是图结构。基于这一定义,本文提出了轻量级图注意力模型CryptoGAT,通过构建跨资产关系图进行预测,并在真实数据集上取得了显著优于现有SOTA方法的性能。本文的主要贡献包括:首次通过实证挑战时间序列模型在加密货币预测中的有效性;将问题重新定义为图问题;引入简单有效的CryptoGAT模型;通过全面实证研究揭示时间序列模型的局限性和加密货币数据的独特特征。
相关工作
时间序列预测
传统方法包括自回归移动平均模型(ARIMA)和向量自回归模型(VAR)。近年来,深度学习模型成为主流,包括循环神经网络(RNN)及其变体LSTM和GRU,以及基于Transformer架构的模型(如Informer、Autoformer、PatchTST、iTransformer等)。此外,以MLP为基础的模型(如N-BEATS、TSMixer、StockMixer)也展现了良好的性能。现有研究主要聚焦于捕捉时间依赖关系。
金融价格预测
早期研究使用支持向量机(SVM)和随机森林等传统机器学习方法。随着深度学习发展,LSTM成为主流模型。近年来,研究转向图神经网络(GNN),通过构建资产关系图来捕捉跨资产依赖性。代表性工作包括关系图注意力网络(RGAT)、关系股票网络(RSN)、图注意力网络(GAT)及其变体,以及结合时间与空间信息的时空模型(如MASTER)。本文在此基础上,首次系统性地挑战时间序列模型在加密货币纯价格预测中的有效性,并提出将问题重新定义为跨资产图问题。
CryptoGAT
问题定义
论文遵循现有工作的设置,将股票预测框架应用于加密货币市场。市场由 N 个加密货币组成 X = {X_1, X_2, ......, X_N},每个资产是一个二维矩阵Xi ∈ RT×F, T 是回看窗口长度, F 是输入特征数(如开盘价、最高价、最低价、收盘价和成交量)。目标是预测交易日 t 的收盘价 p_i^t,并计算1天收益率:
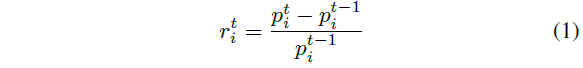
时序模型
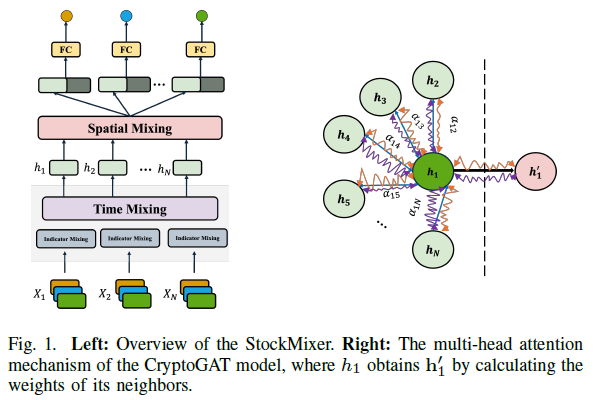
本文以当前股市最先进的模型StockMixer为例,剖析时间序列模型的结构。StockMixer包含三个混合模块:
指标混合(Indicator Mixing):沿特征维度混合不同技术指标信息。
时间混合(Time Mixing):沿时间维度捕捉序列依赖关系。
股票混合(Stock Mixing):沿资产维度混合不同股票的信息。
在股票市场上,时间混合模块最为关键。消融实验表明,移除时间混合模块后,NASDAQ上的信息系数IC从0.043骤降至0.018。然而,在加密货币市场上,这种以时间优先的架构表现不佳,因为加密货币价格波动的驱动力并非主要来自自身的时间序列模式。
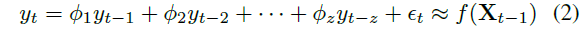
CryptoGAT:一个简单而有效的基线模型
为解决纯时间模型的局限性,本文提出了基于图注意力机制的CryptoGAT模型,其核心思想是通过构建资产关系图来预测价格。
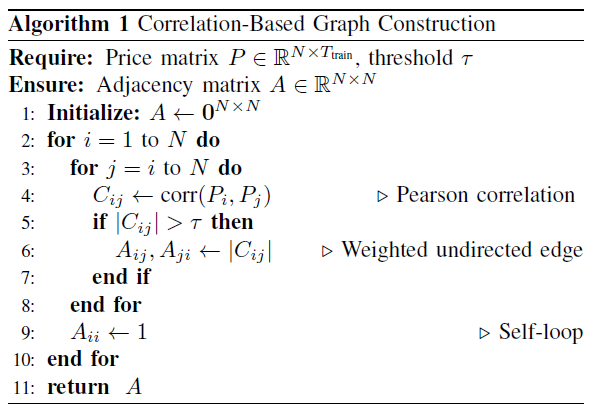
图构建:通过计算两两资产历史价格序列的皮尔逊相关系数 corr(P_i, P_j),并设定阈值 τ 来构建邻接矩阵。如果绝对相关系数 |C_ij| > τ,则在资产 i 和 j 之间建立一条加权无向边。
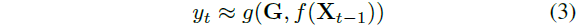
图注意力机制:模型的核心是GAT层。对于资产 i,其新的特征表示 h'_i 通过聚合其邻居 N_i 的特征得到:
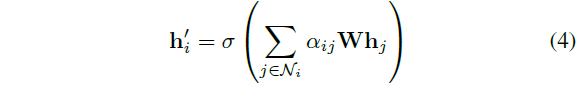
其中,α_ij 是注意力系数,通过以下公式计算:
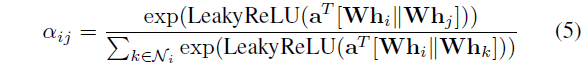
这里, W 是可学习的线性变换矩阵,a 是可学习的注意力向量,|| 表示向量拼接。
除了基础的CryptoGAT,论文还提出了一个变体FGAT(FeatureMixer GAT),它将StockMixer中的指标混合机制与GAT的图注意力架构结合,先提取更丰富的指标信息,再通过图注意力动态分配资产间的权重。
实验
实验设置
数据集:从全球最大的加密货币交易平台Binance收集数据。经过严格筛选(市值超过2亿美元、仅限USDT交易对、无缺失值的连续日数据),最终选取了66种主要加密货币在2023年4月15日至2026年1月8日期间的日数据,共999个交易日,覆盖了多个市场周期。数据包含OHLCV五个维度,并进行了归一化处理。数据集按时间顺序以6:2:2的比例划分为训练集、验证集和测试集。1
实现细节:模型在PyTorch上实现,使用30天的回看窗口,损失因子α为0.1,学习率为2.5e-4,dropout为0。每个实验重复3次并取平均。1
评估指标:采用与StockMixer一致的四个稳健指标:IC(信息系数,预测与实际值的皮尔逊相关系数)、ICIR(IC比率,评估预测稳定性)、Precision@N(排名前N的命中率)和年化夏普比率(SR,衡量单位波动下的超额收益)。
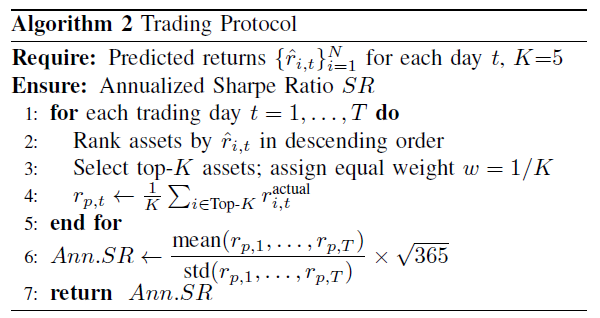
交易协议:模拟了一个简单的投资组合策略:每日根据预测收益率排序,选择排名前5的资产等权买入,然后计算年化夏普比率。
总体对比
表1展示了所有方法的性能对比。结果非常显著:
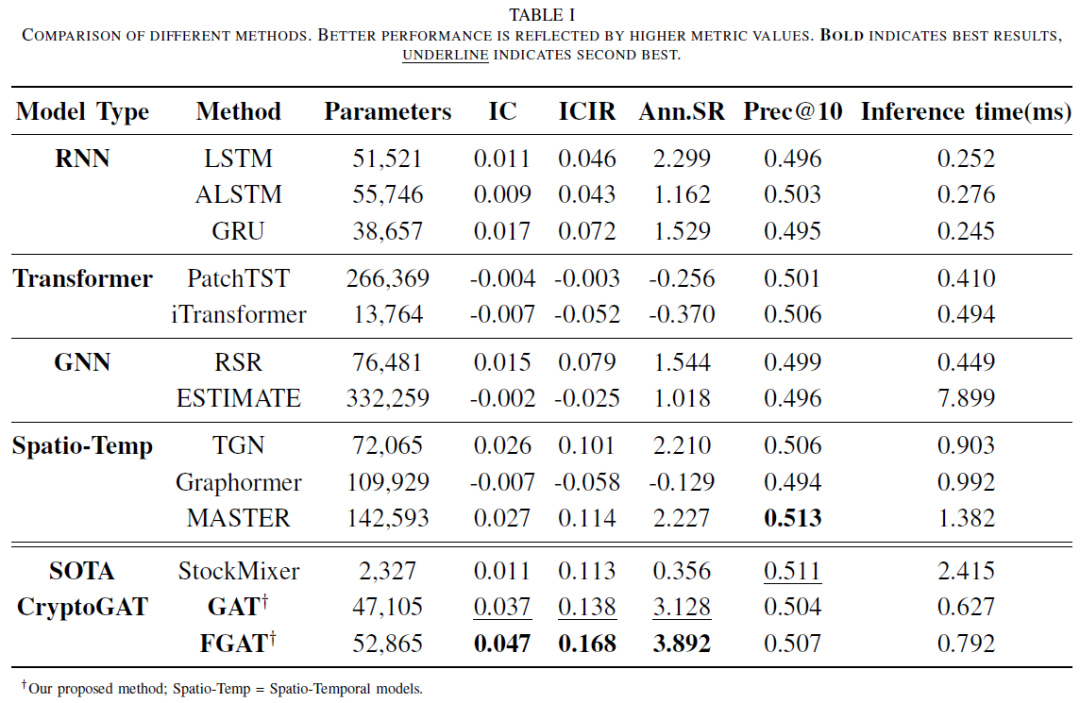
CryptoGAT全面领先:特别是FGAT在IC(0.047)、ICIR(0.168)和年化夏普比率(3.892)上均取得了最佳成绩。基础GAT的夏普比率也高达3.128。
时间序列模型表现不佳:LSTM、GRU等RNN表现中等。而计算更复杂的Transformer架构(如PatchTST,IC为-0.004;iTransformer,IC为-0.007)和股市SOTA模型StockMixer(IC仅为0.011,夏普比率0.356)表现更差。
时空模型优于纯时间模型:融合了图模块的时空模型(如MASTER,IC=0.027,SR=2.227)优于纯时间模型,但仍远不及简单的CryptoGAT。FGAT相比MASTER,IC提升了74%,而参数量仅为后者的三分之一。
推理效率:CryptoGAT在保持高性能的同时,推理速度也极具竞争力。
全面的投资组合评估
论文进一步在更真实的交易场景下评估了GAT模型的投资组合表现。
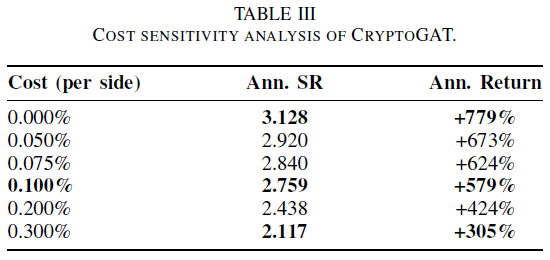
成本分析:在不考虑交易成本(No Cost)的情况下,累计回报率达+229.12%,年化回报率+779.37%,最大回撤-36.63%。即使在假设每笔交易成本为10个基点(bps/side)的情况下,夏普比率仍从3.128小幅下降至2.759,累计回报率为+185.66%。
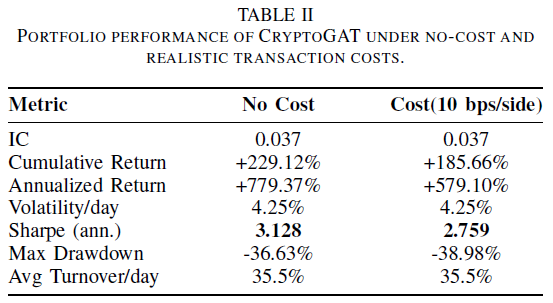
成本敏感性分析:论文测试了0到30 bps的交易成本。即使在30 bps的高成本下,模型仍能维持超过2.0的夏普比率和超过300%的年化回报率,证明了其在真实市场环境下的鲁棒性。
实证分析与发现
消融研究:模型组件的有效性
论文在NASDAQ股票数据和加密货币数据上分别进行了消融实验。
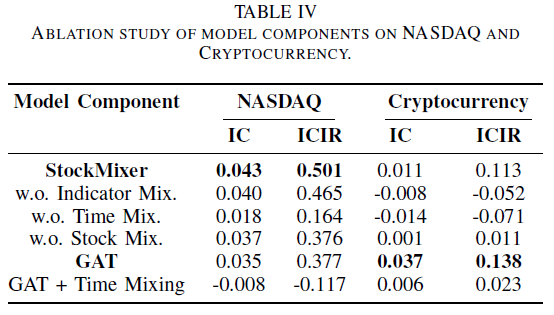
股票市场:在NASDAQ上,时间混合(Time Mixing) 组件至关重要。移除它后,IC从0.043骤降至0.018。移除股票混合(Stock Mixing)也会导致IC下降(从0.043降至0.037)。
加密货币市场:在加密货币数据上,结果完全相反。StockMixer本身表现不佳(IC=0.011)。移除时间混合模块后,模型性能甚至变为负值(IC=-0.014)。而纯粹的GAT模型(不进行时间建模) IC达到了0.037,远高于任何带有时间混合模块的变体。更关键的是,将时间混合模块添加到GAT上(GAT + Time Mixing),性能反而显著下降(IC从0.037降至0.006,ICIR从0.138降至0.023)。这有力地证实了论文的核心论点:在加密货币纯价格预测中,时间建模不仅是无效的,甚至可能是有害的,跨资产的空间结构才是关键。
输入序列长度的实证分析
论文测试了不同回看窗口大小 L ∈ {5, 10, 15, 30, 60} 对模型性能的影响。
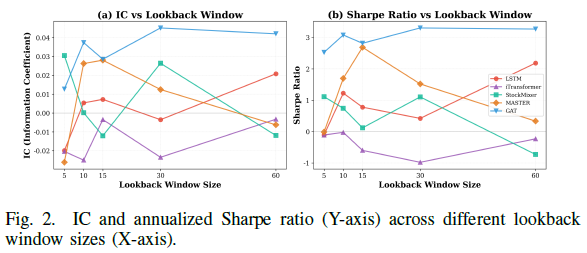
时间序列模型:大多数基于时间序列的模型(如iTransformer、LSTM等)的性能随着回看窗口长度的增加而下降或趋于停滞。iTransformer的IC和夏普比率甚至保持在负值。
GAT模型:GAT模型的性能(IC和夏普比率)随着回看窗口长度的增加而提升并逐渐稳定。这再次证明,对于GAT来说,更多的历史数据有助于学习更稳健的跨资产关系(图结构),而不仅仅是时间依赖。
数据集特性的实证分析
论文深入探究了时间序列模型在股票和加密货币数据上表现差异的根本原因。
信号的可预测性
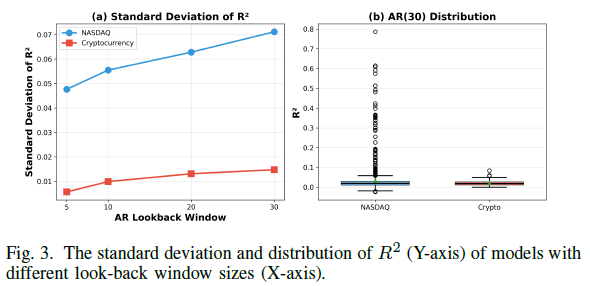
方法:使用不同回看窗口 L ∈ {5, 10, 20, 30} 的自回归模型(AR)来测量数据沿时间维度的可预测性,评价指标为 R^2。
结果:
在NASDAQ股票数据上,AR模型的 R^2 标准差是加密货币数据的5倍以上,表明股票数据的预测性远强于加密货币数据。
对于股票数据,增大回看窗口,R^2 随之提升。而对于加密货币数据,增大回看窗口对 R^2 的影响甚微,几乎所有加密货币资产的 R^2 都低于0.1。
结论:加密货币数据沿时间维度缺乏足够有效的可预测信号,这是时间序列模型在此任务上失败的根本原因。
跨资产依赖性
论文从三个维度进行了对比分析:
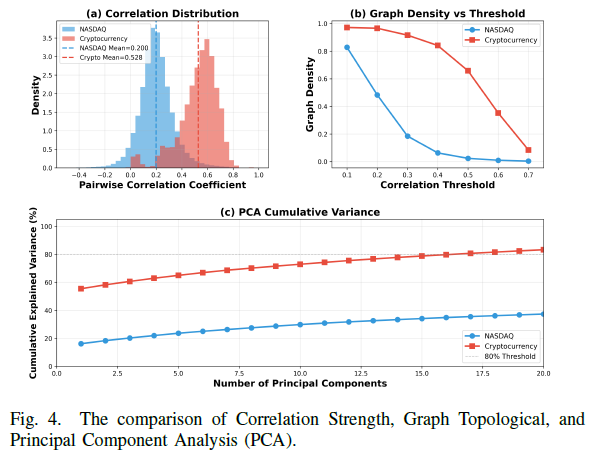
统计相关性强度:加密货币资产间的平均相关系数为0.528,显著高于股票市场的0.200。高达65.78%的加密货币交易对显示出强相关性(r > 0.5),而股票市场这一比例仅为2.39%。这表明加密货币市场存在极强的跨资产关联。
图密度指标:随着相关性阈值的提高,股票市场的图密度迅速下降(阈值0.5时,密度从0.8降至0.2)。而加密货币市场在同样阈值下,密度仍高达0.66,表明其资产间存在强韧、高密度的连接。
主成分分析(PCA):加密货币市场的第一主成分(PC1)解释了总方差的55%,而NASDAQ的这一比例仅为16%。这表明加密货币市场存在一个非常强的共同市场因子,资产协同运动显著,呈现天然图结构。
市场主导因子能否替代图结构?
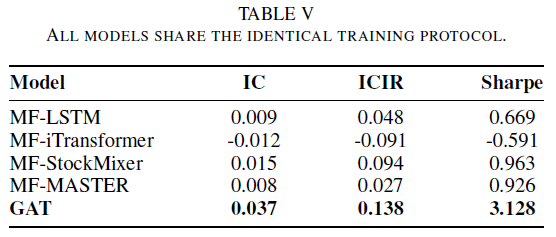
一个可能的疑问是:如果市场主导因子(PC1)如此重要,那么直接将其加入时间序列模型是否就能达到类似CryptoGAT的效果?论文对此进行了验证。他们将市场主导收益率因子作为第6个特征输入到最佳的时间序列模型(如LSTM, iTransformer, StockMixer, MASTER)中,并与GAT模型对比。结果显示,所有引入了市场因子的时间序列模型,其IC和夏普比率仍然远低于GAT(例如,MF-StockMixer的夏普比率为0.963,而GAT为3.128)。这证明了CryptoGAT的成功并非源于捕捉了单一的市场主导因子,而是通过图结构学习到了异质的成对关系,这是简单添加一个全局因子所无法替代的。
总结
本文认为,由于问题定义上的偏差,纯价格驱动的加密货币预测模型鲜有出现在顶级会议上。主流的做法是通过引入外部数据(如链上数据、情感特征)来增强预测能力。而本论文采取了相反的策略:不增加数据来源,而是将问题本身从时间序列问题重新定义为图问题。
通过广泛而全面的实验分析,论文论证了加密货币数据本质上是一个具有丰富异构成对关系的图结构,而非简单的时间序列。CryptoGAT模型在真实数据集上的优异表现验证了这一观点。作者的贡献不仅在于提出了一个新的模型,更在于重新审视并挑战了一个重要的问题设定,并通过多角度的实证分析展示了图建模的有效性。
未来工作:该文对未来研究的建议包括:将此问题定义和图建模思路作为可复现的基础,启发新的模型设计和数据处理方法。CryptoGAT模型因其强解释性和竞争力,可作为未来研究的简单而有效的基准模型。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
