行为战胜价值:基于SHAP与XGBoost的中国A股可解释因子分解
“Interpretable Factor Decomposition for Decision Intelligence in Large-Scale Financial Markets: Evidence from China’s A-Share Market”
【 扫描文末二维码加入星球获取论文 】
摘要
本文提出了一种可解释的机器学习流程,旨在将横截面股票收益的可预测性分解为可审计的因子贡献。作者应用了结合TreeSHAP归因方法的XGBoost模型,并对2009年至2019年间中国A股市场的3,632只股票进行了压力测试。
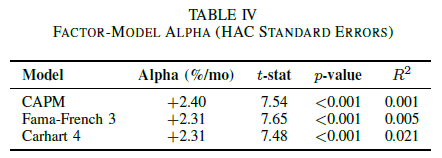
通过在55个月的样本外数据上使用60个月的滚动窗口,XGBoost模型取得了平均AUC为0.547的成绩,其构建的多空组合(最高五分位 vs. 最低五分位)每月产生+2.38%的收益(Newey-West t统计量 = 5.94;年化夏普比率2.23)。这一alpha收益在调整了Carhart四因子模型后依然稳健,为每月+2.31%(t统计量 = 7.48)。
SHAP分解表明,在55个行业组中,行为信号(换手率和动量)平均占预测归因的58.2%,而估值比率仅占10.7%。消融分析对此排名进行了交叉验证,并提供了证据,表明SHAP和消融分析以某种方式产生分歧,从而突显了单一方法难以发现的特征可替代性结构。
简介
研究旨在回答“哪些财务指标能够产生股票价格收益,以及其预测能力如何?”这一问题。研究始于价值投资分析,证实了低市盈率(P/E)、低市净率(P/B)和低市现率(P/CF)的股票确实表现更优。然而,当同时评估所有指标时,行为信号(换手率和动量)的排名始终高于估值比率。
作者将此过程描述为决策智能分析,即从原始财务指标出发,将其转化为透明且可审计的决策信号。TreeSHAP提供了精确且可加的归因,满足基本的公平性标准,确保分解结果的准确性,而不仅仅是启发式的。研究还通过消融分析进行补充,该分析既作为独立的评估基础,也作为增加价值的诊断工具。
研究以中国A股市场为评估对象,该市场拥有超过3,600家公司,约80%的交易由散户进行,这有助于测试归因方法在面对显著行为信号和多次制度转变(2009-2019年)时的适应性和稳健性。
研究有三大主要发现:
SHAP归因:在所有日历年份和近55个行业部门中,SHAP将58.2%的预测价值分配给行为指标(换手率、动量、波动率),而仅将10.7%分配给估值相关比率。
预测性能:XGBoost的预测能力超越了线性回归技术(Carhart-4 alpha +2.38%有效率)以及非因子模型;样本外数据集通过统计功效分析独立验证,产生了年化夏普比率2.23和AUC 0.547。
特征诊断:虽然SHAP和消融分析都提供了相关的特征级诊断,但并排比较显示,某些特征是“承重”的(如换手率),而另一些特征则是“替代品”(如规模)。这对分析评估系统的特征分类具有重要意义。
相关工作
因子投资的研究文献可以追溯到资本资产定价模型(CAPM),经Fama和French等人的工作,发展到Harvey, Liu和Zhu所描述的包含超过300种已记录异象的“动物园”。Carhart加入了动量因子,Jegadeesh和Titman发展了动量异象,Asness, Moskowitz和Pedersen展示了跨资产类别动量的普遍性。在中国方面,Liu, Stambaugh和Yuan提出了中国三因子模型,Carpenter, Lu和Whitelaw发现市场在预测未来利润方面是有用的,而Chen, Chao和Wu则显示换手率具有负面影响。
Gu, Kelly和Xiu对经验资产定价中的机器学习方法进行了基准测试,表明基于树的模型显著优于线性模型,典型的样本外AUC在0.53至0.56之间。SHAP为特征归因提供了博弈论基础;TreeSHAP则为树集成模型提供了计算精确Shapley值的多项式时间算法。Rudin认为,在高风险决策中,默认即可解释的模型更优。本文的工作表明,TreeSHAP为基于树的模型提供了精确的归因,符合一致性的公理属性。在所有工作中,作者使用XGBoost作为主要的基于树的模型。
方法
数据来源
利用baostock API(数据库),作者构建了一个新的日度面板数据,包含所有CSI全指成分股的公司级观测值。在剔除ST标记的证券后,2009年至2019年的总股票池包含3,632只个股。随后,通过聚合日度数据创建了月度面板。月度面板包含13个列,对应以下类别:
估值:平均市盈率(P/E)、市净率(P/B)、市销率(P/S)、市现率(P/CF)。
行为:月度收益率、平均换手率、月内波动率、3/6/12个月动量。
基本面:净资产收益率(ROE)、净利润率(NP margin,季度数据,向前填充,覆盖率为88.4%)。
规模:对数市值(Log of Mkt Cap)。
排除了月度内交易日少于10天的股票/月份。月度汇总中每个特征的第1和第99百分位数进行了缩尾处理(去除极端值)。最终面板包含254,854个股票/月度观测值(3,199只股票,116个月)。
预测任务与模型
目标是根据未来一个月的所有股票的收益率中位数构造一个二元分类变量,以预测某只股票是否跑赢中位数。模型训练使用XGBoost,并在所有窗口中使用固定的超参数(200棵树,深度4,学习率0.05,行和列子采样率为80%),以消除数据驱动参数选择中潜在的前瞻性偏差。随后,使用滚动窗口进行验证——60个月用于训练,后1个月用于测试。
SHAP归因与消融分析
模型预测性能的归因是通过TreeSHAP计算每个调整后特征的SHAP值,并分析其对整体预测的贡献来实现的。每组特征的贡献度量,是基于从254,854个股票-月度数据训练出的模型,对5,000个随机观测值计算的平均绝对SHAP值。消融分析作为独立验证,定义为按顺序从模型中剔除特征组,并使用前向验证过程重新运行整个统计模型,目标是测量AUC的变化,以及SHAP值排名与消融过程排名之间的差异。
投资组合构建与基准
对模型预测概率进行评估,用于构建五分位投资组合。评估方式包括等权重、流通市值加权以及在各自CSRC行业组内排序进行行业中性化。构建每个五分位投资组合的往返交易成本分别设为0%、0.2%、0.6%和1.0%。基准评估包括所有股票的等权重投资组合、单因子排序以及一个使用12个特征预测收益的逻辑回归模型。
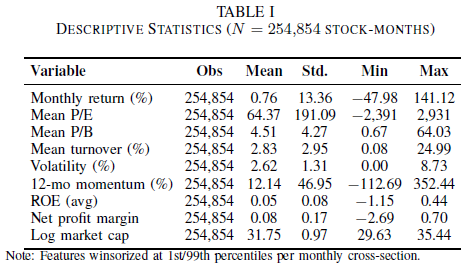
文中提供了描述性统计表格。例如,月度收益率的均值为0.76%,标准差为13.36%;平均市盈率(P/E)均值为64.37,标准差为191.09;平均换手率均值为2.83%,标准差为2.95%。
实验结果
机器学习性能与模型比较
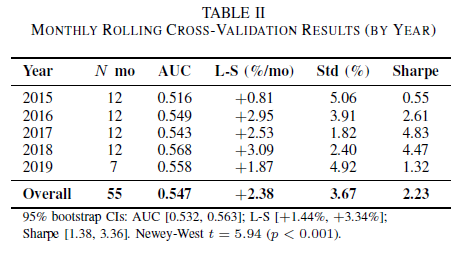
结果显示,XGBoost在每年的样本外测试中都产生了正的多空收益和AUC,其中2015年是最弱的年份,而2018年是最强的年份(尽管是贸易战年份)。XGBoost的平均AUC为0.547,具有经济显著性。例如,即使每月有3000多只股票,相对较低的秩相关也导致了非常大的五分位价差。
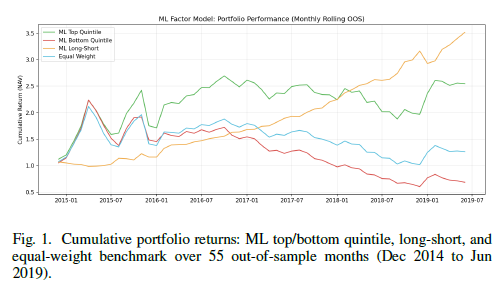
年度表现概览:在55个月的总体样本外期间,平均AUC为0.547,平均多空收益为每月+2.38%,标准差为3.67%,夏普比率为2.23。95% bootstrap置信区间显示:AUC [0.532, 0.563];多空收益 [+1.44%, +3.34%];夏普比率 [1.38, 3.36]。Newey-West t统计量 = 5.94 (p < 0.001)。
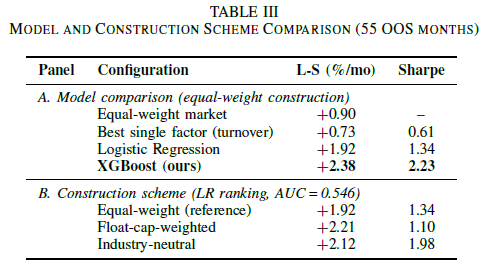
模型与构建方案比较:在等权重构建下,XGBoost的多空收益为每月+2.38%,夏普比率2.23,优于等权重市场(+0.90%)、最佳单因子(换手率,+0.73%)和逻辑回归(+1.92%)。对于逻辑回归排名,不同的构建方案显示,浮动市值加权和行业中性方法分别能提升夏普比率(至1.10和1.98),但仍低于XGBoost。
累积收益图:展示了ML模型构建的最高/最低五分位、多空组合和等权重基准在55个月样本外期的累积收益曲线,清晰地显示ML策略的长期增长优势。
因子模型Alpha
使用因子模型进行回归分析,结果显示CAPM贝塔接近于0。Carhart四因子模型的Alpha为每月2.31%(t统计量 = 7.48),R方仅为0.021,表明模型捕获了主流因子无法解释的显著alpha。
SHAP特征分解
全球SHAP贡献计算显示:
行为特征贡献了总归因的58.2%。
规模特征贡献了16.4%。
基本面特征贡献了14.7%。
价值特征贡献了10.7%。
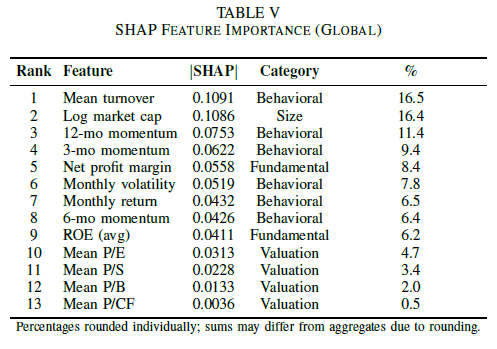
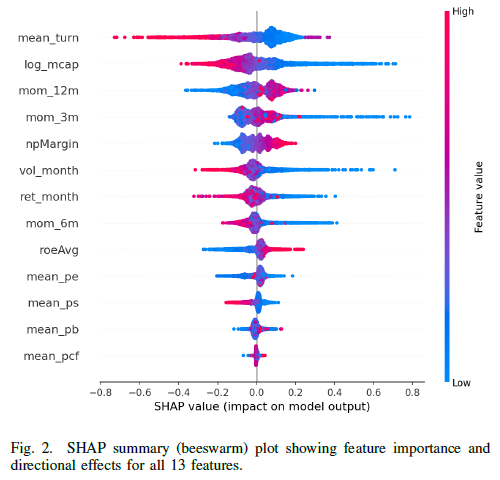
具体到单个特征,平均换手率(换手率)的SHAP值最高(0.1091),占总归因的16.5%,对数市值紧随其后(0.1086,16.4%),12个月动量(0.0753,11.4%)等也贡献显著。相比之下,估值类特征如平均市盈率(P/E)、市净率(P/B)、市现率(P/CF)的SHAP值较低,合计仅占约10.6%,其中平均市现率(P/CF)的SHAP值最低(0.0036,0.5%)。SHAP蜜蜂图进一步展示了每个特征的SHAP值分布及其对模型输出的影响方向(高/低特征值的影响)。
消融研究
消融研究通过逐一剔除特征组并观察AUC的变化来衡量特征的重要性。
剔除规模(对数市值)导致AUC下降最多(-0.0092),表明其具有最强的判别能力。
剔除基本面(ROE/利润率)使AUC下降-0.0051。
剔除换手率使AUC下降-0.0037。
剔除动量使AUC下降-0.0032。
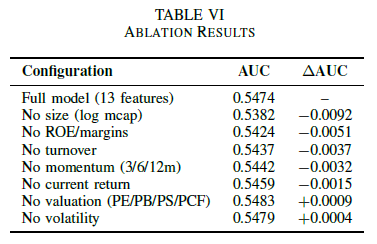
值得注意的是,剔除估值比率(PE/PB/PS/PCF)不仅没有降低AUC,反而使其略微提升了+0.0009。剔除波动率也使AUC提升了+0.0004,说明这些特征在模型中可能引入了噪声。
SHAP和消融分析结果的差异揭示了特征的可替代性结构。换手率在SHAP中排名第一(高使用率),但在消融分析中仅排第三(中等独立增量价值),表明换手率是一个被高度利用的特征,但其作用可以被其他特征替代。而规模(对数市值)在SHAP中排名第二,在消融分析中排名第一,表明规模在预测中具有不可或缺的核心价值。
行业可迁移性
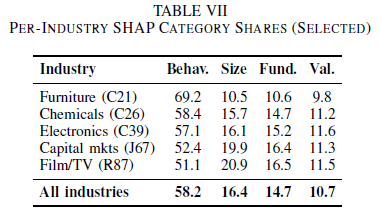
该框架在50个行业中的48个产生了正的多空价差(二项分布 p < 10^{-12})。跨行业的SHAP分析(表VII)证实了“行为指标 > 估值指标”这一层级结构在所有行业中普遍成立。行为特征的贡献在所有55个组中都超过50%,估值因子在所有行业中都是最弱的,其贡献范围在8.5%至14.9%之间。例如,在家具制造业,行为特征贡献高达69.2%;在金融业(资本市场),行为特征的贡献为52.4%。
交易成本
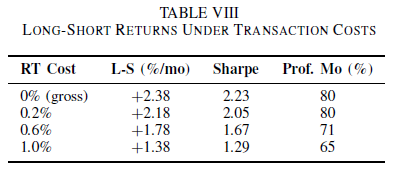
在考虑了不同水平的往返交易成本后,模型策略依然表现出盈利能力。在1.0%的往返成本下,多空收益依然为每月+1.38%,夏普比率为1.29,盈利月份占比65%。在0.6%的成本下,夏普比率仍为1.67。这表明策略在实际交易环境下具有较强的鲁棒性。
总结
在55个月的样本外测试中,XGBoost模型取得了AUC 0.547,多空组合月收益+2.38%(Newey-West t = 5.94),Carhart四因子alpha为每月+2.31%(t = 7.48)。在预测能力归因上,SHAP将58.2%的预测力归因于行为信号,而估值信号仅占10.7%——这一模式在5个日历年和48/50个行业组中保持一致,颠覆了传统的价值投资导向。
SHAP与消融诊断是最具实际应用价值的发现。两者的组合使用揭示了特征交互结构:当特征在SHAP中具有高归因而在消融分析中成本中等时,它们可以被类似特征替代;而那些具有高消融成本的特征则是核心依赖。这些发现对生产决策系统的容错性具有直接相关性。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
