VP-MACD:基于交易量-价格自适应的MACD
“A Volume-Price-Adjusted MACD Trading Strategy with Sensitivity Calibration for U.S. Equity Indices”
技术分析用市场数据生成交易信号,MACD 是常用指标,传统信号滞后、未纳入交易量和盘中价格信息。本研究提出 VP-MACD 框架,将交易量、波动性和价格结构信息嵌入指标构建,引入灵敏度参数 λ 改善信号响应。
【 扫描文末二维码加入星球获取论文 】
摘要
传统MACD交易规则有信号滞后和易产生虚假信号问题。本研究开发了VP-MACD框架,将成交量、波动率和日内价格结构纳入传统指标,并引入灵敏度参数λ,以提前交易入场并增强对市场变动的响应。以标普500、纳斯达克100和道琼斯工业平均指数为代表,对2018-2022年历史数据校准模型,2023-2026年2月进行样本外评估。
结果显示,该框架在盈利性、风险调整回报和下行风险控制方面表现优于基线MACD策略,交易信号少但更具选择性,表明纳入额外市场信息可提升美国股票指数市场信号质量。
简介
技术分析用市场数据生成交易信号,MACD 是常用指标,但有两大局限:信号滞后、未纳入交易量和盘中价格信息。以往研究通过优化参数或添加指标解决局限,但前者易过拟合,后者分析结构零散。
本研究提出 VP-MACD 框架,将交易量、波动性和价格结构信息嵌入指标构建,引入灵敏度参数 λ 改善信号响应。一是统一增强 MACD 结构;二是引入可调节参数平衡信号选择性和入场时机;三是对三大美股指数进行严格样本外评估。
相关工作
市场效率与技术分析
技术交易规则的实证可行性与市场效率辩论紧密相关。弱式有效市场假说认为过去价格信息已反映在当前价格中,技术分析无用;行为金融学则归因于投资者情绪和反馈动态;自适应市场假说调和二者,认为技术规则盈利能力随时间和市场环境变化,如MACD在特定市场或状态下仍有预测价值。
MACD性能的实证证据
Brock等(1992)表明简单技术交易规则回报与弱式有效市场不符,Park和Irwin(2004)发现技术规则在部分市场有显著经济利润,结果受资产类别、时间和方法影响,Anghel(2015)显示各国信息效率差异大,美国排名低,与本研究相关。
个体市场证据显示MACD表现因市场而异,Chong和Ng(2008)、Chong等(2014)、Chen(2021)、Hejase等(2017)、Gunasekarage和Power(2001)研究表明其效果受市场特征而非发达与新兴市场区分影响。
MACD策略在非传统资产有适应性,Cohen和Qadan(2022)、Kang(2026)分别证实其在加密货币和黄金市场有效,但表现受市场结构和实施设计影响。
传统MACD的局限性及其改进
传统MACD有两个结构弱点:一是基于历史收盘价的指数移动平均构建,反应有延迟;二是忽略交易量和日内价格结构,在震荡市场常产生虚假信号,在盘整或趋势反转期效果变差。
此前有两种补救策略:一是参数优化,但有样本内过拟合和数据窥探风险,参数跨机制可转移性有限;二是用补充市场信息增强MACD,但多是组合指标,未将信息融入核心构建。
本研究提出基于交易量-价格自适应的MACD(VP-MACD),将交易量、日内波动率和K线价格结构嵌入价格输入,引入灵敏度参数λ控制入场时机,提升信号稳健性和实际可转移性,不依赖特定市场参数优化。
方法
本文先引入MACD指标及组件,说明基于信号线交叉的交易规则,指出传统MACD有信号滞后和易产生虚假信号的局限;提出整合成交量、价格波动和结构价格信息的VP-MACD模型;给出回测设计和评估指标以评估该方法有效性。
MACD技术指标定义
移动平均线(MA)是技术分析基础工具,简单移动平均线(SMA)是资产收盘价算术平均
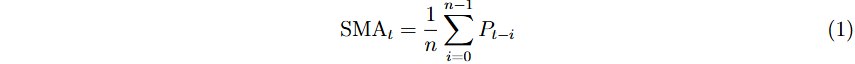
用于识别市场趋势,过滤短期价格噪音。投资者常用MA5、MA20、MA60判断短、中、长期市场情绪,SMA存在反应慢、有滞后的缺点。
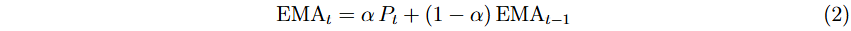
指数移动平均线(EMA)为部分解决SMA滞后问题,对近期价格赋予更大权重,定义为
EMA虽提升传统均线响应性,但均线本身难测趋势强度等。MACD由Gerald Appel于1979年基于EMA框架开发,成技术分析基石,计算涉及(n fast, n slow, n signal)三个可调参数,标准配置为(12, 26, 9),适用于多资产与时间频率。
MACD由三部分组成:
MACD线:短期与长期EMA之差,围绕零振荡,偏离零越大动量越强。
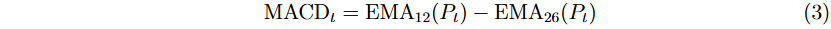
信号线:MACD线的9期EMA。
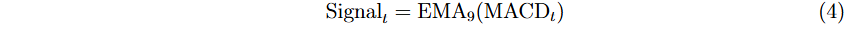
柱状图:MACD线与信号线之差,衡量动量强度与方向,在零线上方向零移动可能预示趋势反转。
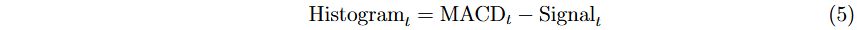
MACD交易规则
基于MACD指标制定交易规则,规则由MACD线与信号线的交互、二者与零线及价格走势的关系构建。
MACD信号线交叉策略
常见交易规则基于MACD线与信号线交叉:MACD线向上穿过信号线为买入信号,表明上涨动能增强;向下穿过为卖出信号,暗示动能减弱。还给出了交易信号的定义(但原文此处表述混乱,未清晰提炼出准确内容)。
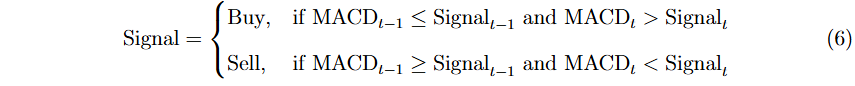
MACD零线交叉策略
MACD与零轴位置关系:MACD上穿零轴为买入信号,表明短期动量超长期;下穿零轴为卖出信号。
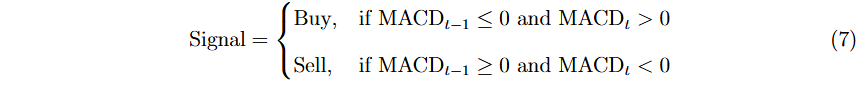
MACD 背离
指价格走势与MACD线方向不匹配,是当前价格趋势可能失速、潜在反转的预警。
牛背离:价格新低而MACD线抬高,暗示下跌动量减弱,或现买入信号。
熊背离:价格新高而MACD线走低,表明上涨动量减弱,或现卖出信号。
本研究以信号线交叉策略为基础交易机制,因其在技术分析中广泛应用,为评估VP-MACD模型实证表现提供标准基准。为保证对比分析内部有效性,初始阶段排除零轴交叉和MACD背离等交易规则。隔离此特定规则,便于先识别指标行为特征,后续再解决其结构局限。
传统MACD指标的局限性
传统MACD框架存在信号滞后、对噪声价格敏感、未纳入成交量和日内价格结构等补充市场信息等局限。这些局限促使设计VP-MACD模型,该模型将成交量、波动率和日内价格结构嵌入MACD价格输入,并引入λ-调整入场规则以减少信号滞后、改善入场时机。
基于成交量-价格自适应的 MACD(VP-MACD)
本文提出VP-MACD,将成交量、价格波动和结构价格信息融入传统 MACD 框架。
定义调整价格 (P_t^*) 为成交量加权调整价格,整合了波动性和日内价格运动,包含成交量、相对波动率成分 (σ_i) 和日内价格结构 (r_i) 。
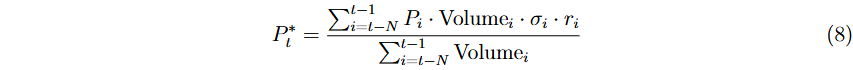
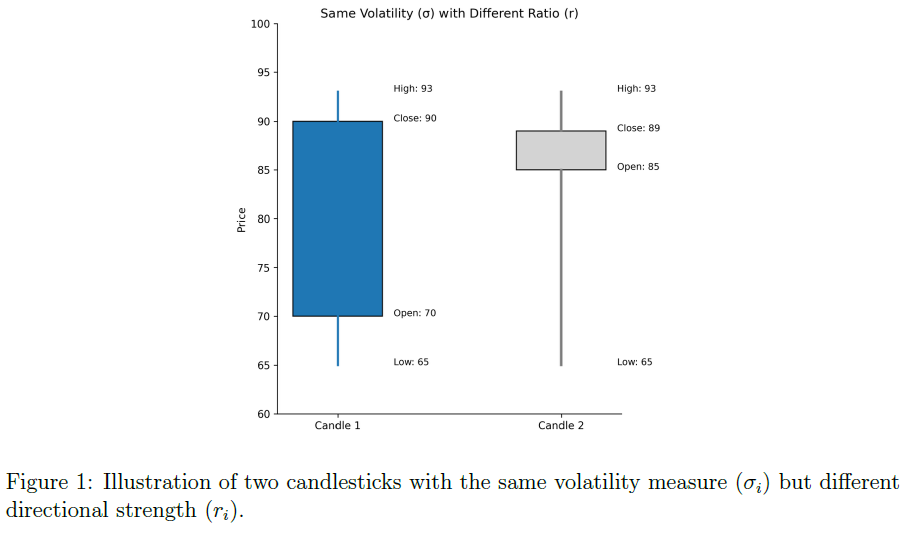
(σ_i) 衡量每日高低价范围变化并归一化, (r_i) 捕捉日内价格运动方向强度,二者使 (P_t^*) 纳入交易强度、价格可变性和价格结构信息。
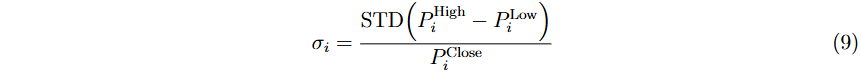
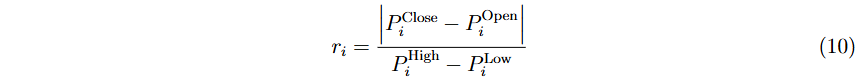
用 (P_t^*) 构建 VP-MACD 指标,类似传统 MACD 计算;信号线为 (EMA_9(VP-MACD_t)) 。
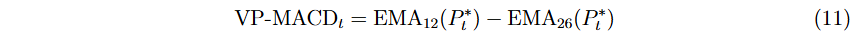
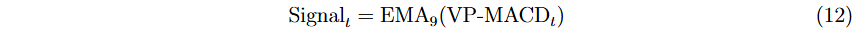
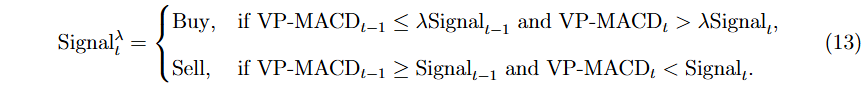
引入灵敏度参数 (λ∈(0.8, 1)) 调整买入信号规则,降低有效信号线阈值,提前入市,同时避免过早信号。
回测框架和评估指标
研究评估策略A(传统MACD交叉策略)、策略B(MACD + λ策略)、策略C(VP-MACD策略),用多指标在不同市场条件下对比各策略表现。
数据
本研究采用美国三大主要股票指数(标普 500、纳斯达克 100、道琼斯工业平均指数)的日市场数据,三指数代表美股市不同板块,构建方法和价格动态有差异,均具高流动性。
数据来自雅虎财经,含开盘、最高、最低、收盘及交易量 5 个特征,样本期为 2018 年至 2026 年 2 月,排除非交易日。为防过拟合,数据集分为 2018-2022 年训练期和 2023 年-2026 年 2 月测试期,分别含 1259 和 791 个交易日观测值,模型参数在训练集校准、测试集评估以反映样本外表现。
回测设置
回测模拟初始资金 10 万美元,无杠杆,长多策略,按最小 1 股全仓交易。买卖信号基于 MACD 日收盘价,次日开盘价执行交易,避免前视偏差。单向交易成本 4 个基点(含 3 个基点交易成本和 1 个基点滑点),往返成本 8 个基点。
对参数 λ 在[0.8, 1.0]以 0.02 为增量进行网格搜索,为各策略和指数在训练集确定最优 λ,用于测试集。
评估指标
为综合评估VP-MACD策略相对于基准模型的表现,采用多指标从多视角评估,包括:
交易活动:以总交易数衡量,反映交易信号频率与市场参与度。
胜率:盈利交易数与总交易数之比,体现交易结果一致性。
盈亏比:评估风险回报,大于1表示平均盈利超平均亏损。
期望收益:结合胜率和盈亏比,衡量平均每笔交易预期利润。
总盈亏:最终与初始资产差值,反映绝对盈利能力。
夏普比率:评估策略收益与风险的效率。
最大回撤:衡量投资组合最大损失,体现不利市场下的风险。
统计检验:通过单边t检验对比不同策略均值回报,验证VP-MACD策略表现提升的显著性。
结果
交易特点
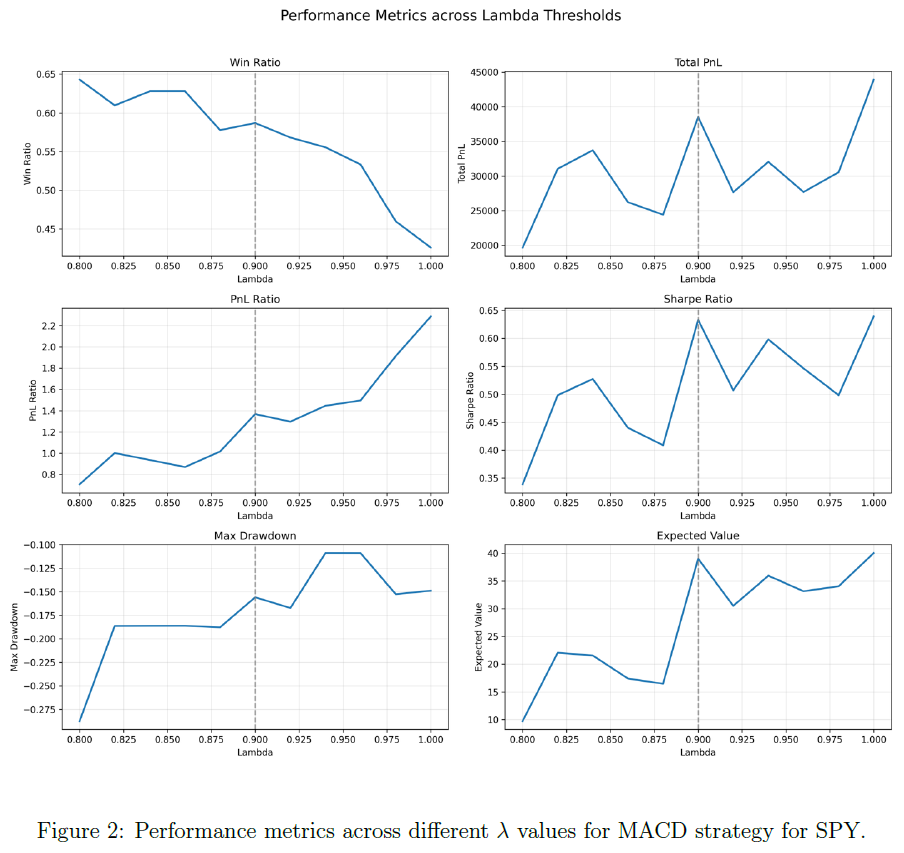
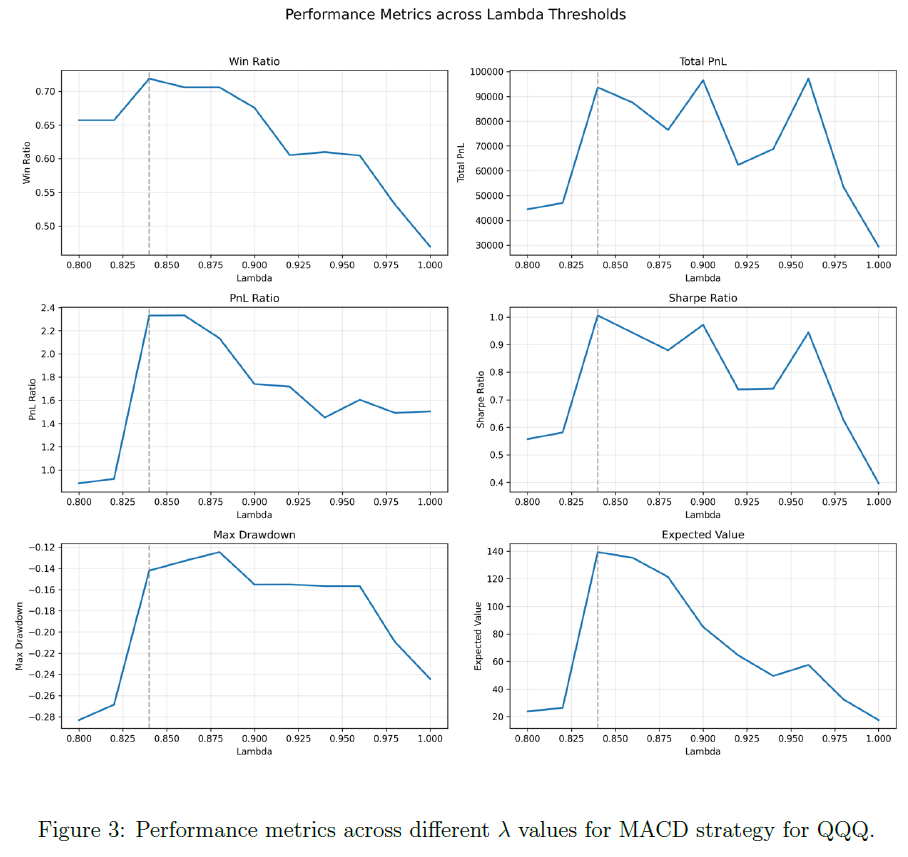
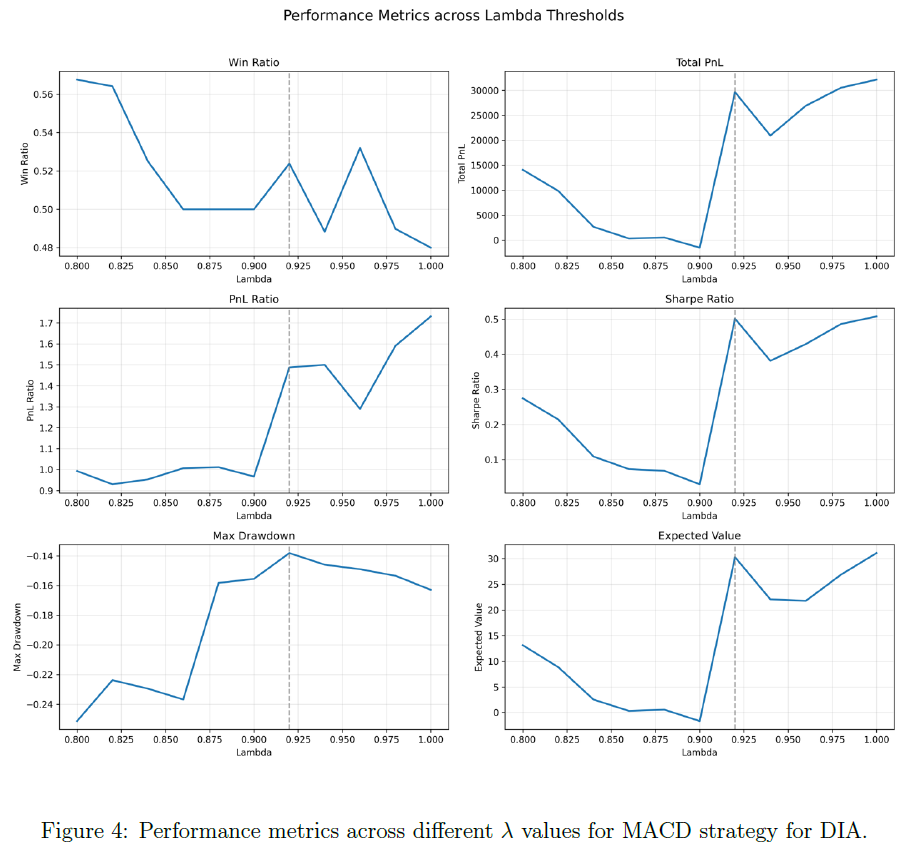
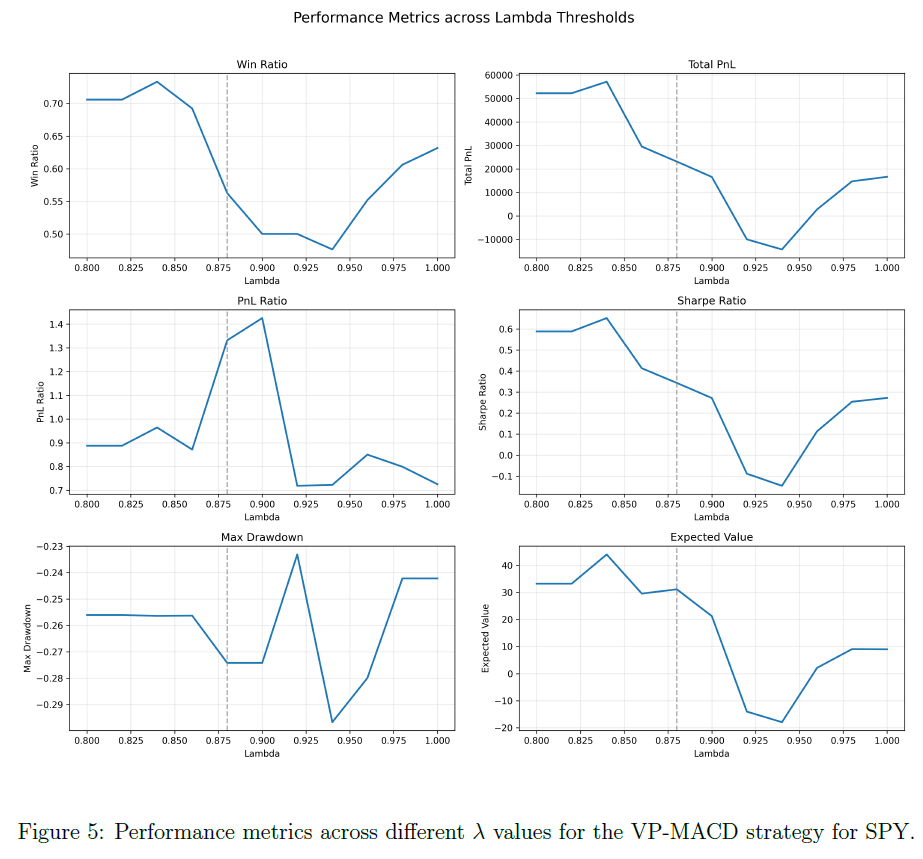
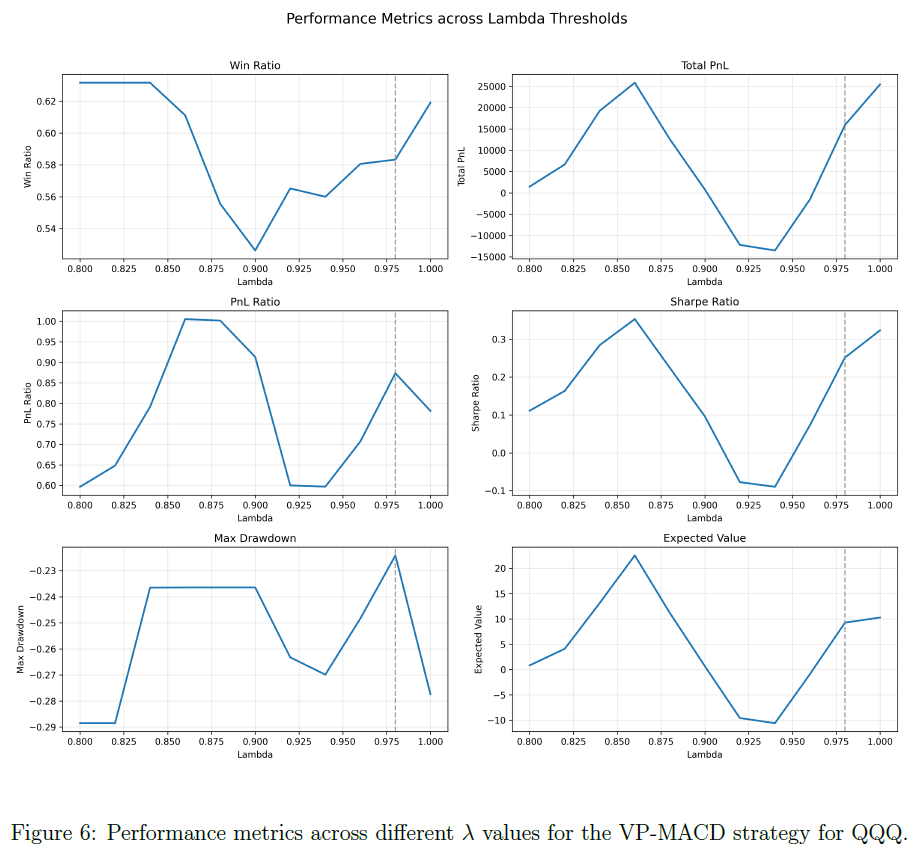
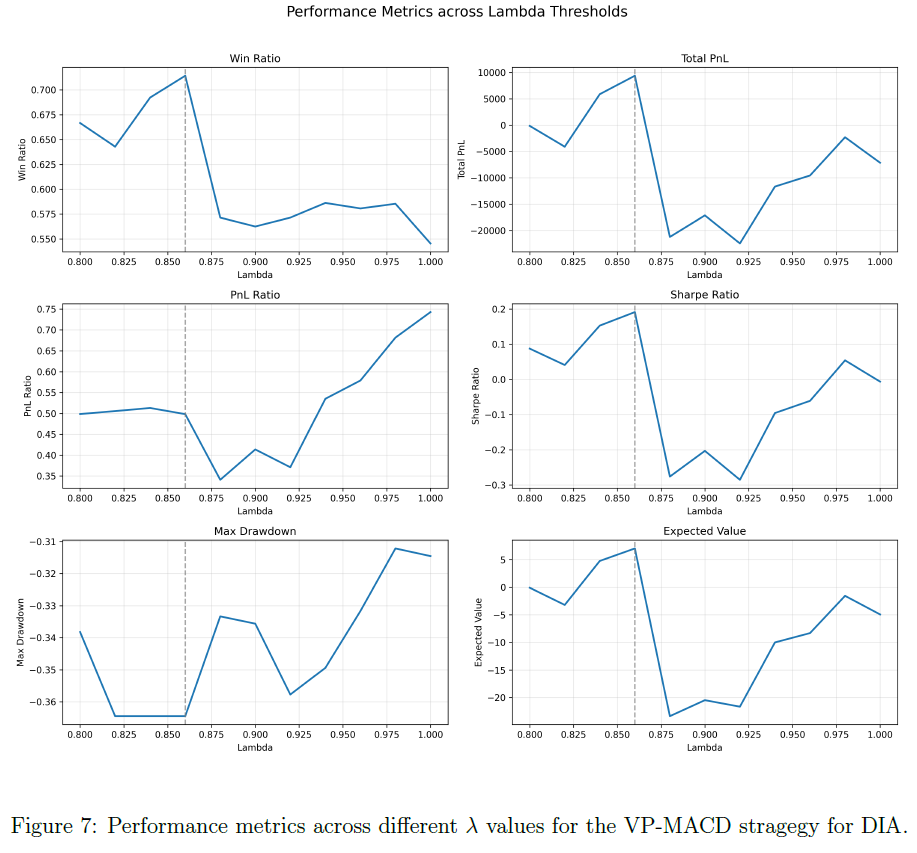
为比较三种策略,针对每个指数,在训练样本中分别优化 MACD + λ 和 VP-MACD 策略的灵敏度参数 λ。在 λ ∈ [0.8, 1.0] 范围以 0.02 为增量进行网格搜索,为每个策略-指数组合生成 11 个候选值。通过对胜率、总盈亏、盈亏比、夏普比率、最大回撤和期望值这六个交易绩效指标的多标准评估来选择最优 λ,兼顾收益、风险调整绩效、下行风险和每笔交易盈利能力,优先选择能提高夏普比率、盈亏比和期望值且不显著增加最大回撤、不依赖总盈亏不稳定变化的 λ 值。
MACD + λ策略
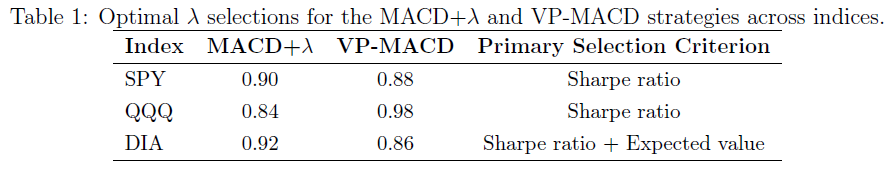
SPY:λ越高绝对回报等越高,但波动和回撤增加,Sharpe比率在λ = 0.90达平衡,选此为最优。
QQQ:指标不稳定,Sharpe比率在λ = 0.84达峰值,低λ增强短期响应,选λ = 0.84。
DIA:指标随λ增加单调改善,Sharpe比率在λ = 0.92显著提升,选λ = 0.92。
VP-MACD策略
SPY和DIA:最优λ分别为0.88和0.86,额外信息使指标灵敏度调整更强。
QQQ:最优λ升至0.98,高波动市场需保守设置防过度反应。
总体结论
最优λ由市场波动和指标信息结构共同决定,稳定市场可增强灵敏度,波动市场需保守设置。表1总结两策略各指数最优λ。
表现
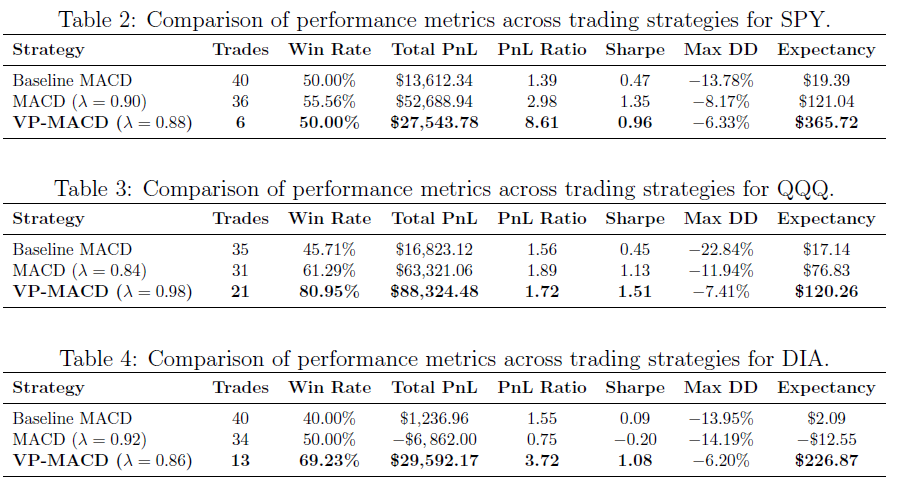
该部分用2023年1月1日至2026年2月28日测试数据评估三种交易策略表现,训练数据仅用于参数校准(如选择敏感度参数λ)。三种策略为:策略A(基线MACD交叉策略)、策略B(MACD + λ策略,对传统MACD信号应用优化的λ调整入场规则)、策略C(提出的VP-MACD策略,应用单独优化的λ调整入场规则)。策略B和C的最优λ值在训练数据上分别校准后用于测试期。
λ效应:策略B vs.策略A
在所有三个指数中,策略B相对于策略A提高了胜率,这表明引入λ通过过滤掉较弱和嘈杂的交易信号来提高信号质量。这表明λ作为一种平滑或过滤机制,优先考虑更强的趋势。
对于SPY和QQQ,策略B也提高了风险调整后的绩效,这反映在更高的夏普比率和PnL比率上。这表明去除低质量信号会带来更一致的回报。然而,这种改善并非在所有市场都是一致的。对于dia,虽然胜率增加,但总PnL减小并变为负值。这意味着一些有利可图的交易与嘈杂的信号一起被过滤掉了。在像DIA这样相对较小或移动较慢的市场中,积极的过滤不仅可以消除错误信号,还可以消除较小但有意义的机会。
综上所述,λ提高了交易质量,但引入了一种权衡,即减少了交易频率,并可能错过有利可图的信号。
额外信息的影响:策略C vs.策略B
与策略B相比,策略C在三个指数上改善了关键风险控制和交易质量指标,提升预期值、降低最大回撤。
QQQ:策略C提升了盈利能力和风险调整表现,额外信息增强信号可靠性。
SPY:策略C改善部分交易质量指标,但交易次数从36减至6,总盈利未超策略B,因市场稳定,额外信息可能剔除有效机会。
DIA:策略C大幅超越策略B,扭转负盈利,改善多数指标,额外信息助于发掘有用信号。
策略C对QQQ和DIA效果最佳,SPY结果较复杂,VP-MACD提升信号质量和风险控制,对总盈利的影响取决于市场条件。
整体比较与取舍
与策略A相比,策略C在关键绩效指标上表现更优,体现更强盈利能力、更好风险控制和交易表现,说明λ调整结合相关信息能提升盈利与风险调整表现。
策略B和C交易次数少于策略A,λ调整和额外信息有过滤效果,虽提升信号质量、减少误判,但有错过盈利机会风险,存在信号精度与市场响应的权衡,在不同市场环境效果不同。
策略B通过λ调整MACD响应提升信号质量,策略C进一步融入额外市场信息,VP-MACD模型在增加信息提升信号选择且不过度降低策略响应能力时最有效。
性能改进的统计意义
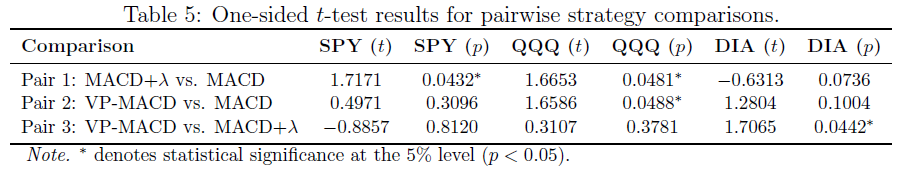
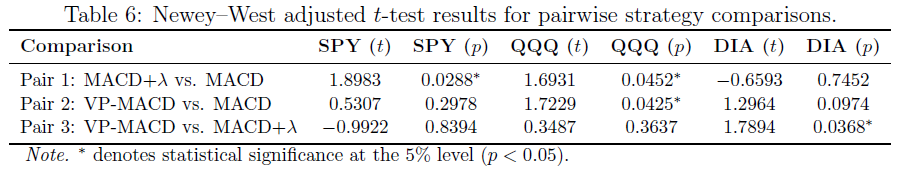
为检验VP-MACD策略改进是否显著,对2023年1月1日至2026年2月28日策略间日回报差异进行三项互补测试,策略B和C用优化λ值。
三项测试分别为:单边t检验、Newey-West调整t检验、循环块自助法检验。
按框架进行三对比较:策略B与A、策略C与A、策略C与B。
单边t检验:SPY中策略B优于A;QQQ中策略B、C均优于A;DIA中策略C优于B。
Newey-West调整t检验:结果与单边t检验基本一致。
循环块自助法检验:确认关键显著结果。
结论:λ调整在部分市场改进传统MACD策略;VP-MACD额外信息在QQQ和DIA有增量价值,策略改进因市场而异。
总结
本文提出量价调整的MACD(VP-MACD)框架及灵敏度参数λ,以解决传统MACD滞后和假信号问题。2018-2022年为训练期,确定各策略和各指数(SPY、QQQ、DIA)的最优λ值,用于2023-2026年2月测试期,不同市场结构需不同信号响应水平。多指标评估显示,VP-MACD在盈利能力、风险调整回报和下行风险控制上总体优于基线MACD,预期值提升显著。对比VP-MACD和MACD + λ,前者增加的信息有额外价值,尤其对DIA。统计测试支持经济发现,不同市场中VP-MACD或MACD + λ有显著改进,表明应根据市场条件校准交易指标。
分析表明存在信号选择性与交易频率的权衡。VP-MACD框架交易次数少于基线MACD,其加入的信息可过滤弱或嘈杂信号,提高交易质量、风险控制和预期价值,但可能减少交易数量、限制小样本统计效力。VP-MACD在不过度减少有效交易时最能提升信号质量。研究测试期虽有约800个日观测值,但严格过滤规则下交易数量受限。未来研究可延长测试期、用高频数据、拓展市场范围以增加交易观测,评估策略统计显著性和稳健性。此外,VP-MACD框架可拓展至其他股票市场及资产类别。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
