AlphaCrafter:全栈多智能体横截面量化交易框架
“AlphaCrafter: A Full-Stack Multi-Agent Framework for Cross-Sectional Quantitative Trading”
传统量化策略从经典因子定价模型发展到机器学习、深度学习方法,但存在依赖人工特征、架构和超参数,难适应市场结构变化的问题。
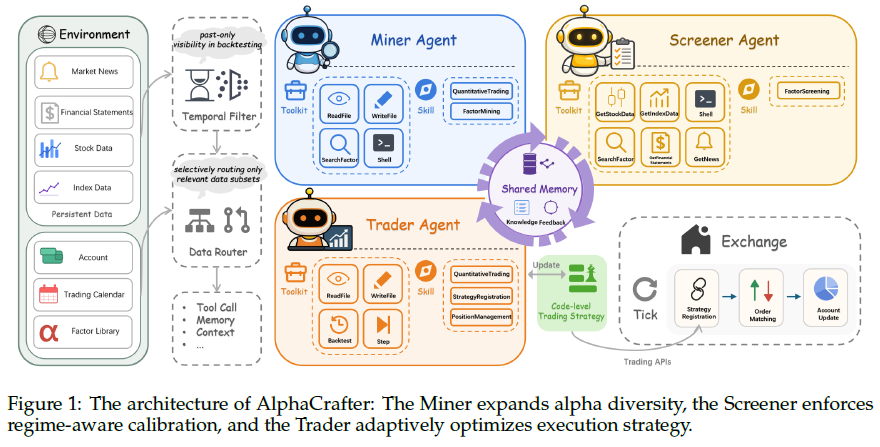
本文介绍AlphaCrafter多智能体框架,通过三个智能体(Miner、Screener、Trader)实现连续自适应的横截面交易系统,形成假设-验证-执行循环。
对沪深300指数和标准普尔500指数的广泛实证评估表明,AlphaCrafter在风险调整后的回报方面始终优于最先进的基线,同时在独立试验中表现出最低的绩效差异,证实了综合因素发现和自适应执行在不同市场环境中产生稳健的交易绩效。
【 扫描文末二维码加入星球获取论文 】
摘要
金融市场非平稳,构建盈利量化策略需结合因子发现、制度自适应选择和风险约束执行,但现有方法多在静态或孤立假设下优化。因子挖掘框架假定因子有效性跨市场制度持续,执行系统引入行为噪声而非系统理性,缺乏统一量化框架。本文提出 AlphaCrafter 全栈多智能体框架,通过连续自适应的因子到执行流程,跟踪并响应市场变化。该框架含矿工、筛选器和交易员三个智能体,形成闭环横截面交易系统。对 CSI 300 和 S&P 500 的实验表明,其在风险调整回报上优于现有基线,且跨试验方差最低,证明集成自适应设计能带来稳健交易表现。
简介
传统量化策略从经典因子定价模型发展到机器学习、深度学习方法,但存在依赖人工特征、架构和超参数,难适应市场结构变化的问题。大语言模型为量化流程自动化带来新可能,现有方案有角色扮演模拟和代码驱动执行等,但存在高延迟、行为偏差或流程碎片化问题。
本文介绍AlphaCrafter多智能体框架,通过三个智能体(Miner、Screener、Trader)实现连续自适应的横截面交易系统,形成假设-验证-执行循环。一是实现端到端自适应量化流程,解决现有工作的静态碎片化问题;二是基于市场状态构建因子集合,无需重新训练或人工校准;三是在CSI 300和S&P 500上表现出优于基线的风险调整收益和低方差。
相关工作
基于LLM的智能系统
大语言模型(LLMs)发展推动了自主推理与决策的智能体系统发展,系统类型多样。研究聚焦通过基于技能的框架规范智能体行为。“AlphaCrafter”契合特定领域智能体工作流,且实现专业智能体间的分层协调。
LLM用于金融交易
LLMs在金融领域应用渐多,如FinGPT、FinLlama等模型在金融任务表现良好,但依赖静态数据、缺实时市场经验,限制实时交易优化。金融交易现有新闻驱动、反射驱动、因子优化等智能体架构,此前多智能体协作系统在因子挖掘上较分散,AlphaCrafter则在多智能体框架下统一因子生成、选择及自适应交易。
AlphaCrafter
交易环境建模
交易环境形式化为元组 E = (M, Z, Pi, T, J),其中 M 为市场状态空间,含可交易资产及宏观等信息;Z 是因子库;Pi 是可允许交易策略空间;T 为交易天数离散集;J 是量化策略表现的评估函数。所有智能体可访问共享内存 H,其经定期总结保持持久,能让系统随市场变化集体调整行为。
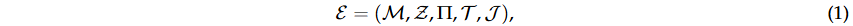
挖掘智能体
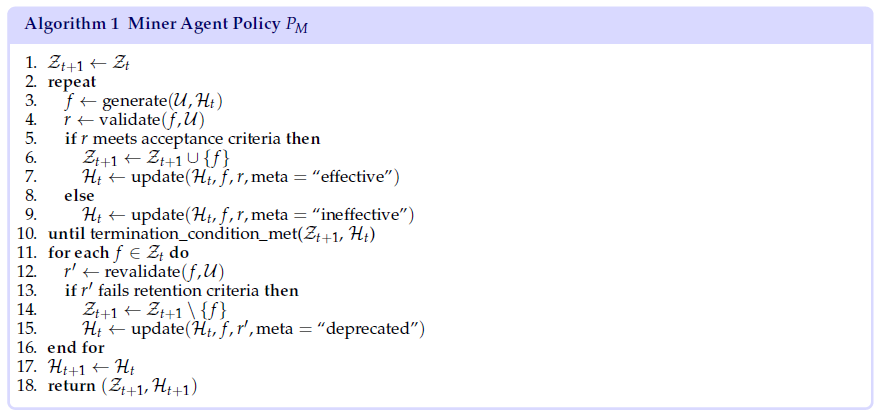
Miner 智能体负责自主生成因子、严格验证及持续维护因子库。其策略 PM 引导对资产宇宙 U 的迭代探索与利用,提出候选因子并根据历史资产数据评估,选择性纳入因子库 Z。当因子质量和库多样性达标时,自主终止探索。Miner 基于当前因子库 Zₜ、资产宇宙 U 及记忆 Hₜ 运行。策略 PM 含生成循环,用 IC 等指标验证候选因子,通过的因子附元数据保存,验证结果记录在案。后续维护阶段重新验证现有因子,剔除性能大幅衰减的因子。
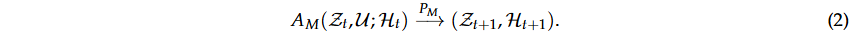
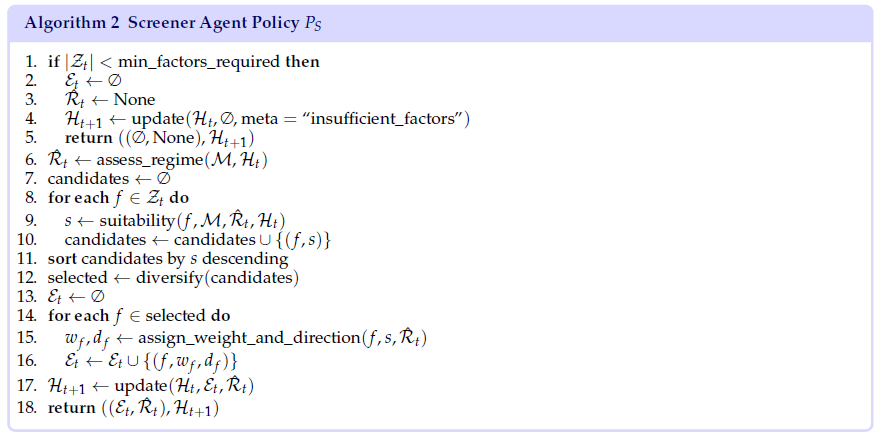
筛选智能体
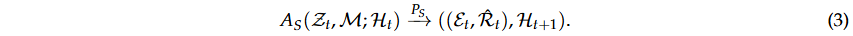
算法 2 展示选择过程,按制度条件适用性评分对因子排序,考虑相关性降低集中风险,输出结构化集合,更新记忆 H 为下游智能体提供背景信息。
交易智能体
交易智能体通过整合因子集合 Et、市场状态评估 R^t,结合自主约束和专有逻辑制定交易策略 πt,在资产集 U 上操作。
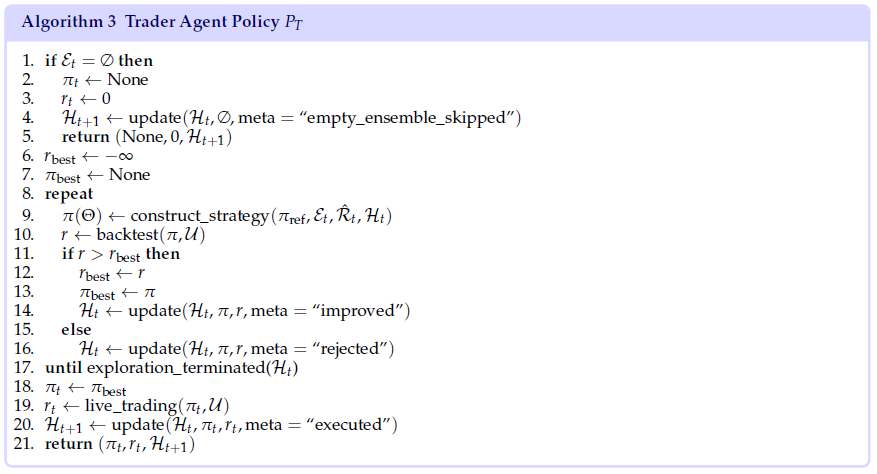
其策略 PT 进行超参数优化,探索参考策略 π ref 的配置 Θ,注入辅助规则和风险敞口约束。
通过历史数据回测评估候选策略,选择使风险调整目标最大化的配置,并在实时资产上执行投资组合。
操作形式化为
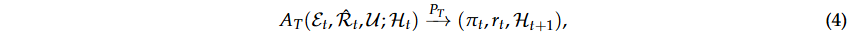
rt 为执行 πt 的实际回报。
参考策略 π ref 按特定机制构建投资组合,交易员根据执行结果更新记忆,实现策略持续优化。
挖掘智能体、筛选智能体和交易智能体协同构成闭环自适应系统,算法 3 描述了交易员智能体策略。
整体目标
在每个决策交易日 t,智能体的复合行动产生策略 π t ∈ Π ,目标是最大化后续时期执行策略的评估泛函 J,J 会对回撤和波动进行惩罚以实现稳定资本增值。Π t 是基于当前因子库 Z t 、市场制度 R ˆ t 和记忆 H t 可实现的可行策略子集,目标表示为
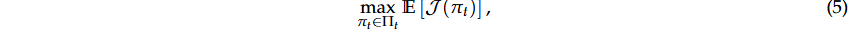
实验
实验设置
数据集
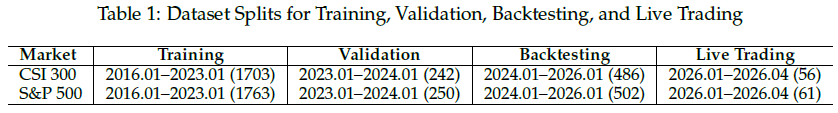
实验使用涵盖中国 A 股(沪深 300 成分股)和美国股市(标普 500 成分股)的综合数据集,包含价格成交量、基本面指标、财务报表、另类数据四类,数据集时间划分见表1。
评估指标
采用三个标准金融指标评估所有方法:年化收益率(AR)反映绝对盈利能力;夏普比率(SR)量化风险调整后表现;最大回撤(MDD)体现下行风险暴露。因子层面评估还报告信息系数(IC)及信息系数信息比率(ICIR),IC衡量因子值与次日远期回报的横截面相关性,ICIR量化预测表现的稳定性。
基线
将 AlphaCrafter 与五类代表性方法对比,包括定量、机器学习、深度学习、传统交易智能体、定量交易智能体方法。基线实现按原论文推荐设置,所有方法基于相同参考策略和一致超参数配置。需特征预处理的方法用 Z-score 归一化输入数据。基于大语言模型的智能体方法用 GPT 5.3 Codex、Claude Opus 4.6、Gemini 3.1 Pro 三个骨干模型实验,报告结果取最佳表现模型。
实现细节
实验在日频横截面交易框架下进行,用收盘数据更新组合权重,模拟参数校准至真实市场。交易摩擦在该时间尺度可忽略,因前人研究表明其影响集中于高频场景。LLM 智能体方法各配置经 10 次独立试验,取四分位间距内试验结果平均以减少异常值影响。为消除 LLM 记忆和市场贝塔趋势干扰,进行标准回测和独立实盘交易,评估窗口在所有骨干模型训练数据截止时间之外。
结果
表2展示各评估方法在沪深300和标普500市场的回测与实盘交易表现,用颜色标记各列最佳、次佳、第三佳、最差、次差和第三差结果。
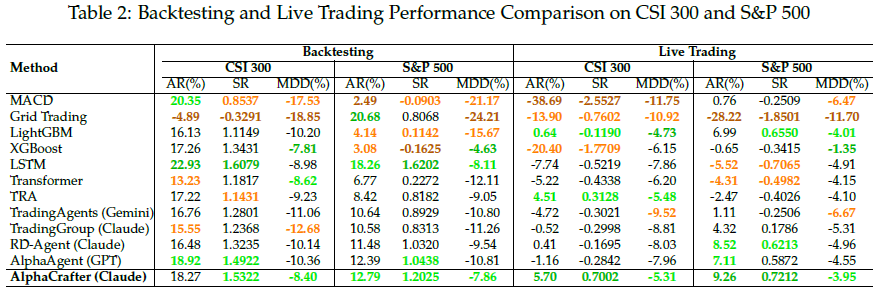
传统策略、深度学习模型、机器学习方法和基于大语言模型的智能体在回测和实盘表现差异大,存在严重的制度依赖、过拟合等问题。
AlphaCrafter是唯一在各阶段和市场均实现持续正风险调整回报的方法,能同时减轻制度敏感性和过拟合问题,附录C有其各组件贡献的详细案例研究。
稳定性研究
整体性能稳定性
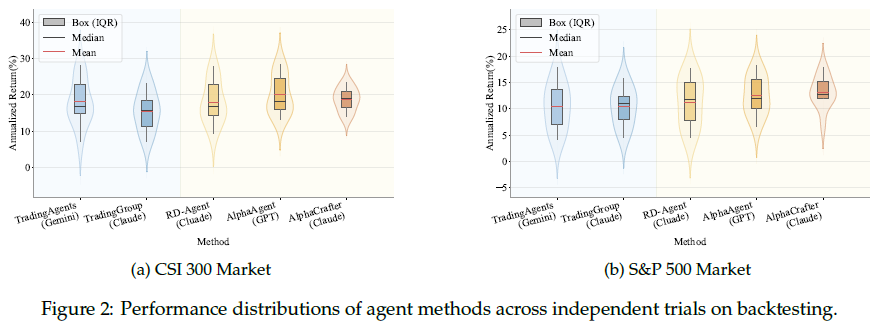
为评估基于智能体的交易方法在随机变化下的可靠性,对各方法进行10次独立试验并考察实际回报分布。图2展示了沪深300和标普500市场的表现分布,AlphaCrafter在两市场均实现稳健回报,四分位距窄、中位数稳定,对初始化和环境随机性敏感度低;相比之下,部分基线智能体方法在某些试验中方差大或有明显负异常值。结果表明AlphaCrafter在重复独立评估中表现可靠、可重复,适合实盘交易。
模型稳定性
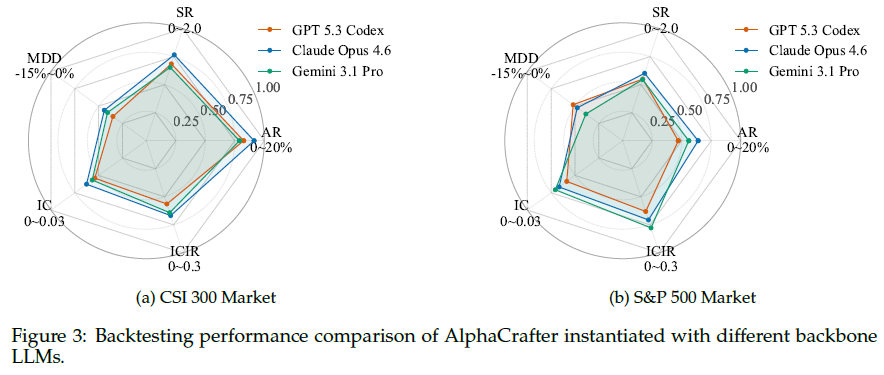
为评估 AlphaCrafter 对基础大语言模型选择的稳健性,用三个骨干模型评估其回测表现,图 3 展示沪深 300 和标普 500 市场关键风险调整指标雷达图。AlphaCrafter 在两市场的三个骨干模型上表现稳定,对具体 LLM 选择不敏感,雷达模式大致一致。Claude Opus 4.6 骨干在两市场因子挖掘和代码级策略实施能力强,整体表现略优。该稳定性从沪深 300 市场推广到标普 500 市场,体现 AlphaCrafter 模型无关设计和跨市场可靠转移性。
Alpha衰变分析
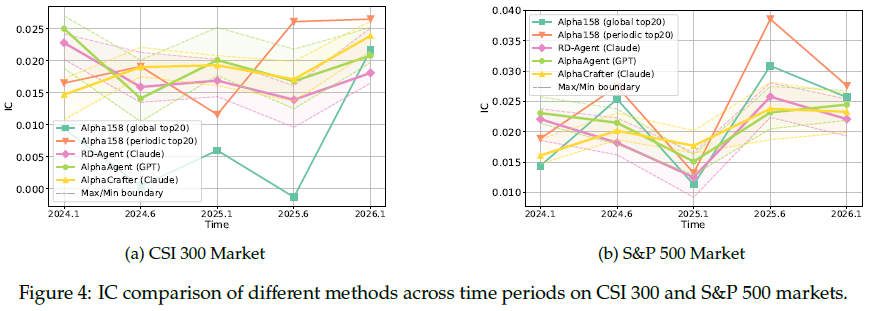
为评估因子有效性的时间稳定性,对2024年1月至2026年1月四个连续半年期进行alpha衰减分析,报告基于智能体的因子挖掘方法(RD-Agent、AlphaAgent、AlphaCrafter)及两个Alpha158基线(全局前20、定期前20)的信息系数(IC)均值、最大和最小值,AlphaCrafter动态跟踪因子库有效因子。
结果显示:两个Alpha158基线表现相反,定期前20通过频繁更新保持高IC,全局前20波动大甚至为负,表明静态因子集易受市场变化影响;三种基于智能体的方法IC稳定在0.015-0.025,AlphaCrafter后期衰减最小。动态因子管理对减轻alpha衰减、保持市场预测力至关重要。
消融分析
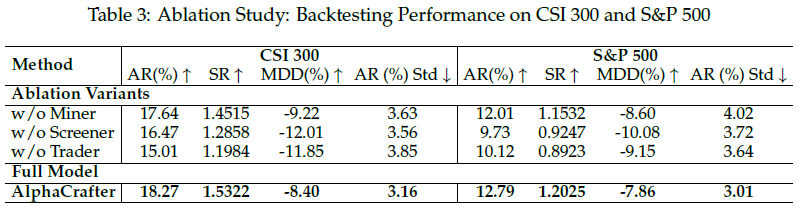
为量化各智能体边际贡献,进行三项消融实验,分别用非自适应替代方案替换单个组件:(1)w/o Miner:用静态 Alpha158 因子集替换 Miner 策略;(2)w/o Screener:用均匀随机抽样和等权重替换 Screener 策略;(3)w/o Trader:用固定参考策略替换 Trader 策略。实验均以 Claude Opus 4.6 为骨干模型。
结果显示,移除任一组件都会使各指标表现下降,证明各智能体有重要贡献:w/o Miner 使 AR 下降,凸显大语言模型驱动因子生成的价值;w/o Screener 使 MDD 增幅最大,表明 Screener 在风险缓解中的关键作用;w/o Trader 夏普比率最低,说明自适应执行对风险调整收益至关重要。全模型在两市场始终实现最高 AR、夏普比率和最低波动率。
总结
本文提出了ALPHACRAFTER,这是一个全栈自治多智能体框架,通过在单个闭环系统中统一横截面因素发现、制度感知集成选择和自适应执行来解决定量交易中的碎片化问题。通过三个专门的智能体(miner负责因子生成,Screener负责制度感知选择,Trader负责风险约束执行)的协调操作,alphacrafter可以在不需要人工返回的情况下实现持续的假设-验证-执行优化。对沪深300指数和标准普尔500指数的广泛实证评估表明,AlphaCrafter在风险调整后的回报方面始终优于最先进的基线,同时在独立试验中表现出最低的绩效差异,证实了综合因素发现和自适应执行在不同市场环境中产生稳健的交易绩效。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
