Python量化策略:比特币趋势过滤的多资产投资策略
免责声明:本文所有内容仅用于交流学习,不构成任何投资建议!投资有风险,入市需谨慎!
策略介绍
比特币趋势过滤的多资产投资策略是一种结合数字货币特性与传统资产配置的主动管理方法,其核心在于利用比特币的趋势特征来动态调整多资产组合的风险暴露,以捕捉收益并控制回撤。该策略主要包含三个关键维度:趋势识别、资产轮动与风险约束。
趋势过滤作为决策基石
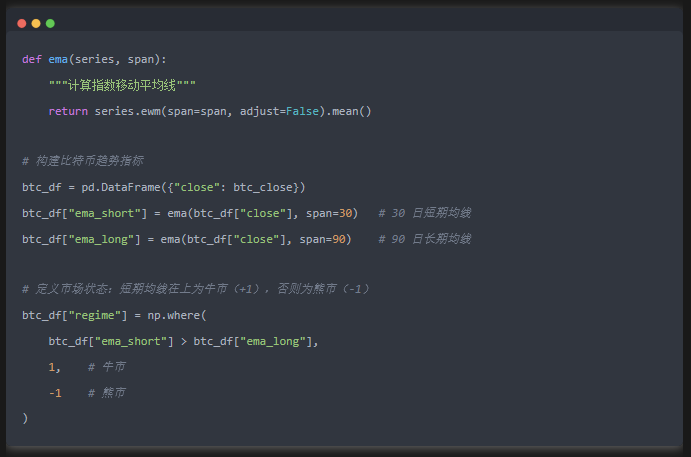
策略首先通过量化模型(如均线交叉、动量指标或波动率阈值)对比特币市场状态进行二元划分:牛市或熊市。在比特币处于明确上升趋势时,策略会提高风险资产占比;当趋势转弱或逆转时,则迅速降低仓位转向防御。这种机制本质上是通过比特币的高波动性获取趋势收益,同时规避系统性下跌风险。
多资产配置实现风险分散
与传统单一资产趋势策略不同,该策略将比特币视为资产配置的一部分,同时涵盖股票、债券、商品等传统资产。在比特币趋势信号积极时,组合可能超配比特币与股票等高风险资产;当信号转空时,则增配国债、黄金或现金类资产。这种跨类别配置既保留了比特币的高收益潜力,又通过非相关性资产对冲单一市场风险。
动态风控保障策略稳健性
策略设置严格的仓位管理规则:例如单类资产权重上限、波动率加权仓位调整等。尤其在比特币仓位管理上,通常会根据历史波动率动态调整头寸,避免极端行情下的巨额损失。部分进阶模型还会引入跨资产相关性监测,在多个市场同步下跌时强制降仓。
实证研究表明,该策略在2017-2021年的比特币牛熊周期中显著跑赢静态配置。如在2020年3月全球资产暴跌时,趋势模型能及时撤离比特币并转投避险资产,而在随后牛市中重新捕获超额收益。但需注意,策略在震荡市中可能因频繁交易磨损收益,且依赖历史数据的趋势指标存在滞后风险。
这种策略本质上是通过比特币这一高敏资产构建组合的“风险开关”,既克服了长期持有比特币的剧烈波动困扰,又解决了传统资产在低利率环境下收益不足的困境,为寻求数字货币风险敞口的投资者提供了系统化解决方案。
策略实现
【 扫描文末二维码加入星球获取完整源码 】
源码
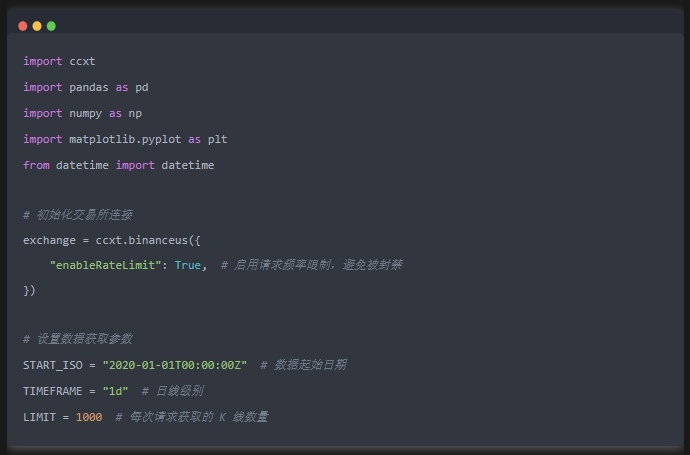
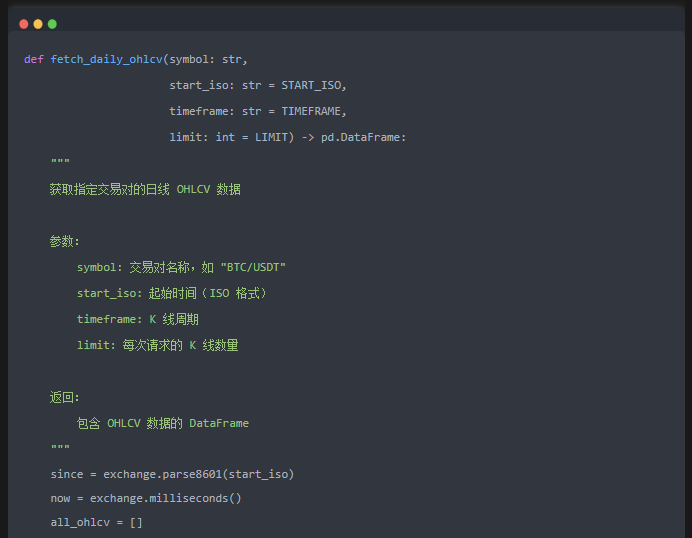
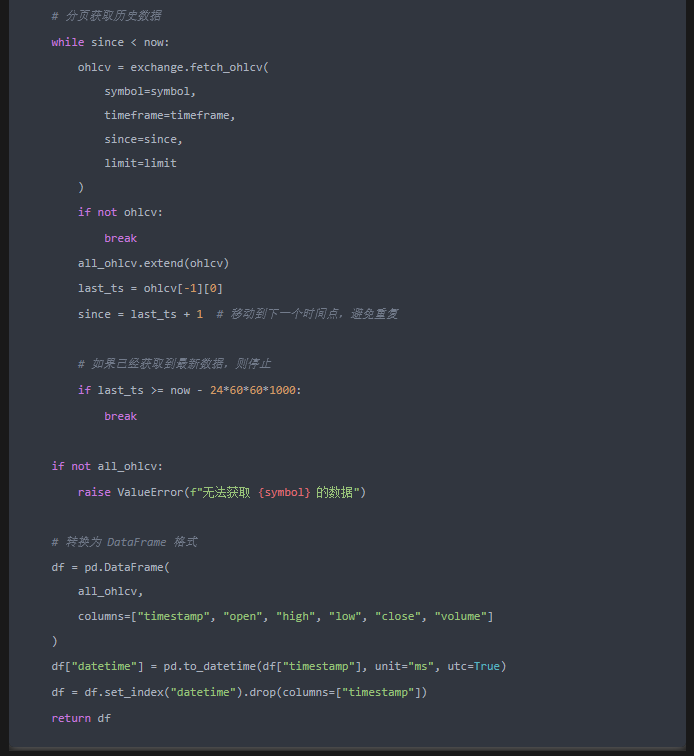
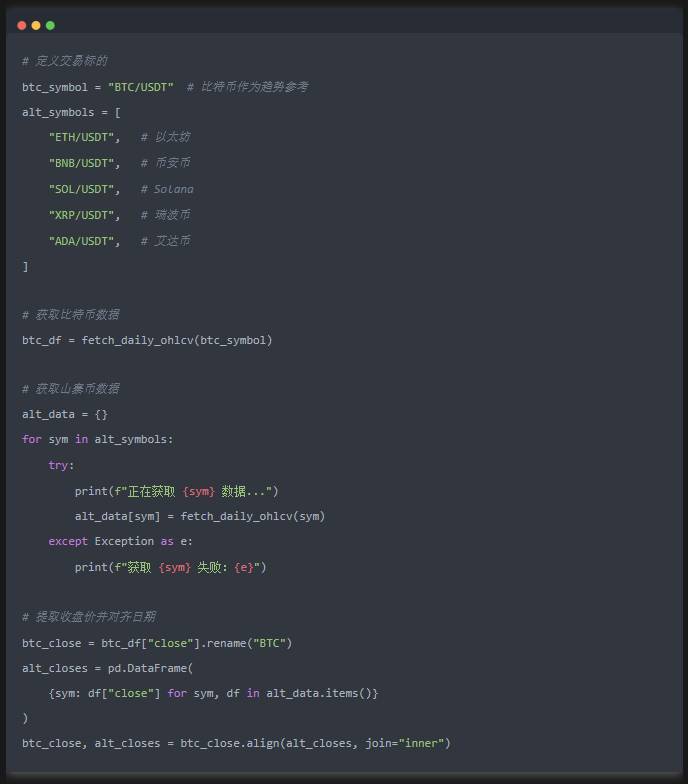
环境准备与数据获取
构建比特币趋势指标
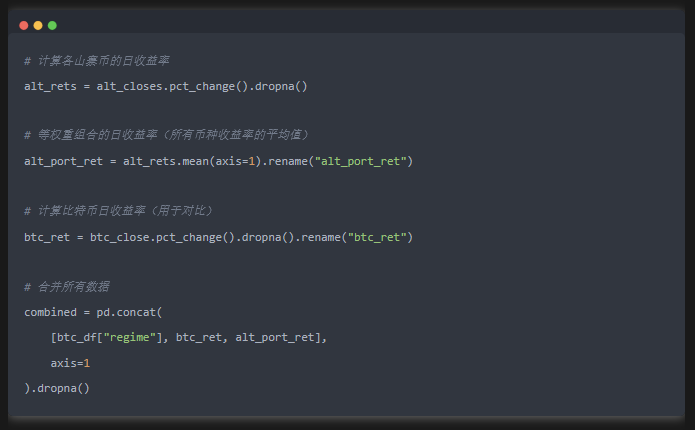
计算投资组合收益
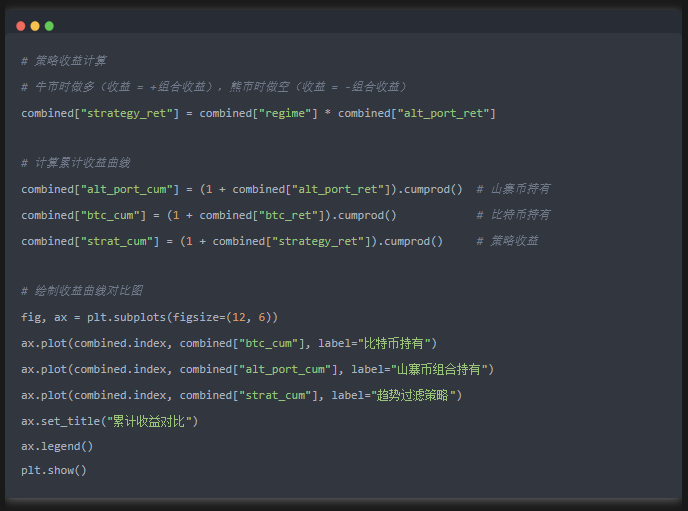
策略回测
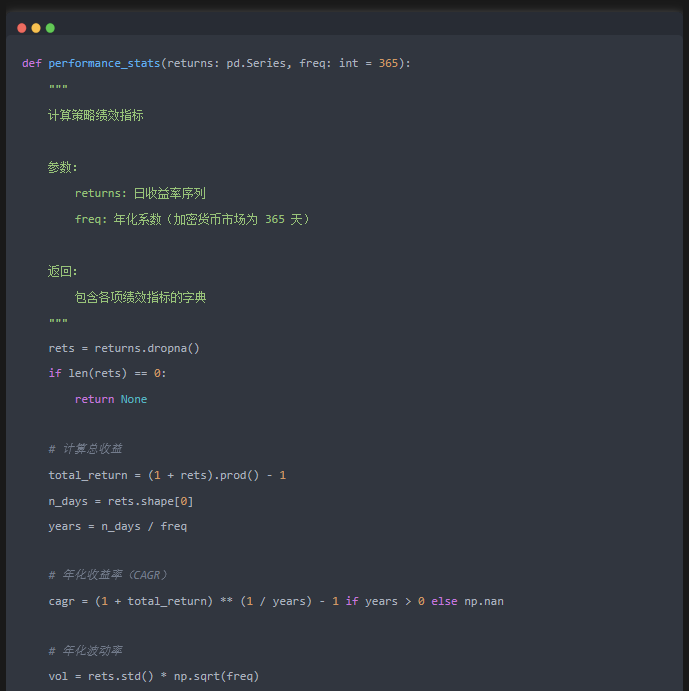
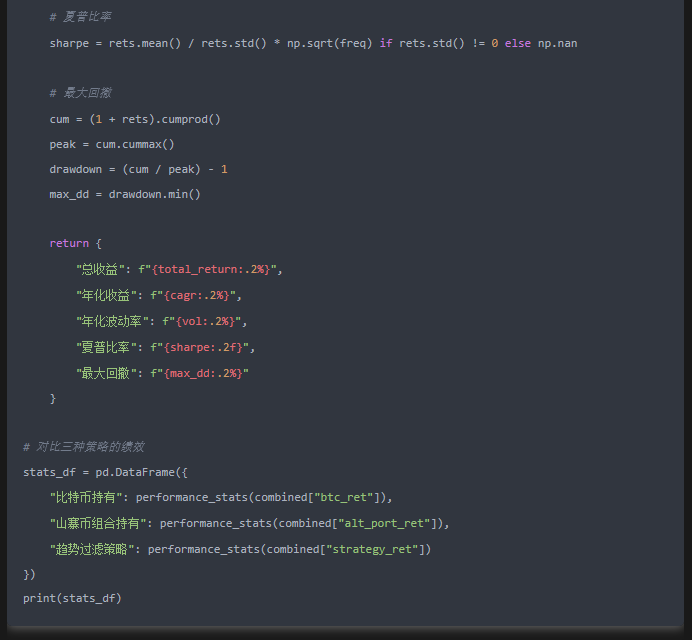
策略绩效评估
策略优化方向
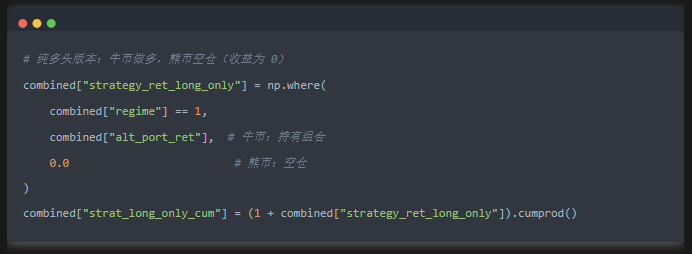
第一个改进是采用纯多头版本。考虑到做空山寨币在实际操作中存在诸多限制,我们可以改为:牛市做多,熊市空仓:
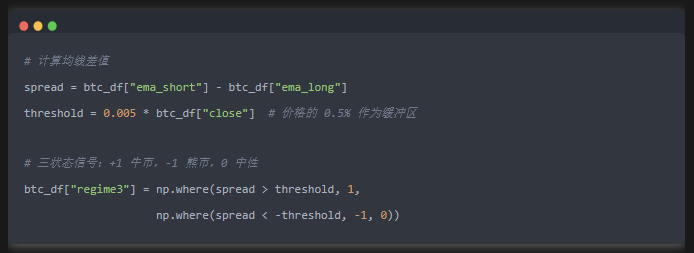
第二个改进是增加信号过滤。为了减少震荡市中的频繁交易,可以设置一个缓冲区:
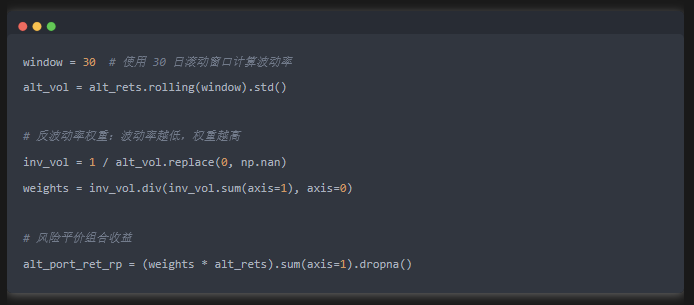
第三个改进是采用风险平价权重。等权重配置忽略了各币种波动率的差异,我们可以使用反波动率加权:
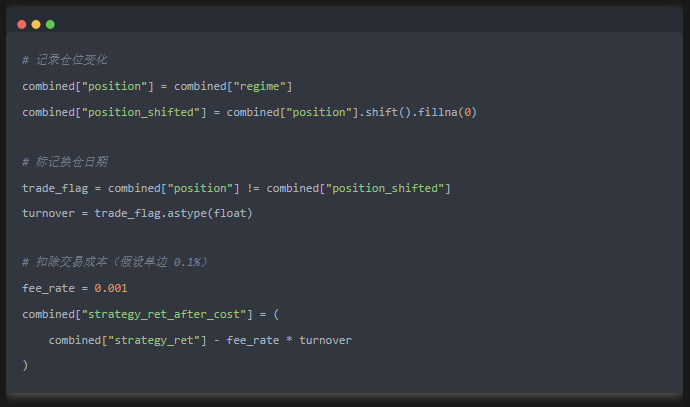
第四个改进是加入交易成本。真实交易中必须考虑手续费的影响:
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
