COGRASP:基于多源数据的多时间尺度聚合预测方法,显著提升了股票价格预测效果
“COGRASP: Co-Occurrence Graph Based Stock Price Forecasting”
股票市场是全球经济的重要组成部分,股票价格预测复杂,发现股票间的相关性有助于提高预测准确性。现有的相关性发现方法(如基于概念的方法)速度慢、准确性差,依赖于预定义概念和人工分析。
本文提出COGRASP方法,利用社交媒体数据构建共现图,结合时间特征,跨多个时间尺度预测股票动态。实验结果显示,COGRASP在真实的开源股市数据上优于现有最先进的方法。
【 扫描文末二维码加入星球获取论文,源码 】
摘要
股票价格预测复杂,发现股票间的相关性有助于提高预测准确性。现有的相关性发现方法(如基于概念的方法)速度慢、准确性差,依赖于预定义概念和人工分析。本文提出COGRASP方法,通过分析快速更新的来源(如报告、新闻和社交媒体)自动构建股票共现图。COGRASP聚合多时间尺度(长、中、短期)预测,以捕捉多时间尺度趋势波动,提升价格预测准确性。实验结果显示,COGRASP在真实的开源股市数据上优于现有最先进的方法。
简介
股票市场是全球经济的重要组成部分,促进资本筹集和投资决策,推动经济增长。
股票价格预测在投资策略中越来越受到重视,传统时间序列方法与现代跨股票相关性方法相结合。现有的静态和数据驱动的关系图无法充分捕捉股票关系的动态特性。
COGRASP方法利用社交媒体数据构建共现图,结合时间特征,跨多个时间尺度预测股票动态。主要贡献包括:
1) 研究共现图在股票投资预测中的构建过程;
2) 提出COGRASP,融合共现图与时间特征以提升预测准确性;
3) 实验结果显示COGRASP在多个评估指标上显著优于现有方法,且共现图提供更全面的信息。
相关工作
股票走势预测
传统的股票价格预测依赖历史价格和交易数据,使用统计模型(如自回归积分滑动平均)和机器学习模型(如支持向量机),但在特征提取和处理非线性时间序列数据方面存在局限性。研究者正在探索基于特征工程的分析方法,以提高股票市场预测的准确性。时间序列数据被分析和解构,以揭示影响股票价格动态的关键因素。遵循道氏理论,股票价格动态可分为长期、中期和短期,历史股票价格数据因此可视为多频率时间序列。
深度学习,尤其是RNN,因其在时间序列数据上的有效性而在股票预测中受到重视。LSTM通过记忆单元和门控机制解决了传统RNN的梯度消失和爆炸问题。基于注意力的LSTM模型通过加权重要时间步进一步提高预测准确性。LSTM在性能上优于传统技术分析方法,但时间窗口大小的选择对模型能力至关重要。许多研究固定时间窗口或通过实验/优化技术(如遗传算法)确定时间窗口。固定时间窗口可能无法有效捕捉多频率信息。
状态频率记忆网络(SFM)使用离散傅里叶变换分解LSTM隐藏状态,但仍在固定时间窗口内操作,限制了对高频和低频波动的捕捉。
股票预测中的图构造
近年来,研究者通过构建股票关系图并使用图神经网络(GNN)来提高股票动态预测的准确性,但固定的无权图无法全面准确地表示关系,需改进。中国A股市场有超过2.2亿零售投资者,占市场交易量的70%以上,零售投资者的关注度对需求和股票回报有正面影响。
信息技术的发展使零售投资者能更方便地获取信息和交流,股票论坛揭示了投资者的关注点和情绪变化。直接的社交互动影响投资决策,研究表明邻近地区的零售投资者行为相关,在线行为也显示出类似趋势。处理与股票相关的新闻和社交媒体内容可以捕捉零售投资者的关注,从而为股票价格预测提供有价值的信息。
预备知识
问题定义
将股票价格预测问题转化为相对价格变化预测问题。不采用股票收益排名模型,因为交易者可通过多种策略获利。定义股票集合 S 和其历史交易数据向量 X。构建股票关系图 G,包括关系集 E 和权重 W。设定回溯窗口 T,利用历史数据预测下一个交易日的相对价格变化 Y。
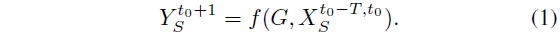
COGRASP
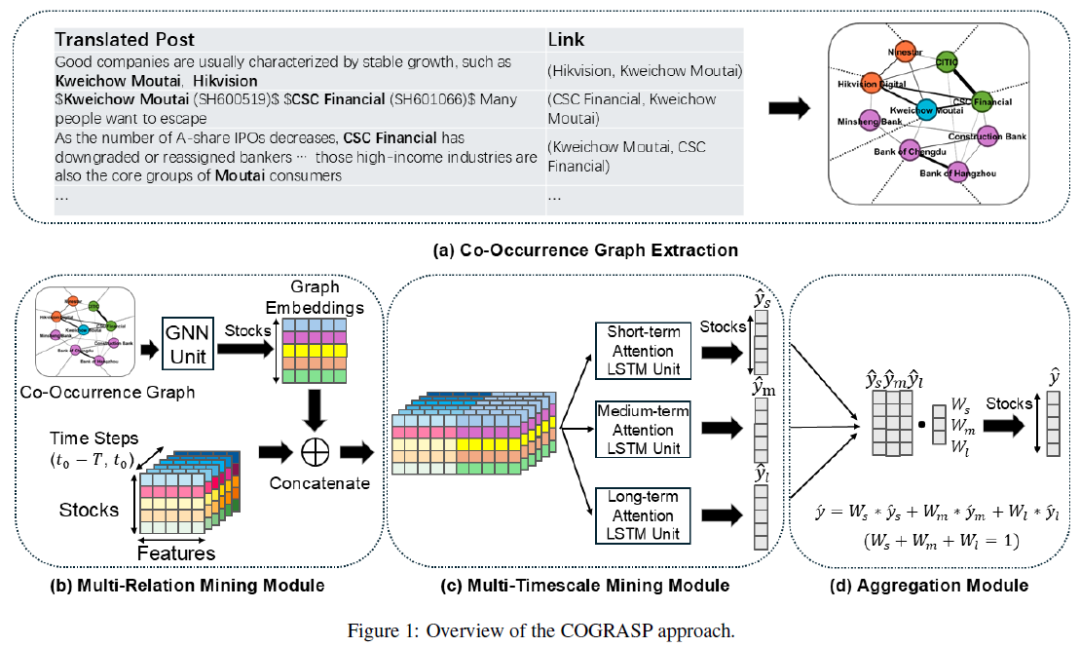
COGRASP结构包括三个模块:
多关系挖掘模块:基于来自报告、新闻和帖子等在线信息的共现图。
多时间尺度挖掘模块:由三个时间序列预测模型组成。
聚合模块:以加权聚合方式结合三种时间尺度的预测,提升股票价格预测的准确性。
多关系挖掘模块
图构建。现有基于GNN的股票价格预测方法使用固定概念图,存在以下缺陷:
D1:概念图效率低,股票间关系强度不均。
D2:概念图不完整,无法捕捉跨行业的相似性。
D3:概念图无差别,假设所有股票影响相同不合理。
D4:概念图僵化,无法快速适应市场变化。
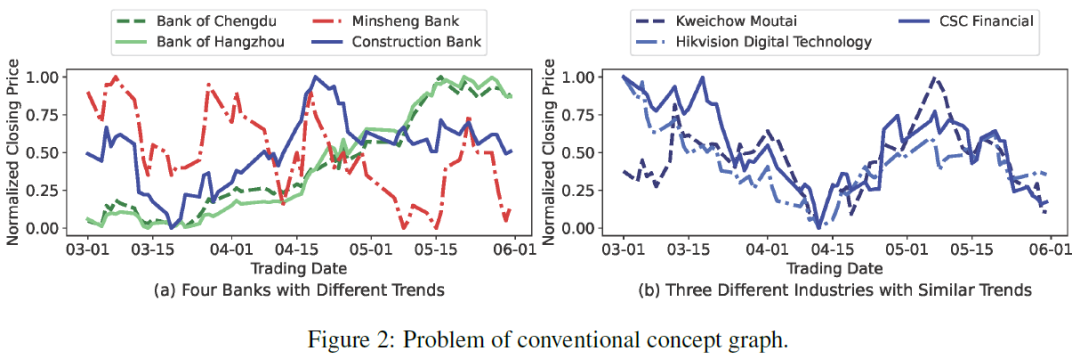
为了解决上述问题,本文提议构建基于在线资源的共现图:
通过社交媒体提取信息,建立股票间的共现关系。
捕捉跨概念关系,反映零售投资者的讨论动态。
根据讨论频率区分股票间的关系强度。
实时更新频率,灵活应对市场变化。
图神经网络(GNN)。使用共现图可提高股票价格预测的准确性,GNN(如GCN)可嵌入股票间复杂关系。
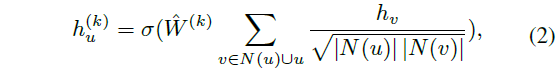
使用基于节点度的对称归一化聚合操作构建图卷积网络(GCN),采用切比雪夫谱图卷积算子,能够有效捕捉股票间的高阶关系。关系具有不同的生命周期,事件驱动的关系影响短暂,而政策影响持久,模型需识别不同时间尺度的关系强度。GCN单元通过嵌入表示关系,最终输出为时间特征与共现图嵌入的结合,支持多时间尺度挖掘模块,提高预测准确性。
多时间尺度挖掘模块
多时间尺度挖掘模块结合三种不同时间步长的注意力长短期记忆(ALSTM)单元,旨在捕捉长、中、短期动态。通过自适应机制动态调整各时间尺度的权重,提高股票价格预测的可靠性和准确性。短期ALSTM单元输入短期数据,输出隐藏状态序列,利用注意力机制计算注意力权重和加权和。中期和长期ALSTM单元采用相同计算方法,分别得到中期和长期的隐藏状态序列。
聚合模块
聚合模块通过加权聚合结合三个ALSTM单元的输出。使用三个可学习的权重参数(w_s, w_m, w_l),满足约束条件w_s + w_m + w_l = 1。最终预测输出为多时间尺度预测的加权和:
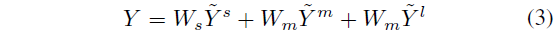
实验
研究目标
评估提出的方法与现有最先进方法的性能(RQ1)。
分析不同模块对方法效果的影响(RQ2)。
探讨共现图是否能捕捉更多关系并提升预测性能(RQ3)。
实验设置
数据集。CSI 300是反映中国A股市场前300只股票的市值加权指数。Snowball是一个拥有4000万注册用户的中国投资社交平台,收集了2023年10月至2024年2月的30万条帖子。通过分析股票提及,构建了共现图,股票特征数据来自开源数据集AKShare。训练和验证数据使用2015年1月至2024年2月的数据,测试数据使用2024年3月至6月的数据。
实现细节。实验基于PyTorch和PyG,模型训练500轮,采用20轮早停机制,学习率为0.001,L2正则化为0.001。COGRASP的时间尺度设置为5、10、15,GCN层数为1,隐藏单元为16,ALSTM层数为1,隐藏单元为64。每个模型重复5次以验证稳定性,报告平均性能。
基线。比较COGRASP与多种股票价格预测模型,包括MLP、XGBoost、LSTM、ALSTM、Transformer、HIST、STGCN、SFM、StockMixer和MDGNN*。
评估指标。采用四种IC及其变体指标评估模型性能:IC(皮尔逊相关系数)、RankIC(斯皮尔曼秩相关系数)、ICIR(IC的标准化)、RankICIR(RankIC的标准化)。IC用于评估预测值与实际值的线性关系,RankIC评估预测与实际结果的单调关系,ICIR和RankICIR则提供一致性和可靠性评估。
性能比较(RQ1)
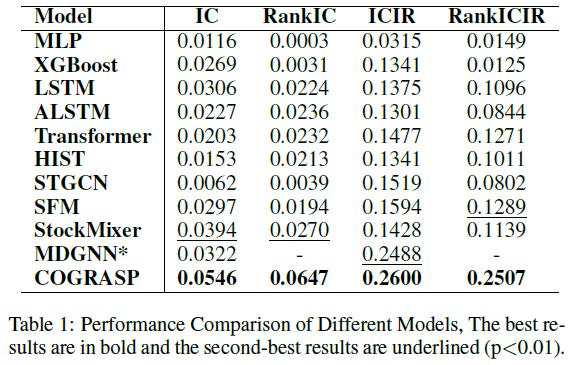
COGRASP在所有评估指标上均优于基线方法。SFM通过识别不同频率,优于LSTM、ALSTM和Transformer,提升了多周期动态信息捕捉能力。HIST和STGCN依赖固定图结构,未能有效表示股票间复杂关系,导致表现不佳。MDGNN的时间提取层未考虑股票的多尺度表现,结果不理想。COGRASP的多关系和多时间尺度挖掘能力显著提升了股票价格预测性能。
消融分析(RQ2)
进行了消融实验以验证各组件的有效性。变体包括:
w.: 单一ALSTM处理时间序列数据。
w.T: 仅使用多时间尺度挖掘模块。
w.R: 结合多关系挖掘模块和单一ALSTM处理时间序列及图嵌入信息。
w.TA: 包含多时间尺度挖掘模块和聚合模块。
w.RT: 同时包含多关系挖掘模块和多时间尺度挖掘模块。
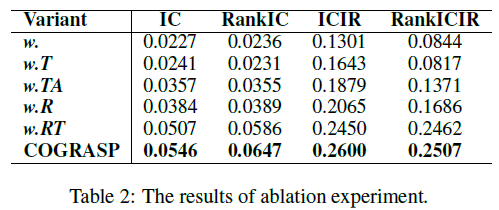
随着组件数量增加,变体性能逐步提升,证明各组件的积极影响。
网络分析(RQ3)
通过网络分析和比较实验评估图构建的有效性,使用行业部门图作为对比。
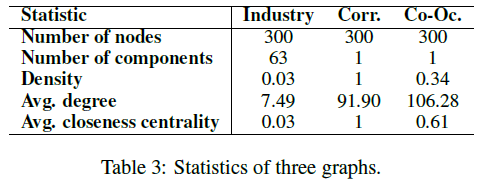
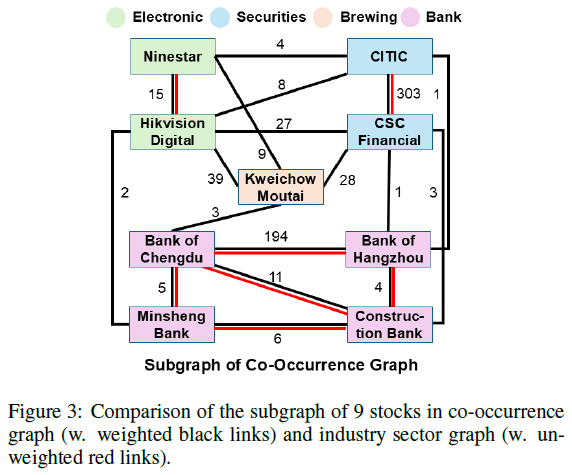
图表结构与统计。表3显示,协同出现图比行业部门图包含更多股票间信息,但连接性低于相关性图,后者每对节点均相连。协同出现图的单一连通分量和更高的接近中心性表明其更全面地捕捉市场内股票关系。选取4个行业的9只股票创建子图,显示出协同出现图的强连接性,反映股票间的动态关系。
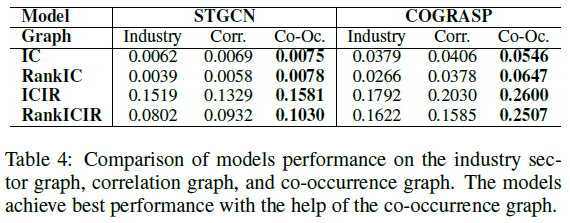
性能对比。表4比较了STGCN和COGRASP在不同图上的预测性能,结果表明协同出现图在所有评估指标上均表现优越。
案例分析。上海机场(SH600009)在共现图中与十只股票频繁连接,旅游集团免税店为首要连接股,因其依赖于机场免税店租金。三大航空公司(东航、南航、国航)是重要客户。海南机场和上海机场是唯一的机场行业股票,显示行业相关性。大秦铁路、中国铁路建设和上海港作为替代交通选项,既竞争又合作,影响上海机场。长江电力和锦江酒店因经济政策和旅游业的影响而相连。共现图展示了股票市场中多样的关系,超越单一概念,能更准确地预测股票价格。
讨论
方法有效,但输入数据质量不可控,需解释方法评估预测可靠性。深度学习驱动的交易系统因“黑箱”特性面临怀疑,缺乏透明度影响接受度。提高可解释性可增强信任,解决监管和伦理问题,促进金融市场的广泛应用。
COGRASP方法在模型可解释性上取得初步进展:
通过共现图揭示影响股价变动的潜在因素。
多时间尺度挖掘模块中的ALSTM单元利用注意力机制显示历史点的影响权重。
聚合模块解释不同时间尺度因素对股价预测的累积影响。
仍需进一步提升COGRASP的可解释性,揭示关键关系子图和重要时间特征。
总结
本文提出了一种新的股票价格预测方法,包含基于共现图的股票关系模块,利用在线信息(如报告、新闻、社交媒体)构建。设计了一个多时间尺度聚合模块,由三个ALSTM模型组成,分别处理长、中、短期趋势。通过加权聚合方式结合多时间尺度的预测,提高股票价格预测的准确性。使用真实的开源股市数据进行全面实验,验证方法的有效性和共现图的效率。未来工作将集中在引入可解释AI方法,以增强模型预测的可解释性。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
