Diffolio:多元概率金融时间序列预测与投资组合构建的扩散模型,12个行业投资组合的日超额收益表现优异
“Diffolio: A Diffusion Model for Multivariate Probabilistic Financial Time-Series Forecasting and Portfolio Construction”
多变量时间序列预测在金融领域至关重要,尤其是构建多资产投资组合时,需要考虑资产收益的交叉依赖性。先哟模型仅基于历史样本进行预测,未能有效捕捉金融时间序列的时变特性,需引入资产特定和系统性协变量。
本文提出了Diffolio模型,通过将历史收益和资产特定协变量转化为个性化的潜在张量,并在市场层面进行自注意力聚合,以捕捉复杂的横截面依赖关系,提升未来收益预测能力。引入了相关性引导正则化器,增强模型在市场层面自注意力阶段的横截面依赖捕捉能力,改善投资组合表现。在12个行业投资组合的日超额收益实验中,Diffolio在多变量预测准确性和投资组合表现上优于多种基线。
【 扫描文末二维码加入星球获取论文 】
摘要
本文提出Diffolio,一种用于多变量金融时间序列预测和投资组合构建的扩散模型。Diffolio采用去噪网络和分层注意力架构,包含资产层和市场层。引入基于目标相关矩阵的相关性引导正则化,以更好地反映横截面相关性。有效提取历史收益、资产特定和系统性协变量的显著特征,提升预测和投资组合表现。
在12个行业投资组合的日超额收益实验中,Diffolio在多变量预测准确性和投资组合表现上优于多种基线。Diffolio预测的投资组合在均值-方差切点投资组合中实现更高的夏普比率,在增长最优投资组合中获得更高的确定性等价,显示出统计准确性和经济意义的优越性。
简介
多变量时间序列预测在金融领域至关重要,尤其是构建多资产投资组合时,需要考虑资产收益的交叉依赖性。仅依赖点估计不足以满足投资组合优化需求,需进行概率预测以估计未来收益的分布。
传统方法包括参数建模和分位数回归,而现代深度学习方法多采用生成模型,如扩散模型。概率预测能够更好地表征金融时间序列中的不确定性,风险是投资管理的核心。许多模型仅基于历史样本进行预测,未能有效捕捉金融时间序列的时变特性,需引入资产特定和系统性协变量。采用层次注意力网络架构,分别处理资产级和系统级信息,以提高预测精度。
本文提出了Diffolio模型,通过将历史收益和资产特定协变量转化为个性化的潜在张量,并在市场层面进行自注意力聚合,以捕捉复杂的横截面依赖关系,提升未来收益预测能力。引入了相关性引导正则化器,增强模型在市场层面自注意力阶段的横截面依赖捕捉能力,改善投资组合表现。Diffolio的目标是实现准确的概率预测和强大的经济表现,实验结果显示其在统计预测准确性和投资组合表现上均优于基线模型,并与市场基准相当。
相关工作
深度生成模型(如GAN、VAE和扩散模型)在概率时间序列预测中取得显著进展。GAN方法(如TimeGAN)通过对抗训练学习时间动态,生成真实的时间序列样本,金融领域的应用包括FIN-GAN和QuantGAN。VAE模型(如FactorVAE)用于学习序列数据的概率潜在表示,结合动态因子模型预测股票收益。扩散模型(如DiffWave和TSDiff)在时间序列生成中表现出色,能够生成高保真样本。现有模型多为通用架构,缺乏针对金融时间序列的专门设计,未能有效利用资产特定和系统性协变量。
Diffolio作为多变量条件扩散模型,采用分层注意力架构和相关性引导正则化,旨在填补这些空白。研究利用注意力机制联合建模时间和横截面依赖性进行投资组合构建。AlphaPortfolio使用历史注意力模块和跨资产注意力网络,通过深度强化学习直接学习投资组合权重,优化投资表现。Diffolio的架构设计为层次性地结合资产特定和系统性协变量,关注概率多元预测,提供未来收益的条件联合分布和风险感知投资组合构建。AlphaPortfolio为强化学习方法,Diffolio为生成方法,适用于多种决策框架。
Diffolio
Diffolio是一种针对多元金融时间序列预测的条件扩散模型。模型核心为基于层次注意力架构的去噪网络ϵ θ,旨在捕捉资产收益的复杂联合动态。利用历史数据及两类协变量:资产特定协变量(如资产特征)和系统性协变量(如宏观经济变量)。引入基于相关性的正则化器,增强注意力机制以学习跨资产依赖性,提高模型的稳定性和预测准确性。
分层注意去噪网络
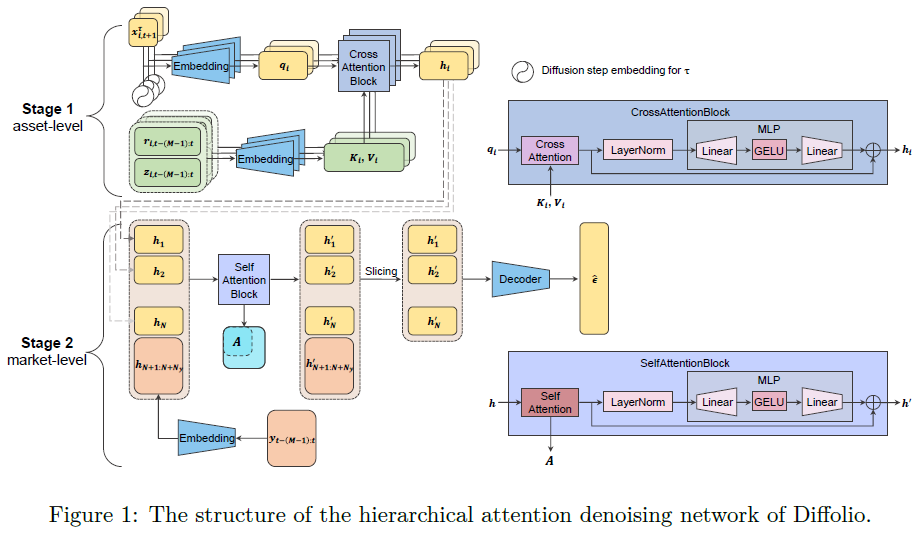
去噪网络ϵ θ通过处理噪声数据样本x τ t+1和条件信息c,预测原始噪声ϵ,条件信息包括历史超额收益、资产特定协变量和系统性协变量。
第一阶段:资产特定特征注入,通过交叉注意力机制提取每个资产的相关特征,形成资产特定的潜在向量h i。
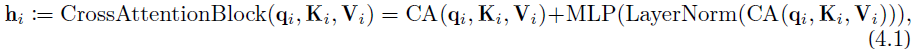
交叉注意力层使用标准的缩放点积注意力,结合层归一化和多层感知机(MLP),促进资产间的特征共享。
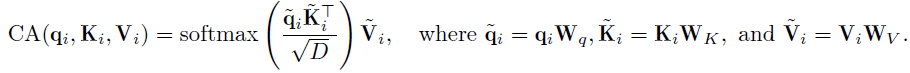
第二阶段:市场级注意力,通过自注意力机制建模资产间的交叉依赖性,形成综合张量h。
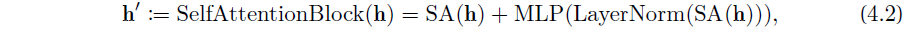
自注意力块允许资产特定表示与系统性协变量之间的全对全交互,最终输出每个资产的噪声预测。
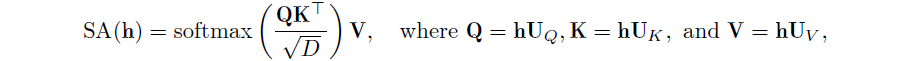
该分层方法有效结合资产级和市场级特征,适用于金融时间序列预测。
关联引导注意力训练
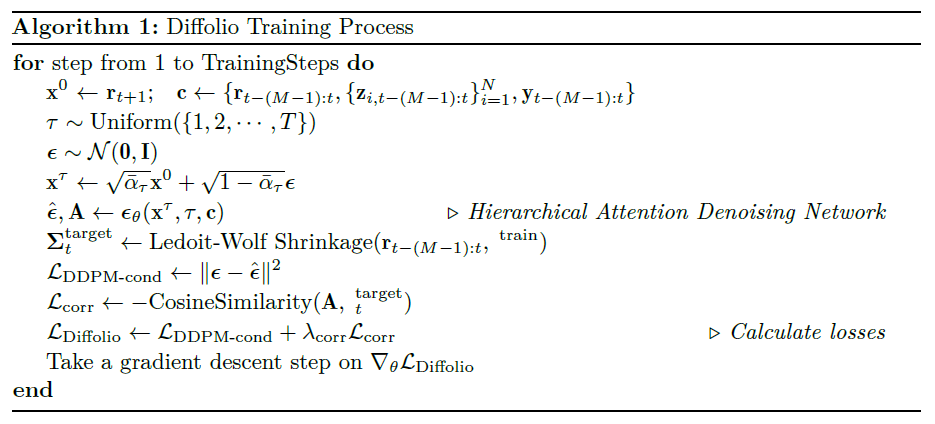
引入了基于相关性的正则化项 ,用于指导模型学习资产间的相关性结构。
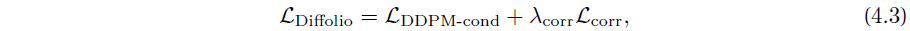
总训练目标为条件去噪损失与相关性正则化的加权和:
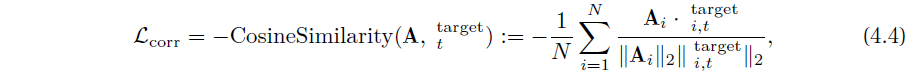
相关性正则化 L_corr 通过最小化注意力概率矩阵与目标相关矩阵之间的负余弦相似度来实现对齐。使用 Ledoit-Wolf 收缩估计器来稳定时间变化的目标相关矩阵,避免样本相关矩阵的不稳定性。
实验
实验设置
数据集包含12个行业投资组合的日超额收益,时间跨度为1958年至2023年,分为训练集、验证集和测试集。行业投资组合的成分股基于四位数SIC代码,从NYSE、AMEX和NASDAQ上市股票中选取。
模型的协变量包括资产特征(如动量、波动率)和宏观经济变量,均可从历史数据构建,确保可重复性和可获取性。资产特征包括:mom1m、mom6m、mom12m、mom36m、chmom、retvol、maxret、beta、betasq、idiovol。系统性协变量包括:tbl、d/p、e/p、b/m、tms、dfy、ntis、svar,按月频率提供,使用最近可用的月度观测填充日值。
评估指标包括统计预测准确性(CRPS和ES)和投资组合表现(年化夏普比率和年化确定性等价)。CRPS用于评估单个资产的预测质量,ES用于评估多资产的联合分布。投资组合实验通过日常再平衡,结合预测样本,评估模型的时间变化分布预测能力。年化夏普比率(SR)和年化确定性等价(CE)用于评估投资组合表现,SR和CE值越高,表现越好。还报告年化收益率、年化波动率和最大回撤等其他统计数据。
Diffolio的评估指标主要关注准确的概率预测和经济表现,CorrScore作为补充工具评估模型在资产间依赖结构的再现能力,计算方法为真实数据与合成数据的相关矩阵差异的Frobenius范数,分数越小表示越接近。
基线。与六个多变量概率时间序列预测模型(TimeGAN、TimeGrad、CSDI、Diffusion-TS、MG-TSD、SigCWGAN)进行比较。这些基线模型通过条件生成进行预测,Diffolio的架构特别设计以纳入资产特定和系统性协变量。为确保公平比较,基线模型分为仅使用历史数据的版本(H)和包含协变量的版本(H+C),并根据模型特性调整协变量的整合方式。
实现细节。选择最优超参数以最小化验证集上的ES,作为评估概率准确性的指标。输入窗口大小设为63,隐藏维度为128,注意力块使用4个头,MLP隐藏维度为512。总扩散时间步长T设为1000,线性噪声调度范围为10^-4到0.02,使用32维正弦位置嵌入。训练100,000步,使用AdamW优化器,批量大小1024,学习率最大值10^-4,前1000步线性预热,后续使用余弦衰减。相关性引导正则化系数λ_corr设为0.05,推理时DDIM采样过程使用50步。基线模型保持与Diffolio一致的实验设置,选择最优超参数以最小化验证集上的ES。
预测表现
图2展示了2023年12个资产的预测超额收益,包括均值、中位数和10%-90%分位数范围,与实际数据对比,Diffolio的预测变动与真实数据一致,均值和中位数捕捉了市场的总体方向。
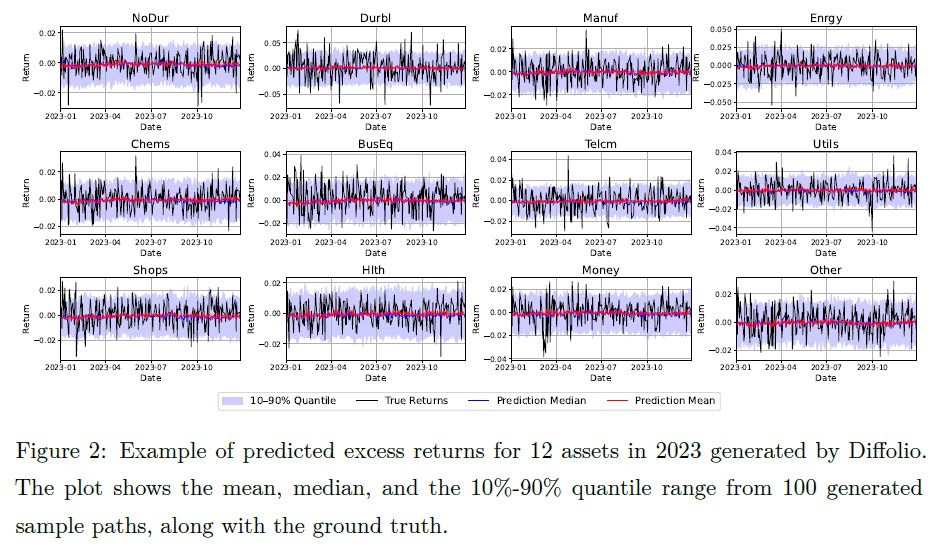
表1总结了Diffolio与基准模型在整个测试期的表现,使用四个主要指标:CRPS(边际准确性)、ES(多变量准确性)、MVP-SR和GOP-CE(投资组合表现)。
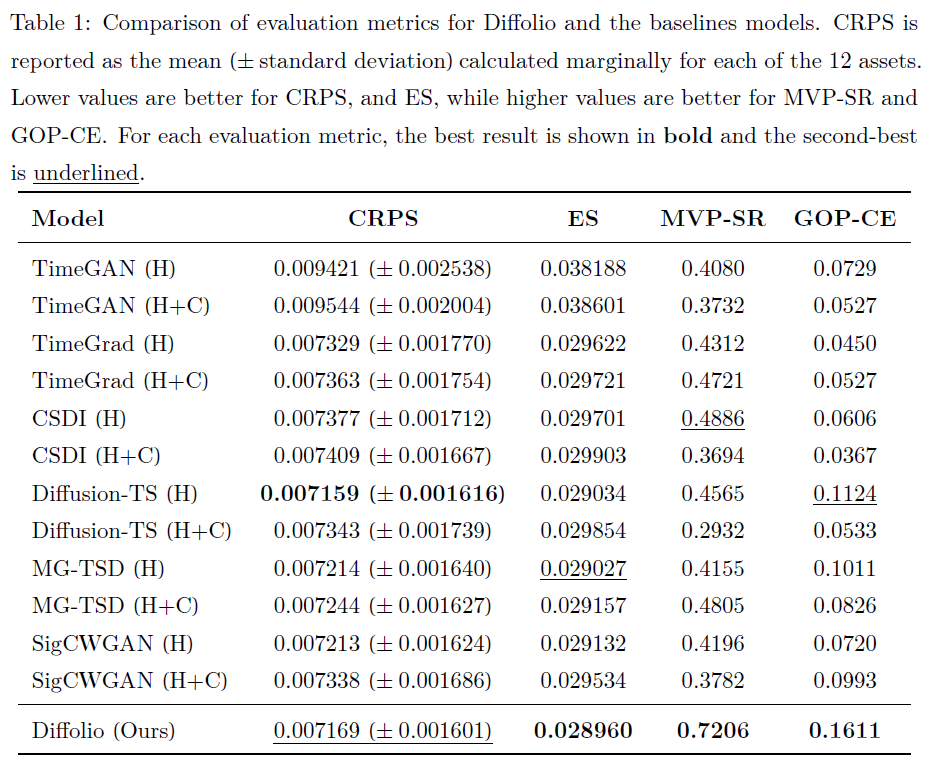
Diffolio在所有指标上表现优越,唯一例外是CRPS,排名第二,且与排名第一的Diffusion-TS (H)差距微小,且与第三名SigCWGAN (H)差距明显。Diffolio在12个资产中CRPS的标准差最低,表明其在个别资产上的预测能力更为稳健。
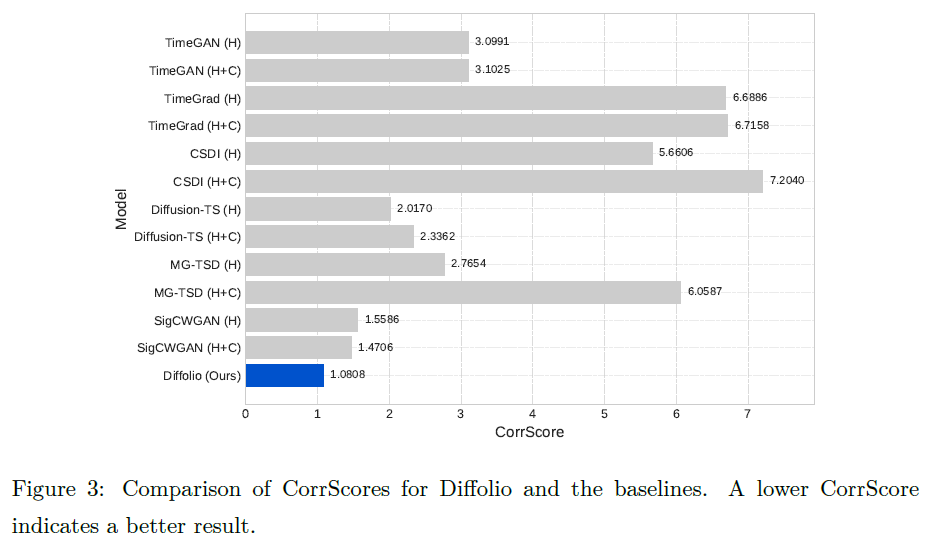
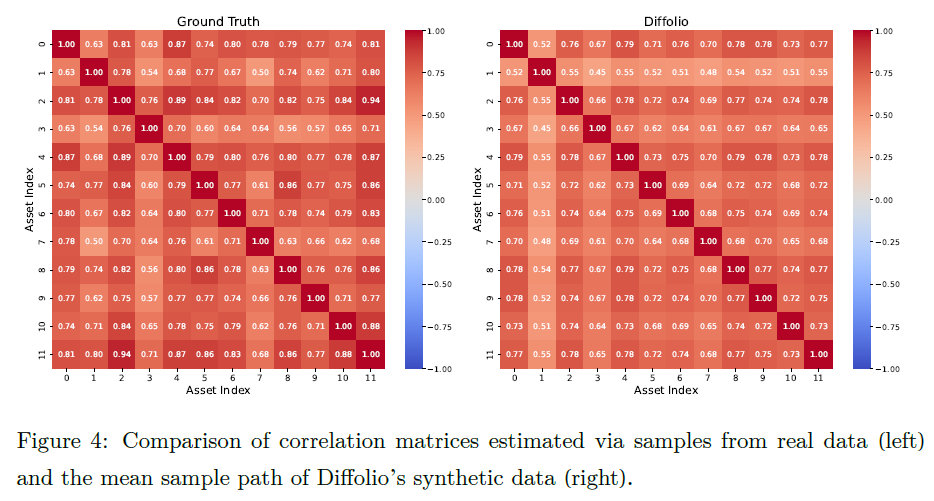
Diffolio在多变量准确性评估中表现优越,最佳的ES和CorrScore表明其有效捕捉多资产超额收益的联合分布。其优势归因于三大设计选择:层次设计、基于相关性的正则化器L_corr、以及自注意力机制。许多基线模型在仅使用历史数据时表现优于同时使用历史数据和协变量的版本,显示其设计不适合处理协变量信息。Diffolio准确重现资产间复杂依赖结构,后续的消融研究将深入分析相关正则化器和协变量的影响。
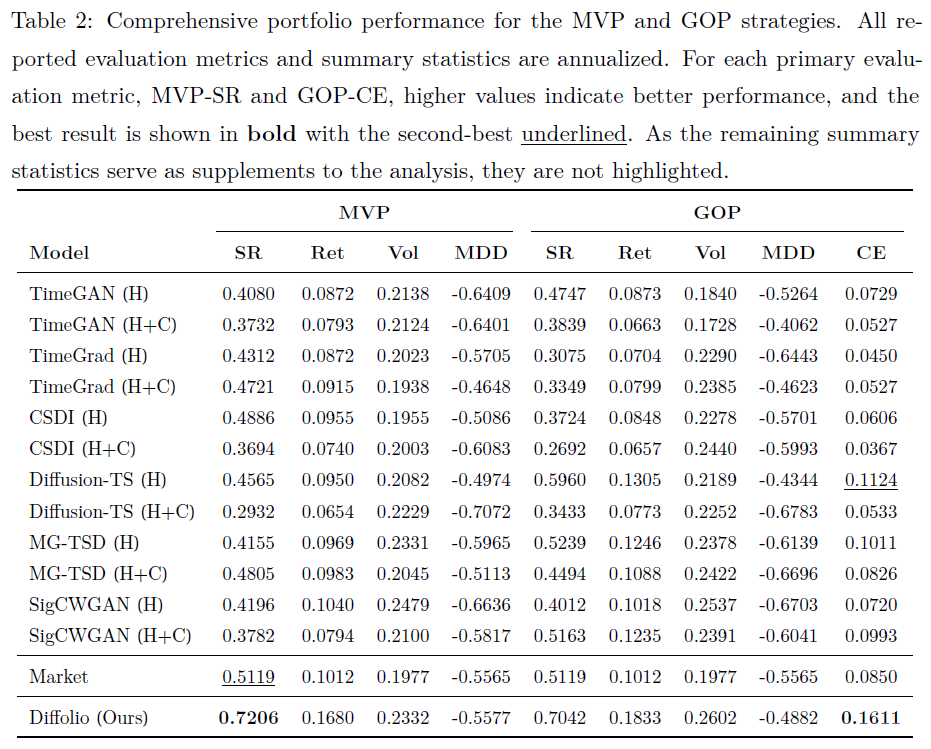
经济意义评估显示,Diffolio在动态评估中表现优异,尤其在日常再平衡投资组合中。在MVP和GOP策略中,Diffolio的夏普比率(SR)最高,表明其风险调整后表现优越。Diffolio的CE值为0.1611,意味着其不确定投资组合策略相当于年化16.11%的无风险回报。
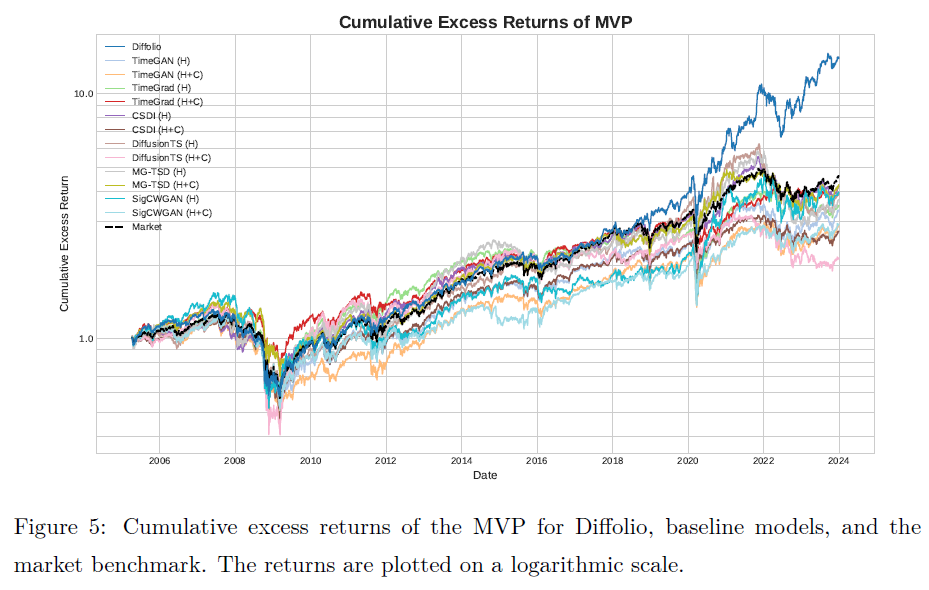
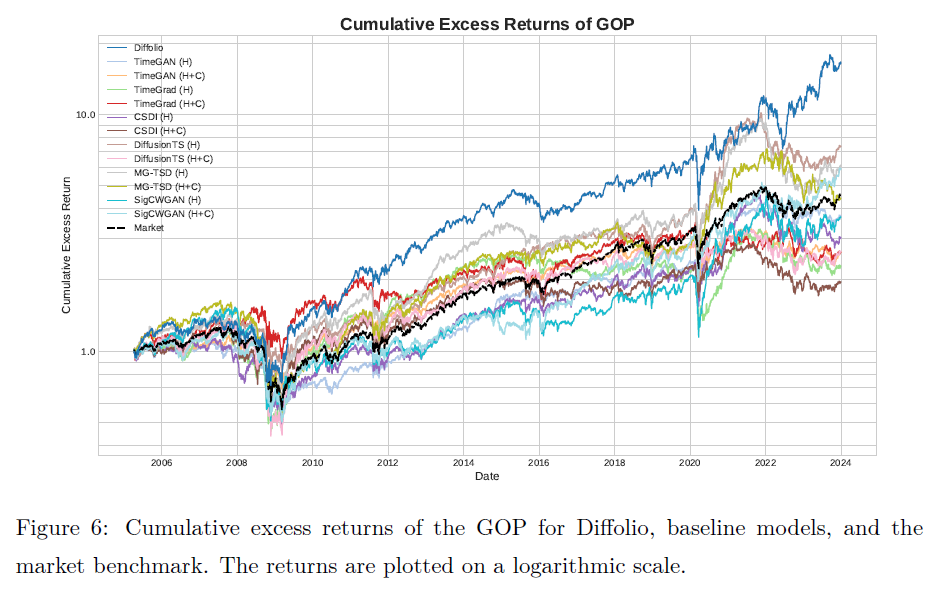
Diffolio模型在时间上的表现稳定,持续优于市场基准,避免了显著的低迷期。相比之下,Diffusion-TS (H)和MG-TSD (H)模型尽管在静态指标上表现良好,但表现不稳定,导致风险调整指标较低。评估指标的演变显示,Diffolio在2010年代中后期有短暂的表现下滑,但整体表现依然强劲,尤其在危机期间(如2008年金融危机和2020年疫情)表现优越。
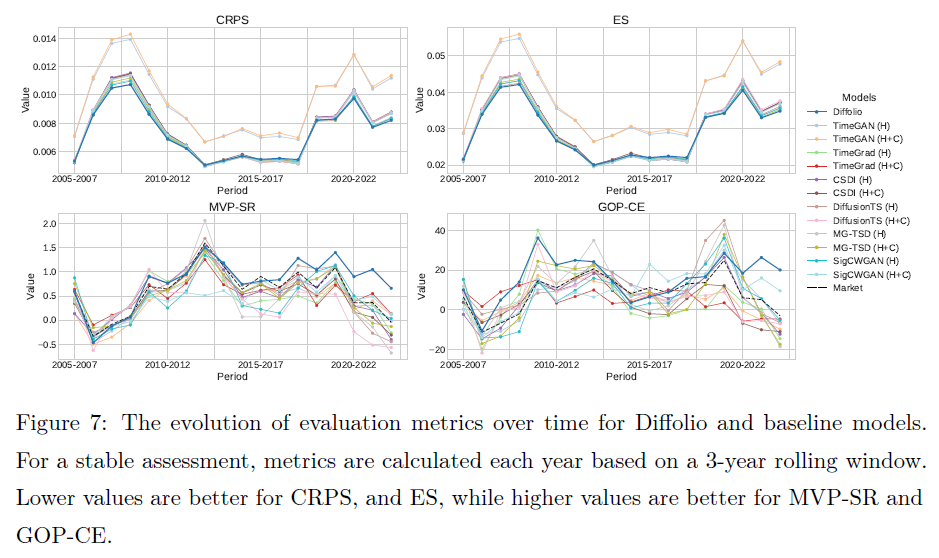
MVP-SR和GOP-CE指标在大多数时间内与市场持平或超越市场,MVP-SR在2010年代后期表现突出,GOP-CE在危机期间和后疫情时代显著超越市场。大多数基线模型在Diffolio之后表现不佳,尤其在2019-2021年后出现显著下滑。Diffolio的稳定性和高效性使其在风险厌恶的投资管理中具有重要意义。
消融分析
进行消融研究以评估Diffolio方法组件的贡献,测试不同配置下的表现。
移除相关性引导正则化器L_corr时,统计预测准确性指标(CRPS和ES)有所提升,但CorrScore和投资组合绩效指标(MVP-SR和GOP-CE)显著下降。结果表明,使用相关性引导正则化器在统计预测准确性和捕捉横截面依赖性之间存在权衡,后者对构建高效多资产投资组合至关重要。替换Ledoit-Wolf收缩估计为样本相关性估计导致所有指标性能下降,强调目标矩阵选择的重要性。
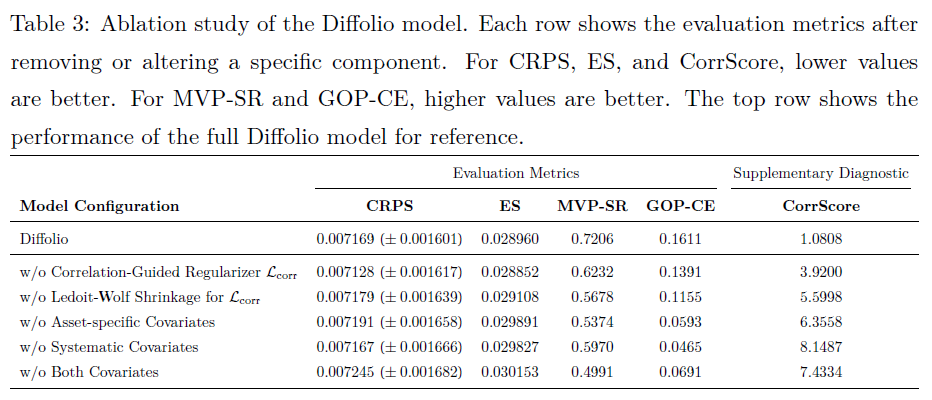
消除资产特征的影响导致所有指标普遍下降,表明其在建模资产动态和横截面依赖性中的重要性。消除宏观经济变量的影响对边际预测准确性(CRPS)几乎没有影响,但对敏感于横截面依赖性的指标(如ES、MVP-SR、GOP-CE、CorrScore)表现显著恶化,表明宏观经济变量在捕捉资产间依赖性中至关重要。同时去除两类协变量导致预测准确性显著下降,表明资产特定和系统性协变量对资产收益的时变联合分布包含重要信息。采用层次注意力网络整合资产特定和系统性信息对建模多元金融时间序列数据至关重要。
总结
本文提出Diffolio,一种基于扩散模型的多变量金融时间序列预测和投资组合构建方法。采用两阶段层次注意力架构:资产级注意力提取个别资产特征,市场级注意力建模资产间的依赖关系。引入基于Ledoit-Wolf收缩法的相关性引导正则化器,增强依赖关系学习。在12个行业投资组合实验中,Diffolio在统计预测准确性和投资组合表现上均表现优异,Sharpe比率为0.7206,超出基线模型和市场40%以上。Diffolio的预测结果稳定,能够匹配或超越市场基准。未来可扩展至更多资产类别(如商品和加密货币),并与深度强化学习结合,实现端到端投资组合优化。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
