基于LSTM和灰狼优化器的多层MLP的黄金价格预测,三个月获约171%回报
“GOLD PRICE PREDICTION USING LONG SHORT-TERM MEMORY AND MULTI-LAYER PERCEPTRON WITH GRAY WOLF OPTIMIZER”
黄金一直是重要交易商品,如今政府和金融机构在全球黄金盎司市场作用重大,人工智能算法可助投资者预测市场获利,供需扰动会使金价大幅波动。
本文提出基于人工智能的算法用于黄金日、月价格预测,由两个LSTM网络分别负责日、月预测,输出整合至MLP网络给出次日价格最终预测,可预测不同时间框架的最高、最低和收盘价。基于预测设计交易策略,模型三个月获约171%回报。
【 扫描文末二维码加入星球获取论文 】
摘要
全球黄金市场受多方关注,但金融市场准确预测难度大。本文提出基于人工智能的算法用于黄金日、月价格预测,由两个LSTM网络分别负责日、月预测,输出整合至MLP网络给出次日价格最终预测,可预测不同时间框架的最高、最低和收盘价。基于预测设计交易策略,模型三个月获约171%回报。各网络内部神经元数量由GWO基于最小RMSE优化。数据集涵盖2010 - 2021年宏观经济等数据,LSTM - MLP模型预测黄金日收盘价MAE为0.21美元,次月价格MAE为22.23美元。
简介
黄金一直是重要交易商品,如今政府和金融机构在全球黄金盎司市场作用重大,人工智能算法可助投资者预测市场获利,供需扰动会使金价大幅波动。Kroner、Hochreiter等众多学者在商品波动预测、神经网络、汇率与金价关系等方面的研究成果。
本文旨在短、长期估算全球黄金盎司价格,用两个LSTM网络分别进行日、月预测,一个MLP网络结合结果得出最终日预测。实施步骤:
设计网络内部架构,含三个主网络,每个主网络有高、低、收盘价三个子网;
用灰狼优化器确定各网络各层内部神经元数量;
定义简单交易策略,依据预测价格范围在线交易。

算法含九个独立网络,用不同数据集训练,数据包括黄金价格、其他市场指标和美国宏观经济数据。
相关工作
众多学者运用机器学习和元启发式方法开展价格预测研究,如用WNN、ABC算法预测金价,用MLP预测煤价等;还在其他领域开发了模式识别和预测方法,如离线签名验证、人脸识别等,展现了深度和混合模型处理复杂数据的能力。
本文结合短期和长期LSTM模型与MLP融合网络进行次日金价预测;用GWO优化九个子网的网络架构;通过误差指标和实盘交易策略评估模型。
方法
数据
数据收集时间为2010年1月1日至2021年9月底,之后划分训练、验证和测试集,用k - 折交叉验证对训练和验证数据聚类。
宏观经济数据(GDP、PPI等)取自美国联邦储备网站,其他数据(金价、道指等)来自https://finance.yahoo.com ,含每日和每月最高、最低及收盘价。
所有步骤用Python标准数据挖掘库实现。采用并行技术和基本面数据集的设计与其他领域的多模态、多视图集成类似。
LSTM网络
LSTM 神经网络属 RNN 类,可克服标准 RNN 梯度消失问题。本研究设计两个独立 LSTM 网络:
一是用含黄金价格特征、油价等的技术数据集做黄金日价格预测;
二是用含 GDP 等宏观参数的基础数据集做黄金月价格预测。
两网络均用 leaky ReLU 激活函数防“死”神经元,设 0.01 丢弃率的丢弃层减少过拟合,采用早停策略(耐心值 5 个周期)恢复最小验证损失对应模型权重。两模型用 Adam 优化器,以均方误差为损失函数、平均绝对误差为评估指标,与先前金融 LSTM 研究一致。
MLP融合网络
MLP 网络含输入、输出及至少一个隐藏层,有足够隐藏单元时可近似连续函数。本工作中 MLP 融合网络结合日、月 LSTM 模型输出进行次日预测。其输入为两个 LSTM 的短、长期预测结果,设 0.01 dropout,用泄漏系数 0.01 的 leaky ReLU 作激活函数。同 LSTM 模型,用四折法训练验证,留测试集评估。MLP 用 Adam 编译,以 MSE 为损失、MAE 为指标,早停耐心设为 5。
灰狼优化器
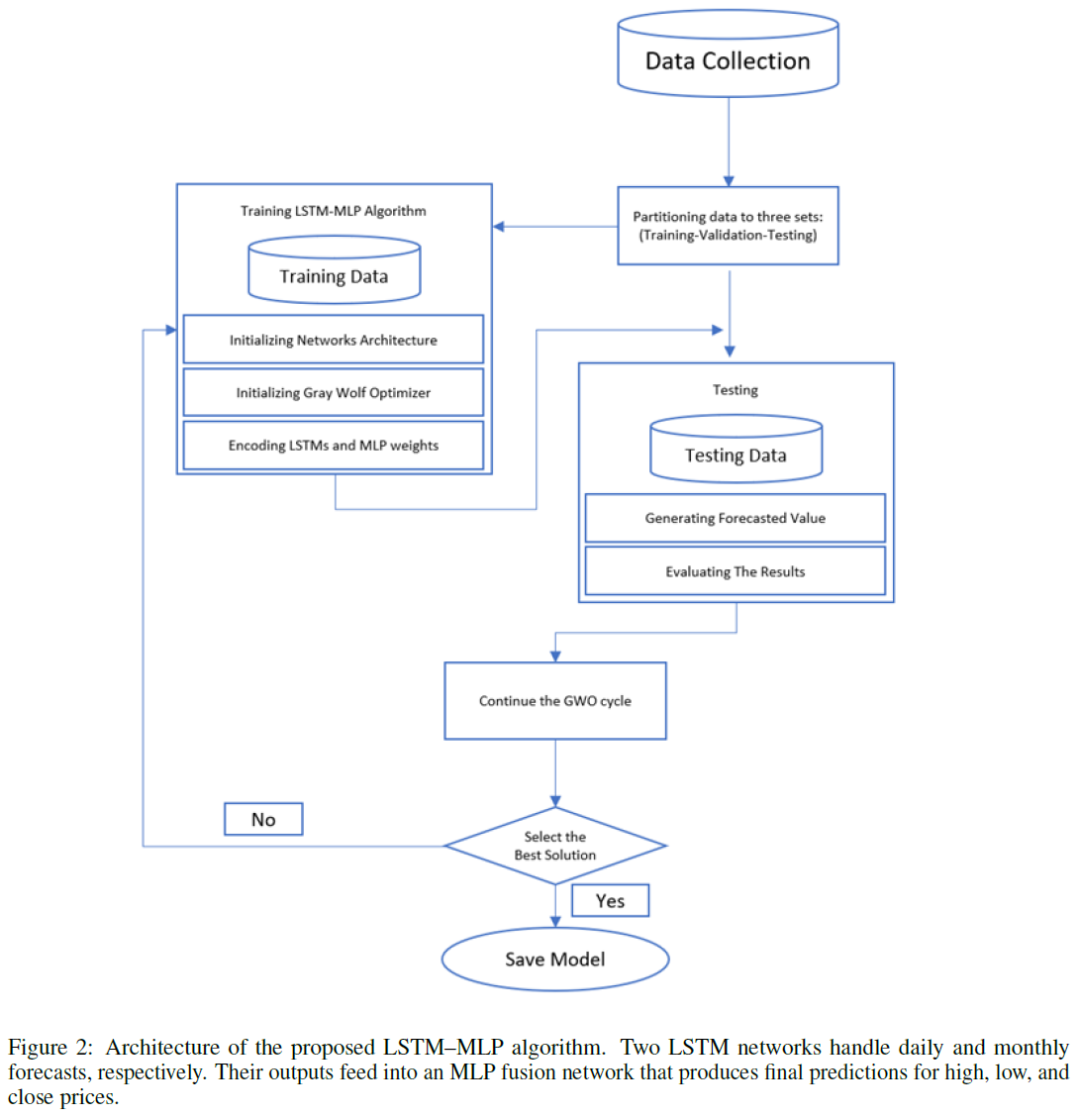
使用灰狼优化器(GWO)确定网络各层神经元数量,每个候选解(狼)编码子网三层的神经元数,GWO模拟灰狼捕猎,α、β、δ狼引导其他狼。三个主网络(两个LSTM和一个MLP)针对三个价格成分各有三层,共九个子网,利用GWO优化各子网每层神经元数量,适应度函数为验证集上的RMSE,目标是最小化RMSE。GWO算法参数:狼群数量5、迭代次数10、每层最大神经元数1024、最小神经元数2、每只狼特征数3。图2展示整体LSTM - MLP架构。
基准模型
将提出的模型与多个金融时间序列预测常用基准模型对比,包括前馈神经网络(FNN)、反向传播神经网络(BPNN)、径向基函数网络(RBF)、广义回归神经网络(GRNN)、自适应网络模糊推理系统(ANFIS)、经验模态分解(EMD)、蝙蝠启发神经网络(BNN)、改进经验模态分解(IEMD)网络,这些模型涵盖传统神经、神经模糊和元启发式优化架构,提供全面基线。
交易策略
算法预测每日高、低、收盘价构建次日K线图,据此制定交易策略:预测收盘价定方向,高低价定入场与盈利目标;用MetaTrader挂单,按3:1设置止盈止损;每笔交易风险占5%可用保证金,按特定公式确定手数;在初始资金1000美元的模拟账户交易,评估三个月交易表现。
结果
架构优化
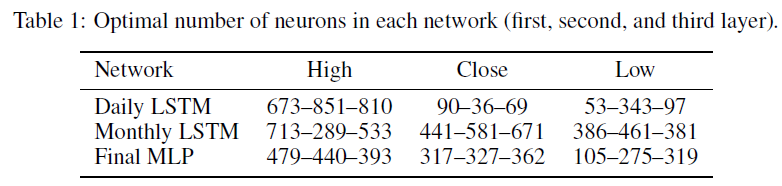
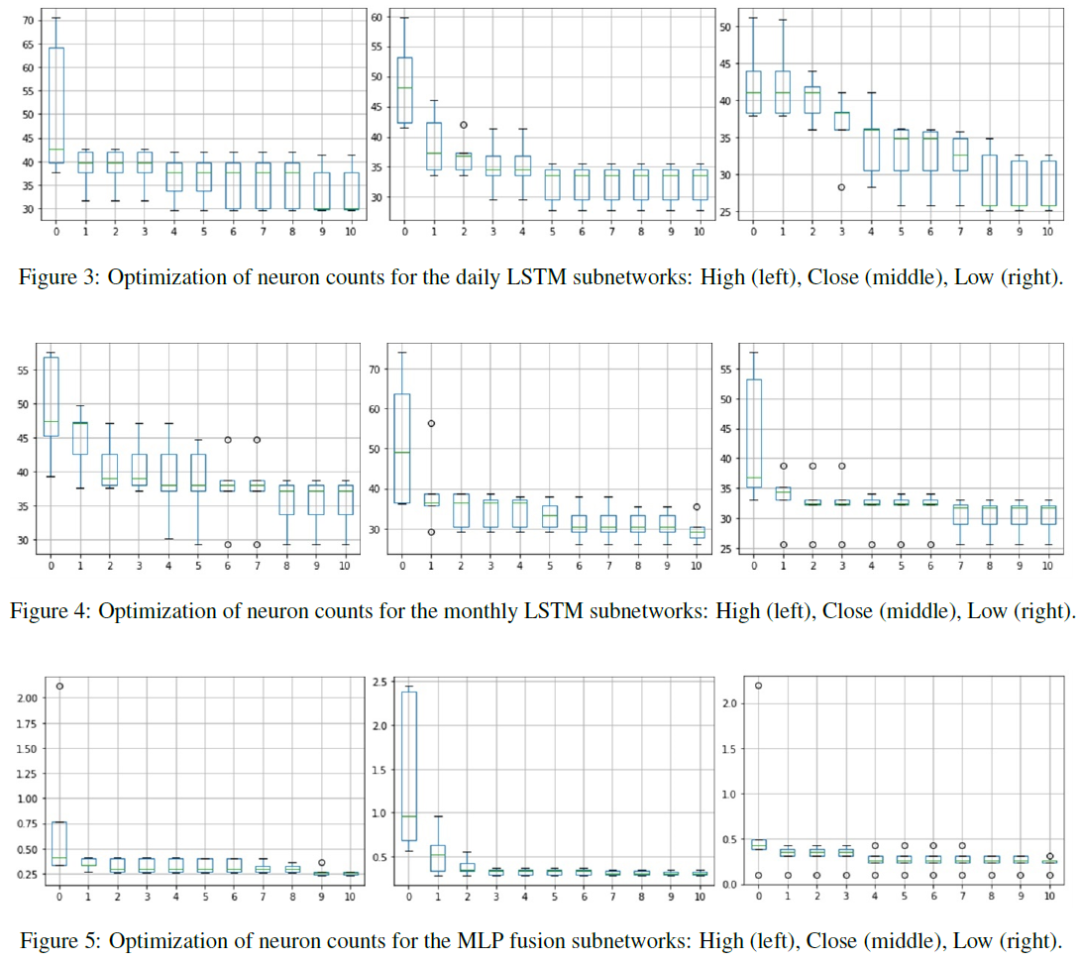
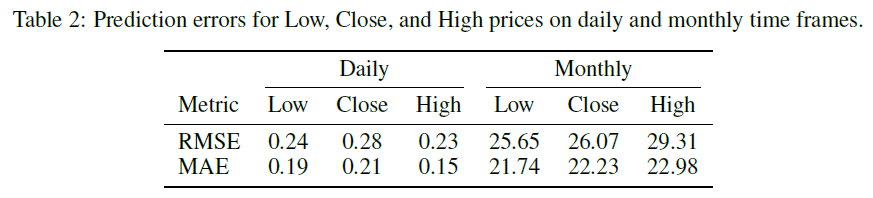
GWO算法确定9个子网络三层的最优神经元数量,表1给出最终神经元配置。图3、4、5分别展示前三个网络高、近、低子网络RMSE随迭代的优化过程。确定架构后,网络在约10%测试集上训练评估,用RMSE和MAE衡量误差,表2总结日和月预测结果(单位:美元)。
预测准确率
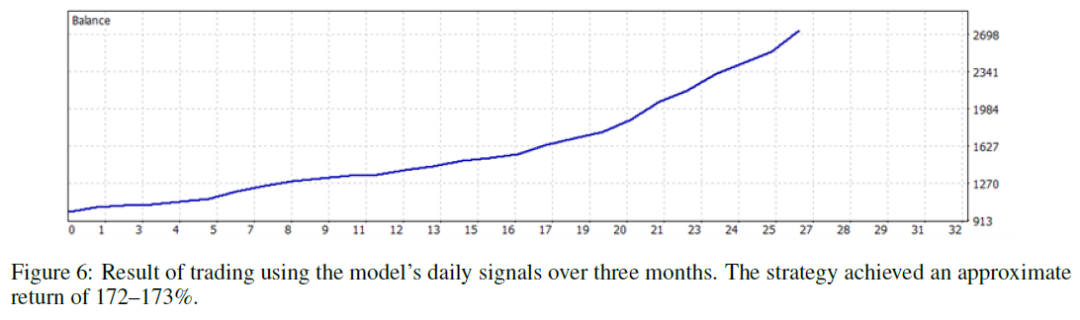
所提 LSTM – MLP 模型预测日、月黄金价格精度高,日收盘和月收盘序列误差低,MAE 较 RMSE 更适用于评估模型平均性能,类似误差规模和优于基线的情况在其他预测应用中也有报道。图 6 展示基于模型信号、采用前文所述简单日策略的算法交易在模拟账户上 3 个月的资金曲线,初始资金 1000 美元。
交易表现
该策略三个月回报约 172 - 173%,表明模型预测嵌入一致交易框架可带来盈利决策,与只报告预测误差、不评估实盘交易表现的先前文献不同,其关注从预测到行动的端到端流程,与医疗决策支持和资源分配领域近期工作类似。
与基准模型比较
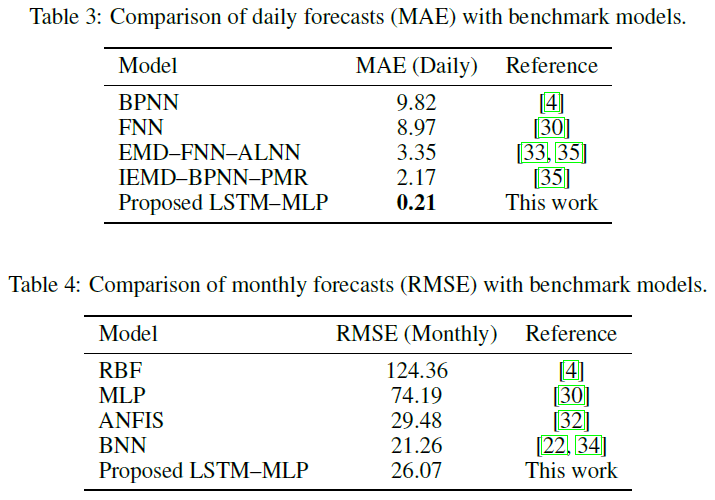
表3和4对比了每日和月度预测与多个基准模型,所提模型在每日预测中显著优于经典神经和基于EMD的模型,在月度预测中与先进的元启发式优化网络表现相当。
讨论
本文提出结合LSTM、MLP神经网络与GWO架构优化的技术,用于预测黄金每日和每月全球盎司价格,整合宏观经济与相关市场数据,特征空间更丰富。
实验结果:日预测收盘价MAE约0.21、RMSE约0.28,低价MAE低至0.15、RMSE低至0.23;月预测收盘价MAE约22.23、RMSE约26.07;实盘交易3个月回报约173%。
此前研究多仅用误差指标评估,本文证明预测可用于算法交易获利。未来可考虑纳入经济周期、制度转换、新闻和社交媒体信号等因素,借鉴其他领域方法构建更具解释性和鲁棒性的金融预测架构。
总结
本文用 LSTM 和 MLP 神经网络预测全球黄金盎司价格,以灰狼优化器优化神经元数量提升模型性能。在日、月时间框架预测高低和收盘价,利用宏观经济等市场变量。优化九个子网络内部架构后训练预测,日低 MAE 和 RMSE 约0.15、0.23,月高约 22.98、29.31,误差优于基准模型,模拟账户三月回报约 173%。未来可纳入情绪指数等数据源,扩展至其他贵金属或商品,融入更复杂风险管理和资产配置策略,预计类似混合可解释设计将推动金融时间序列预测发展。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
