端到端金融智能体交易框架,比特币分钟级总回报8.39%
“Orchestration Framework for Financial Agents: From Algorithmic Trading to Agentic Trading”
市场微观结构经历了从地面交易到算法交易的演变,算法交易系统包括数据处理、信号提取、投资组合管理和执行评估。
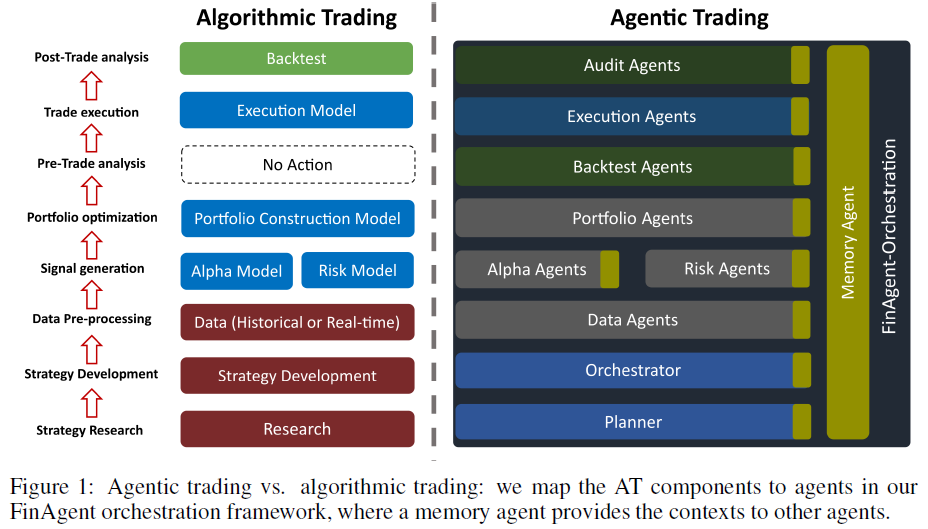
本文提出了一种端到端的金融智能体编排框架,将传统算法交易系统的各个组件映射为智能体,旨在普及金融智能。
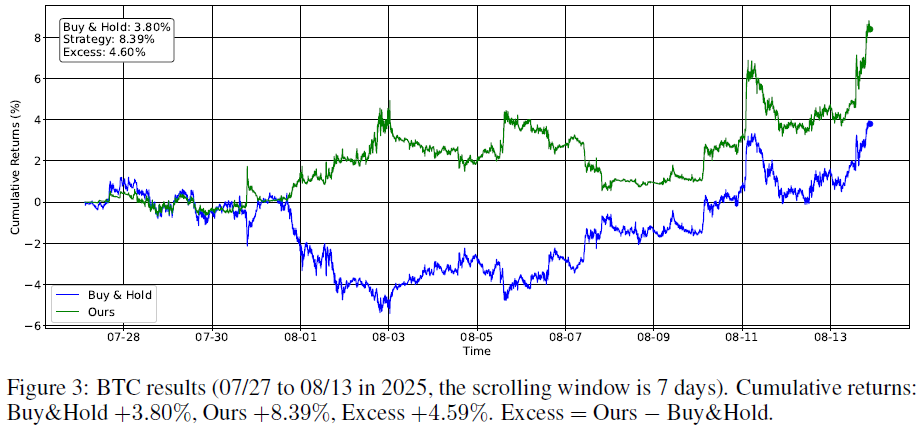
实验表明,本方法表现优于标准普尔500指数和ETF;比特币分钟数据的总回报为+8.39%,而买入持有策略为+3.80%。
【 扫描文末二维码加入星球获取论文,源码 】
摘要
本文提出了一种金融智能体的编排框架,旨在普及金融智能。将传统算法交易系统的各个组件映射为智能体,包括规划者、编排者、alpha智能体、风险智能体、投资组合智能体、回测智能体、执行智能体、审计智能体和记忆智能体。股票交易任务(2024年4月至12月)实现回报20.42%,夏普比率2.63,最大回撤-3.59%;相比之下,标普500指数回报15.97%。BTC交易任务(2025年7月27日至8月13日)实现回报8.39%,夏普比率0.38,最大回撤-2.80%;BTC价格上涨3.80%。
简介
市场微观结构经历了从地面交易到算法交易的演变,算法交易系统包括数据处理、信号提取、投资组合管理和执行评估。设计有效的算法交易系统需要专业团队多年开发和测试,AI智能体在金融市场中展现出巨大潜力。
本文提出了一种端到端的金融智能体编排框架,将传统算法交易系统的各个组件映射为智能体,旨在普及金融智能。使用模型上下文协议(MCP)和智能体间协议(A2A)进行智能体间的控制和通信,同时设有记忆智能体记录状态和决策。
股票交易示例(2024年4月至2025年1月)中,智能体实现20.42%的回报,波动率11.83,夏普比率2.63,最大回撤-3.59%;相比之下,S&P 500回报15.97%,等权重方法回报47.46%。BTC交易示例(2025年7月27日至8月13日)中,智能体实现8.39%的回报,波动率24.23,夏普比率0.378,最大回撤-2.80%;BTC价格上涨3.80%。
FinAgent编排的建议框架
概览
构建了一个FinAgent编排框架,分为多个智能体池,涵盖数据、alpha、风险、投资组合和执行阶段,实现从原始数据到交易订单的全流程。使用多种LLM模型(如GPT-4o、Llama3、FinGPT)驱动不同智能体。
数据智能体从多个来源(如Polygon和yfinance)提取数据,比较覆盖率、一致性和延迟,清洗数据并生成特征。Alpha智能体提出信号结构,工具模块计算数值信号,风险智能体计算风险敞口和限制。
通过不同指标(如rank-IC)和回测方法验证信号,只有通过检查的信号才会进入投资组合智能体。在资本和换手率约束下进行长仓和长短仓的回测,保留通过检查的信号和投资组合。运行模拟或实时交易,市场条件下调整设置,评估和归因智能体验证绩效曲线和回撤。规划者和编排者利用日志更新下一轮计划,避免在智能体提示中使用评估窗口结果,记忆模块保持状态以供重用。
控制消息和座席通信
控制消息:MCP通过控制消息管理智能体池,描述任务并等待回复,跟踪健康状态和任务完成情况。管理智能体将任务分解为子任务,分配给下属智能体,合并部分结果返回。
本地交易例子
股票交易和加密交易任务
股票回测管道使用统一的计划图和接口,数据源、时间范围和调度不同。
数据智能体从Polygon和Yahoo Finance获取小时数据,去重、对齐日历、修正异常并计算基线特征(收益、动量、波动率、成交量比)。Alpha智能体基于文献提出因子结构,不访问评估窗口数据,所有信号构建和收益映射由工具模块处理。风险智能体计算市场、行业、个股暴露,执行约束(集中度、波动率、回撤)。投资组合智能体测试多头和多空规则,执行将权重转化为订单,考虑滑点和交易成本。
评估进行走步回测、归因和指标聚合,保持已实现收益和绩效指标对LLM智能体隐藏。加密货币回测管道重用相同的计划图和消息架构,使用分钟级数据和日内提示。数据智能体从Polygon获取分钟数据,去重、对齐时间戳并在决策时钟上聚合特征。
Alpha智能体提出短期微观结构因子结构(订单流失衡、价差、成交量峰值),不访问评估窗口数据。风险智能体对已实现波动率、持仓规模和回撤施加更严格的限制,执行前应用漂移或波动门。投资组合规模遵循长平衡模式并控制换手率,执行仅在所有门通过时发送订单并记录成交。
评估聚合结果为日度指标(波动率、夏普比率、回撤),保持已实现收益和绩效结果对LLM智能体隐藏。
回测结果
实验设置:在股票和BTC上运行一个管道,初始资产为$100,000,交易以总金额单位进行。
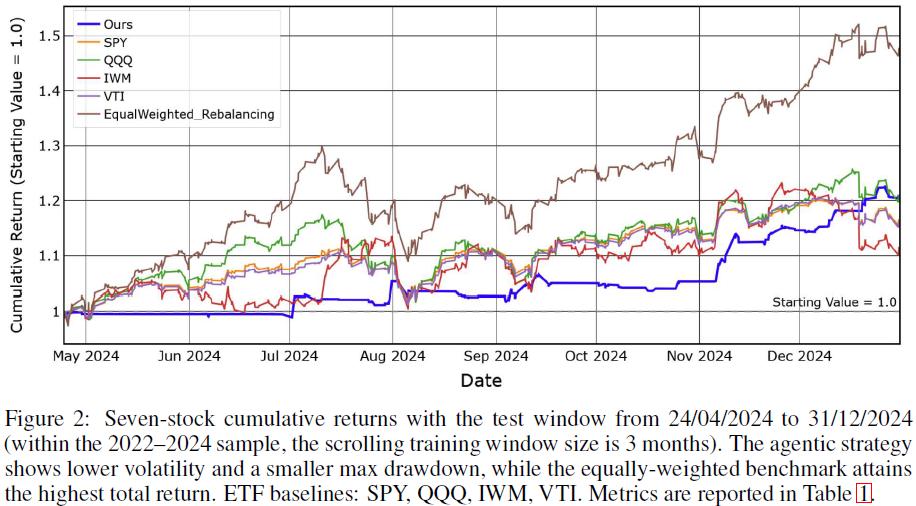
股票:对7只股票(AAPL, MSFT, GOOGL, JPM, TSLA, NVDA, META)进行09/2022至01/2025的每小时回测,基准为S&P 500等。
BTC:使用05/2025至08/2025的分钟数据,基准为Buy&Hold。
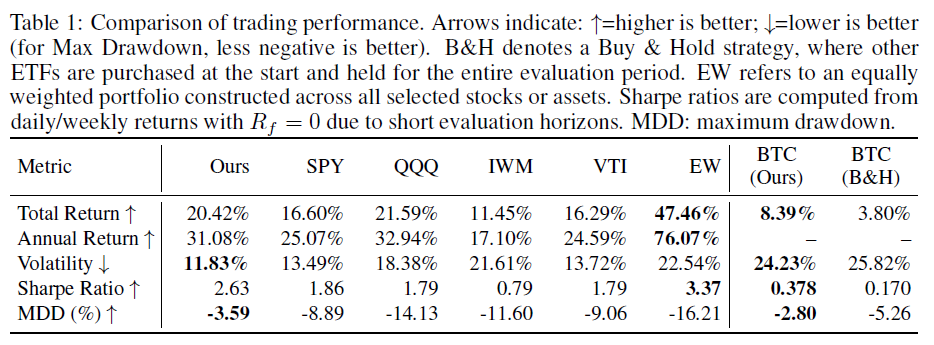
股票结果:等权基准总回报47.46%(夏普比率3.37),我们的策略总回报20.42%,波动率最低(11.83%),最大回撤最小(-3.59%),夏普比率2.63。
BTC结果:Buy&Hold回报+3.80%,我们的策略回报约+8.4%,超额回报4.6个百分点,波动率和最大回撤均较低。
总结
本文提出了一个针对FinAgents的编排框架,标志着从传统自动交易系统向智能交易的转变。将传统自动交易系统的组件映射为智能体,使用标准智能体协议和共享内存记录以确保可审计性。在统一的股票和比特币交易管道中,表现优于标准普尔500指数和ETF;比特币分钟数据的总回报为+8.39%,而买入持有策略为+3.80%。
未来工作包括更长时间范围和市场的研究、对门控/记忆/消息的消融实验、在市场环境变化下的自适应规划更新、信号的更广泛信息源,以及发布基准和日志以便复制。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
