StockMem:一个用于股票预测的事件反射记忆框架
“StockMem: An Event-Reflection Memory Framework for Stock Forecasting”
股票价格预测面临挑战,传统方法难以处理市场情绪和实时信息。大语言模型(LLMs)在文本分析和股价预测方面取得进展,但仍缺乏系统知识整合和长期记忆架构。
本文提出事件记忆增强框架,构建结构化的事件中心记忆架构,标注时间戳、事件类型和相关实体。开发基于事件序列相似性的检索机制,支持深入类比推理,实现从“文本匹配”到“模式发现”的转变。通过系统实验验证框架的有效性,显示出比强基线模型更高的股票预测准确性。
【 扫描文末二维码加入星球获取论文 】
摘要
股票价格预测因市场波动和实时事件敏感性而具挑战性,LLMs的应用为文本预测提供新可能。有效应用LLMs需专门的记忆模块,以稳定利用相关历史信息,但面对大量噪声数据时,通用记忆架构面临困难。本文提出事件反射双层记忆框架,通过横向事件整合和纵向事件追踪,构建时序感知的结构化事件知识库。该框架分析事件序列与股价变动的动态关系,形成反射知识库,实现系统化的知识构建。知识应用阶段包括检索和推理:通过最近事件序列检索相似历史场景,并综合生成可靠的股价预测。实验结果表明,该框架在预测性能和可解释性上优于现有记忆架构,增强决策过程的透明度和可信度。
简介
股票价格预测面临挑战,传统方法难以处理市场情绪和实时信息。大语言模型(LLMs)在文本分析和股价预测方面取得进展,但仍缺乏系统知识整合和长期记忆架构。金融市场的特点要求模型具备外部记忆机制,以捕捉事件间的时序依赖和复杂关系。预测目标通常不在新闻文本中明确表述,模型需动态构建市场背景并进行深度类比推理。金融文本噪声大,信息冗余严重,需有效过滤和匹配有价值的信号。通用记忆架构在存储、检索和更新机制上与金融预测需求不匹配。
本文提出事件记忆增强框架,构建结构化的事件中心记忆架构,标注时间戳、事件类型和相关实体。开发基于事件序列相似性的检索机制,支持深入类比推理,实现从“文本匹配”到“模式发现”的转变。通过系统实验验证框架的有效性,显示出比强基线模型更高的股票预测准确性。明确建模事件序列,识别影响股票价格趋势的关键事件及其动态演变路径,增强预测的可信度和决策透明度。
研究推动了大语言模型在金融预测中的应用,提出了专业领域记忆机制的新范式。构建领域特定的记忆系统,解决通用框架在专业场景中的适应性问题,为未来相关研究奠定基础。
本文主要贡献在于:
结构化知识提取:将噪声网络新闻转化为时间结构化事件知识库。
语义-LLM协同:双层记忆增强结构化知识与LLM推理能力的协作。
网络应用:在金融预测中展示实际价值,提升基于网络新闻的决策系统的可解释性。
相关工作
大型语言模型的记忆机制
记忆机制是增强大语言模型处理复杂任务的关键,经历了从参数内部存储到外部记忆系统的演变。参数记忆在模型权重中隐式编码知识,快速访问和持久保留,但缺乏可解释性和选择性更新的能力。外部记忆增强机制弥补了LLM在上下文长度和知识整合能力上的不足,发展出检索增强生成(RAG)等方法。研究逐渐从简单信息存储转向系统化记忆管理,出现了GraphRAG、MemGPT和Zep等创新架构,提升了推理能力和管理效率。
忆机制研究在表示与存储、索引与检索、更新与遗忘机制、记忆利用与推理等方面不断演进。系统评估框架的建立对推动该领域发展至关重要。现有记忆架构在股票预测任务中面临挑战,包括事件序列建模、历史场景匹配和金融市场动态处理的局限性,亟需为金融领域开发专门的记忆架构。
LLM用于股票预测
本章探讨历史模式匹配向记忆机制的转变及事件驱动预测的进展,指出现有研究在整合结构化事件知识与可追溯记忆机制方面的不足。
从历史模式匹配到记忆机制:股票价格预测早期依赖统计方法,无法处理复杂市场信息。深度学习(如LSTM和Transformer)提升了时间特征学习,但仍缺乏对事件逻辑的深刻理解。LLM的出现推动了记忆机制的发展,如FinMem和MagicNet,但仍存在记忆结构设计和复杂场景类比的局限。
事件驱动股票预测:该范式旨在识别驱动股价变动的因果机制,经历了从事件研究到深度学习表示的演变。现有方法仍以“数值驱动”为主,导致模型学习统计相关性而非事件逻辑,缺乏深度推理能力。
LLM的出现为事件驱动预测带来了范式转变,能够从原始文本中提取完整的事件结构(类型、主题、时间)。现有研究未充分利用LLM的潜力,CAMEF等方法将事件压缩为低维向量,导致事件细节丢失,缺乏事件关系和时间动态的建模。
本文提出的框架不同于传统方法,利用丰富的事件结构构建结构化事件记忆,明确建模事件合并、跟踪和排序。该框架支持对事件演变轨迹和序列间类比的直接推理,解决了现有LLM方法在事件序列关联分析和跨周期模式匹配中的不足。
StockMem
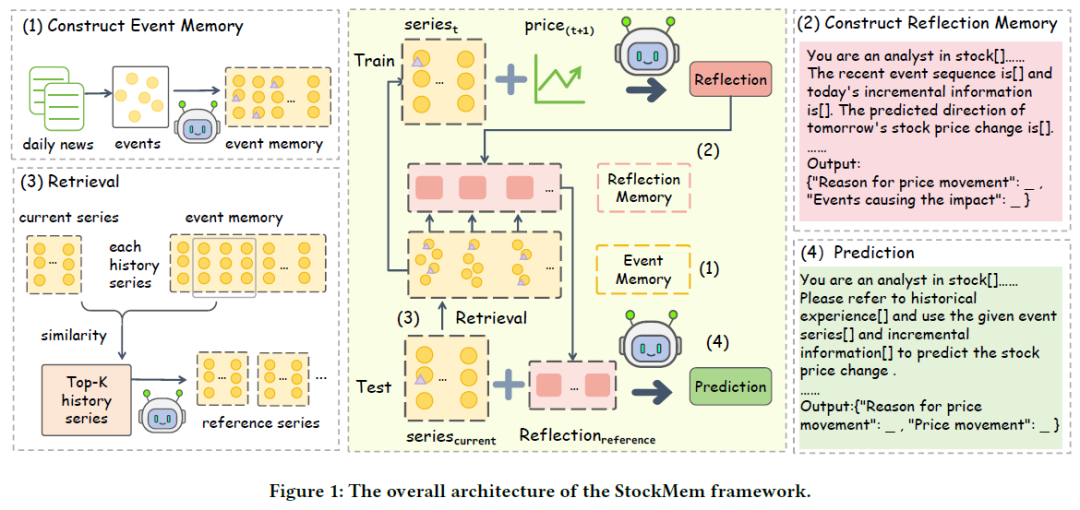
本文提出了一种结构化事件推理框架用于股票价格预测。动态构建事件知识库,基于新闻语料,并通过模型反馈进行增强。该框架能够检索和推理历史上类似的事件模式。
事件记忆
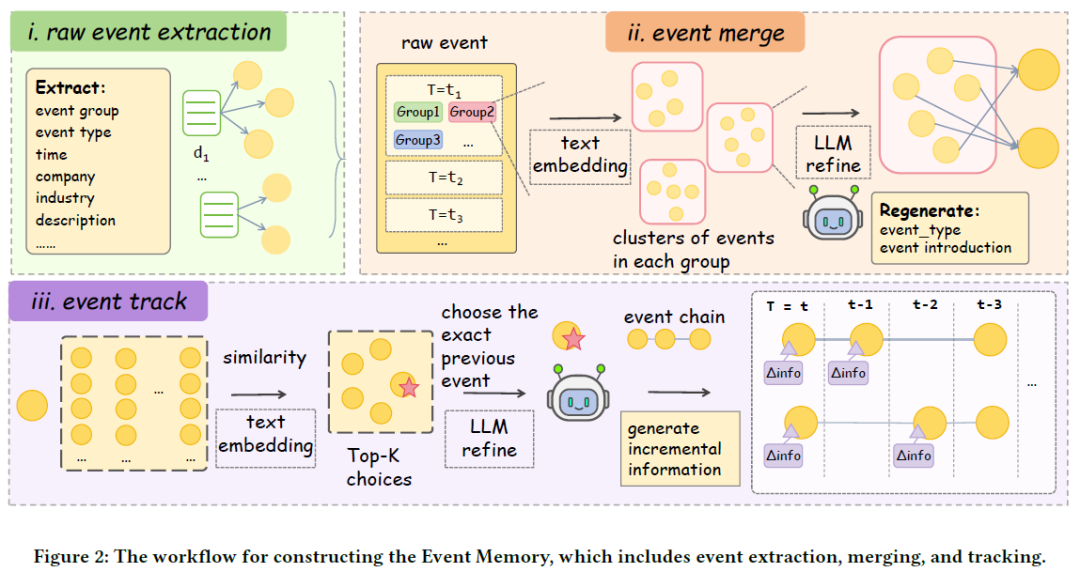
事件提取:通过结合LLM的自动迭代归纳与人工修正,从原始金融新闻中构建了一个包含13个事件组和57个具体事件类型的层次事件类型系统。
事件合并:对每日的原始事件集进行合并,采用“基于向量的粗聚类 + LLM的细粒度判断”策略,以整合来自不同新闻的相同事件信息,生成精炼的每日事件集。
事件追踪:模型动态跟踪事件的演变过程,分析事件在历史时间窗口内的增量信息,克服现有文本预测方法在处理历史信息和事件演变方面的局限性。
通过向量相似性检索前K个候选事件,利用历史事件集合E[t-w, t-1]进行相似度计算。基于LLM追踪,判断当前事件E_t,i是否有直接前驱事件E_t,i_prev,若存在,则将其加入事件链L_t,i,最多追溯深度D_max=5。分析当前事件E_t,i相对于历史上下文L_t,i的增量信息Δ_info,作为量化信息偏离市场预期的关键指标,为股票价格预测提供基础。
反馈记忆
目标是让LLM自主学习知识库,以分析股票价格波动并预测价格变化。构建详细的事件记忆库,提供真实标签和事件知识,挖掘事件序列与股票价格波动之间的因果关系。模型反馈作为经验知识,构建反馈知识库,供未来测试案例参考。预测时仅使用样本之前的数据,预测后将样本与真实标签分析并纳入知识库,实现动态扩展。利用训练集数据生成因果解释,分析事件序列与股票价格变动的关系,形成可检索的“经验”。
检索
系统构建了事件反馈双层记忆库,模拟人类分析师的知识框架,用于预测股价变动。新样本引入时,系统从知识库中检索相似模式以获取分析经验。事件动态被建模为时间序列,特定日期的事件序列由过去𝑤天的事件聚合而成。
单日事件向量
为量化事件序列的相似性,构建固定长度的二进制向量。每天的事件编码分为两类:
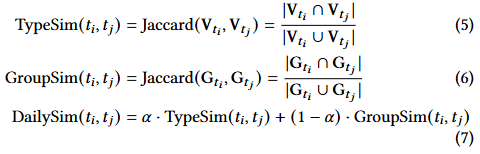
类型级向量:若事件类型 m 在第 t 天出现,则 V_{t,m} = 1;否则为 0。
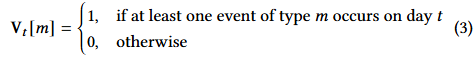
组级向量:若事件组 g 在第 t 天有事件,则 G_{t,g} = 1;否则为 0。
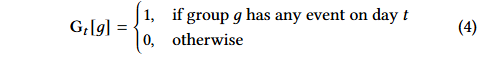
相似度计算
采用分层策略结合类型和群体信息,细致评估事件相似性。事件相似性计算公式涉及多个参数,α为超参数,控制事件类型匹配与主题匹配的权重,设定为0.7。对于两个事件序列,序列相似性通过对齐位置的日常相似性平均得出。
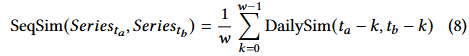
检索过程
系统采用两阶段检索策略:
粗筛选:从历史知识库中检索与当前事件序列相似度最高的前K个候选序列。
精细判断:使用专门的检索增强大语言模型(LLMretrieve)对候选序列进行语义筛选,选出有效参考序列。
最终参考序列包含历史上相似事件及其市场反馈,为分析当前事件演变和预测市场影响提供可靠基础。
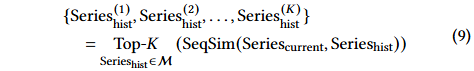
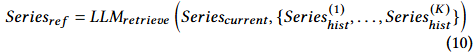
推理
最终预测通过整合三种信息生成:
近期事件序列:描述近期可能影响股价的事件背景。
今日增量信息:反映相对于市场预期的信息变化程度。
历史参考经验:提供类似模式下的市场反应先例。
最终股价变化预测公式为:
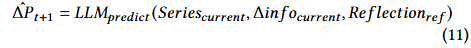
实验
评估框架性能,通过实验探讨以下问题:
RQ1:与现有记忆增强模型在金融股票预测任务中的表现比较。
RQ2:结构化事件表示是否优于传统文本摘要或主题聚类。
RQ3:纵向事件跟踪获取的增量信息是否是提升预测性能的关键因素。
RQ4:跨公司相似事件序列引用策略是否优于单公司历史策略。
实验设置
数据集:基于CSMAR中国股市研究数据库,收集主流金融媒体的每日在线新闻。采用滚动窗口评估策略,2024年第一季度训练,第二季度测试。实现实时学习反馈循环,使用四家科技公司的日收益率进行价格运动分类。
模型:核心语言模型为DeepSeek-V3,文本向量化使用BGE-M3。
基线模型:选择五个记忆增强模型作为基线,包括FinMem、MemP、MemGPT和Zep,分别实现不同的记忆结构和动态上下文管理。
评估指标:使用准确率(ACC)和马修斯相关系数(MCC)评估模型性能,MCC适用于不平衡数据集。
整体表现比较
我们的框架在ACC和MCC指标上显著优于所有基线模型,验证了其有效性。基线模型存在根本性不匹配,具体问题包括:
FinMem缺乏时间事件建模,无法捕捉市场动态信息。
MemP在轨迹压缩中丢失语义事件细节,影响金融场景推理。
MemGPT的通用内存管理忽视重要的财务模式。
Zep的图形方法未能捕捉事件间依赖关系。
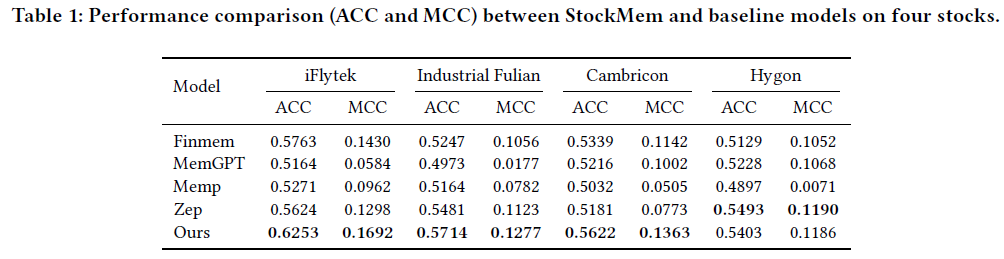
我们的框架通过将非结构化新闻转化为结构化时间事件知识,建立了可追溯的推理系统,提升了金融预测的准确性和可信度。
消融分析
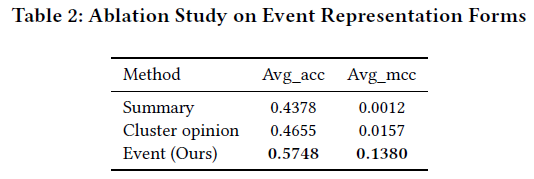
事件表示形式的有效性:结构化事件优于文本摘要和聚类意见,因其信息组织和保留能力强,形成连贯的事件链,保留细节,提供精确的时间锚定。
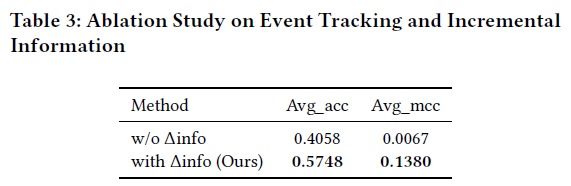
事件追踪与增量信息的作用:去除事件追踪模块导致显著性能下降,表明其对市场预期偏差的捕捉至关重要,能够更好地预测市场反应。
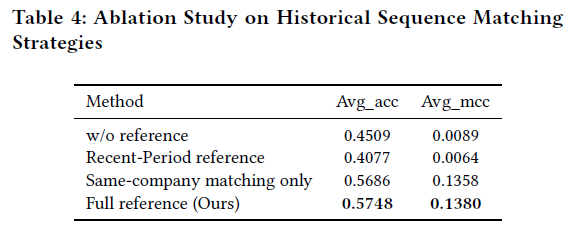
历史序列匹配策略的影响:比较四种历史经验参考策略,发现本框架的策略表现最佳,能够从行业共同事件中学习更普遍的模式,提升数据利用率。
总结
StockMem是一个用于可解释股票预测的事件反思记忆框架,通过结构化事件建模从网络新闻构建时间知识库。双层设计包括:事件记忆(捕捉市场事件演变,提取期望差异信号)和反思记忆(抽象事件-价格互动的因果经验)。实验表明,StockMem显著优于现有基线,消融研究确认结构化事件、纵向跟踪和跨公司匹配的必要性。框架通过追踪事件链和市场逻辑提供内在可解释性,增强决策透明度。该工作推动了大型语言模型在金融领域的应用,并引入了领域特定记忆系统的新范式,未来将扩展到多模态金融数据和其他基于网络的预测任务。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
