Python量化策略:商品期货跨期布林对冲策略
免责声明:本文所有内容仅用于交流学习,不构成任何投资建议!投资有风险,入市需谨慎!
策略介绍
商品期货跨期布林对冲策略是一种结合跨期套利与布林带技术指标的中性量化交易策略,旨在通过捕捉同一商品不同交割月份合约间的价差回归规律,在控制整体市场方向性风险的同时,追求相对稳定的收益。
一、 策略核心逻辑
该策略建立在两大基础之上:
跨期价差的均值回归特性:同一商品不同到期月的期货合约价格虽会因仓储、资金、供需预期等因素产生价差,但该价差通常会围绕一个历史均衡区间波动,呈现“收敛-发散-再收敛”的特征。过度偏离的价差具备较高的回归概率。
布林带的通道界定作用:布林带由移动平均线(中轨)及其上下方的标准差通道(上轨、下轨)构成,能动态描述价格波动的相对高低区域。应用于价差序列时,可量化其偏离程度。
二、 策略运作机制
策略具体实施分为以下步骤:
构建价差:选择同一商品流动性充足的两个相邻或特定月份合约,构建价差(如“近月合约价格 - 远月合约价格”)。
布林带监控:计算该价差序列的布林带(通常取20日移动平均为中轨,2倍标准差为带宽)。
信号生成与对冲开仓:
当价差向上突破布林带上轨:视为价差已过度扩大,预期将收敛。此时,卖出价差组合(即卖出近月合约 + 买入远月合约),建立对冲头寸。
当价差向下跌破布林带下轨:视为价差已过度收窄(甚至倒挂),预期将修复扩大。此时,买入价差组合(即买入近月合约 + 卖出远月合约)。
平仓了结:当价差回归至布林带中轨附近时,或触及预设止损止盈位时,同时平掉两个方向的头寸,完成一次交易循环。
三、 策略特点与风险
核心优势:
市场中性:通过对冲操作,剥离了商品绝对价格单边波动的风险,暴露的主要是价差回归的收益。
规则化与纪律性:依托量化信号,避免主观情绪干扰。
风险相对可控:价差波幅通常小于单边价格波幅。
主要风险与挑战:
均值回归失效:在极端供需或市场结构变化下,价差可能长期不回归甚至进一步极端化,导致亏损。
交易成本侵蚀:频繁交易需考虑手续费、滑点及保证金占用成本。
参数敏感性:布林带周期与标准差倍数的设置需要优化与适应市场变化。
流动性风险:远月合约流动性不足可能影响建仓、平仓效率。
总结而言,商品期货跨期布林对冲策略是一种经典的统计套利策略。它不预测商品的绝对涨跌,而是专注于交易合约间价差的“钟摆运动”,利用其技术性偏离进行高抛低吸。其成功关键在于对特定商品跨期价差规律的深刻理解、严谨的风险管理以及对策略参数的持续优化。
策略实现
【 扫描文末二维码加入星球获取完整源码 】
源码
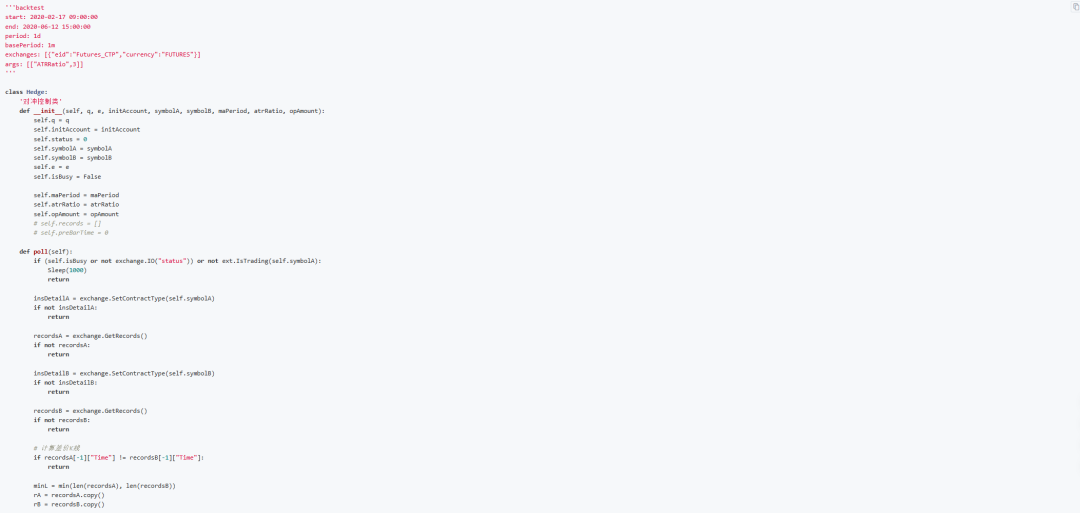
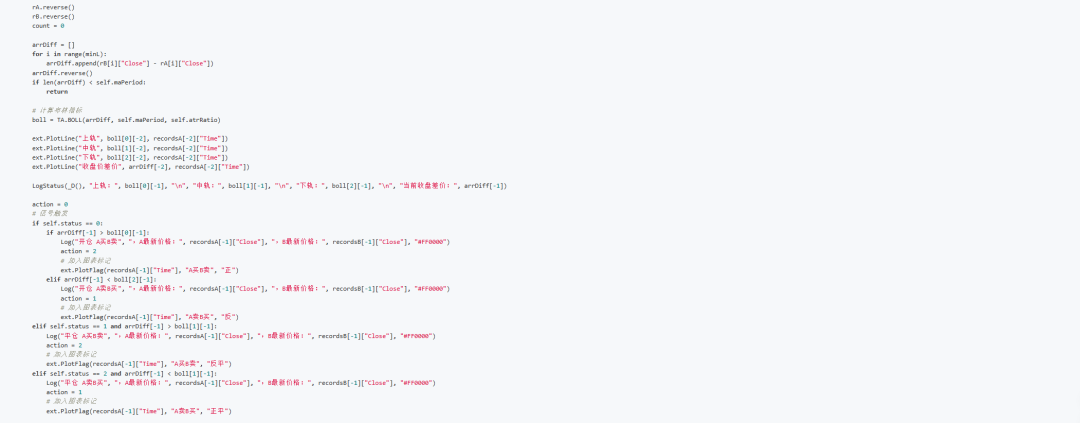
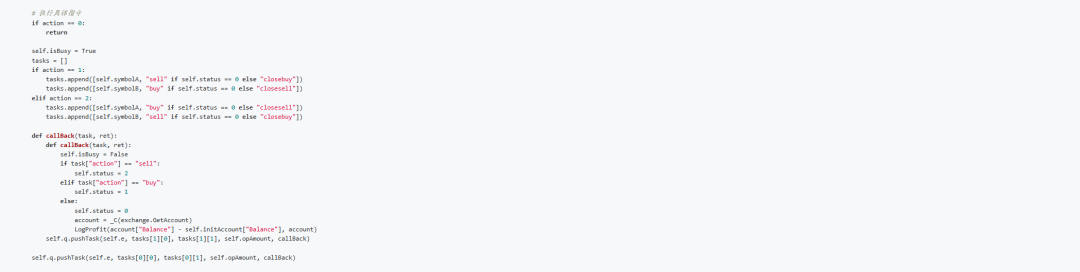
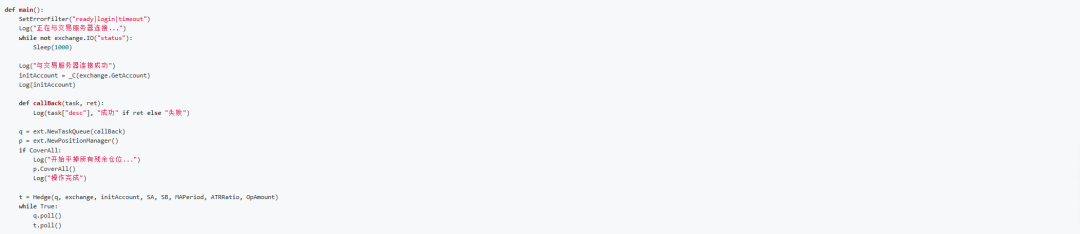
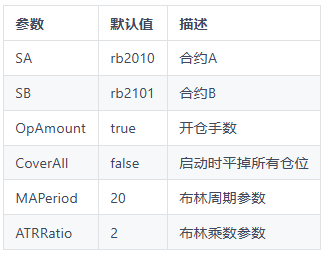
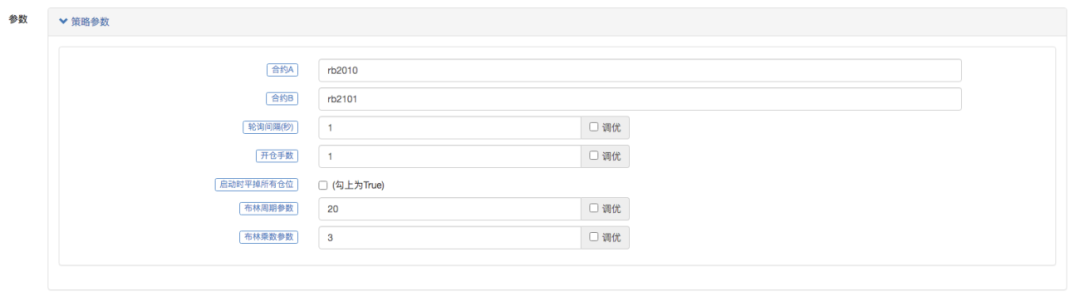
策略参数
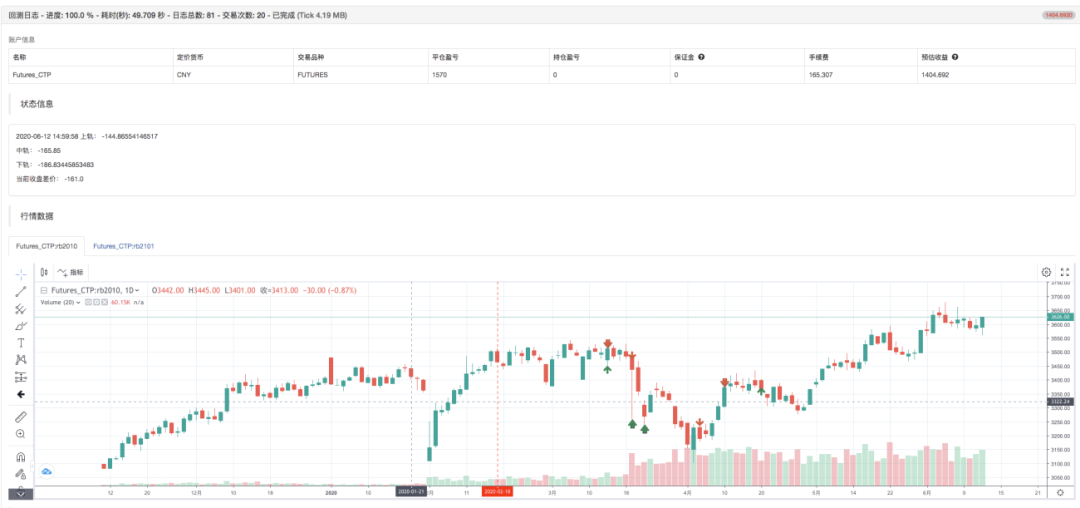
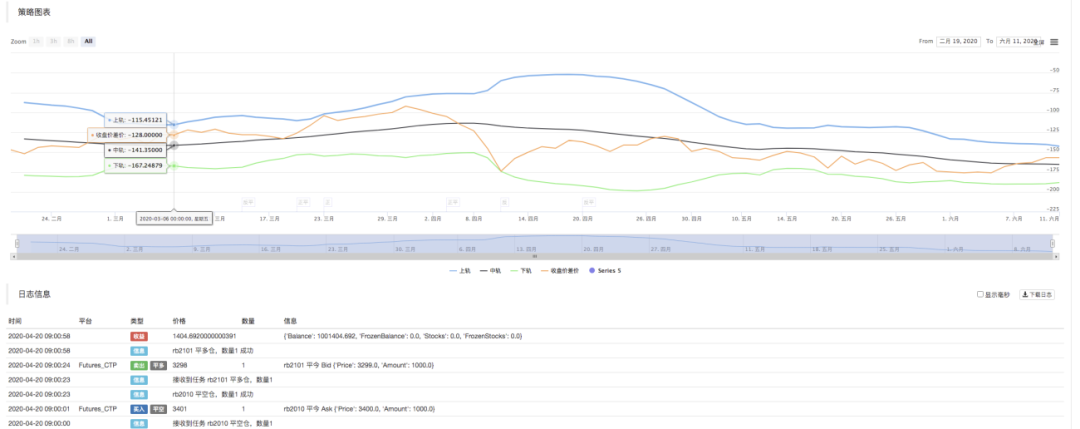
回测效果
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
