混合SV-LSTM:标准普尔500指数波动率预测的框架
“Stochastic Volatility Modelling with LSTM Networks: A Hybrid Approach for S&P 500 Index Volatility Forecasting”
准确的波动率预测对金融市场至关重要,GARCH、SV等模型虽能捕捉波动率随机性,但LSTM可识别非线性模式。本文提出混合SV-LSTM模型,评估加入SV模型潜在波动率估计对LSTM预测性能的提升效果,以标普500指数波动率为预测重点。
用 1998 年 1 月 1 日至 2024 年 12 月 31 日标普 500 指数日数据,采用滚动窗口法训练模型并进行一步预测,通过统计测试和投资模拟评估混合 SV-LSTM 模型,结果显示其优于单独的 SV 和 LSTM 模型,为标普 500 风险评估和战略投资规划提供基础。
【 扫描文末二维码加入星球获取论文,源码 】
摘要
准确的波动率预测对银行、投资和风险管理至关重要。本研究提出融合随机波动率(SV)模型与长短期记忆(LSTM)神经网络的混合建模框架,SV 模型提供统计精度、捕捉潜在波动率动态,LSTM 网络增强检测金融时间序列复杂非线性模式的能力。用 1998 年 1 月 1 日至 2024 年 12 月 31 日标普 500 指数日数据,采用滚动窗口法训练模型并进行一步预测,通过统计测试和投资模拟评估混合 SV-LSTM 模型,结果显示其优于单独的 SV 和 LSTM 模型,为标普 500 风险评估和战略投资规划提供基础。
简介
准确的波动率预测对金融市场至关重要,GARCH、SV等模型虽能捕捉波动率随机性,但LSTM可识别非线性模式。本文提出混合SV-LSTM模型,评估加入SV模型潜在波动率估计对LSTM预测性能的提升效果,以标普500指数波动率为预测重点。
研究假设包括加入t + 1日随机波动率预测、增加外部信息、混合模型比单独SV模型能提升预测准确性。研究探讨增加SV模型输入维度、数据预处理和输入数据序列减少对混合模型性能的影响。
使用1998 - 2024年标普500指数日收盘价,结合随机波动率建模、LSTM网络和统计测试,引入基准模型对比,用Wilcoxon和Diebold - Mariano检验评估差异。
本文首次研究将SV预测融入LSTM架构,结合深度学习与传统计量方法,模拟投资策略展示实践意义。
相关工作
早期金融计量模型假设波动率恒定,如 Black 和 Scholes(1973)的期权定价模型,但该假设与市场实证不符。Engle(1982)用 ARCH 模型挑战恒定波动率假设,允许波动率随过去平方回报变化;Bollerslev(1986)将其扩展为 GARCH 模型,结合滞后平方回报和过去条件方差。Engle(2001)指出 ARCH 类模型虽能捕捉波动率聚类,但无法解释其根源;Nelson(1991)认为 ARCH 模型参数限制常被违反;这些促使开发将波动率建模为未观测潜在过程的替代方法。
随机波动率(SV)模型:由 Taylor 提出,将波动率视为潜在随机过程,比 GARCH 更灵活但估计难。Heston 引入连续时间模型,允许波动率与资产回报相关。Kim 等用 MCMC 方法解决计算难题,Yu 实证显示 SV 模型优于 GARCH 模型。但 SV 模型无法反映长期依赖,Breidt 引入长记忆随机波动率模型,Kilic 提出平滑转换 FIGARCH 模型。
循环神经网络(RNN):长短期记忆(LSTM)网络由 Hochreiter 和 Schmidhuber 引入,Bahadori 和 Lipton 将其用于金融波动率预测,Bucci 纳入宏观经济决定因素,Michańków 等进行实证验证,Grudniewicz 和 Slepaczuk 比较多种机器学习方法,贝叶斯广义线性模型和线性 SVM 预测性能最佳。
混合波动率建模:Kim 和 Won 提出 LSTM - GARCH 混合模型,Roszyk 和 Ślepaczuk 在 GARCH - LSTM 模型中加入 VIX 指数,Nguyen 等将 LSTM 应用于 SV 框架,解决其短期记忆局限,预测表现良好。
本文提出将 SV 框架与 LSTM 结合以改进该框架,用 MCMC 方法模拟 SV 参数联合后验分布,生成 MCMC 抽样进行收益和波动率的一步预测,再将结果融入 LSTM 架构,利用其长时依赖和非线性建模能力。该混合模型结合 SV 随机灵活性与 LSTM 预测力,解决 SV 模型短期记忆偏差,提高金融时间序列预测精度,缩小机器学习实证适应性与随机波动率理论稳健性的差距。
数据和方法
数据
为对标普 500 指数波动率建模,采用 1998 年 1 月 1 日至 2024 年 12 月 31 日雅虎财经的每日收盘价数据,该时段涵盖多轮经济周期。由收盘价计算每日对数收益率,此转换将绝对价格变化转为相对值,减轻规模影响,使收益率序列平稳,利于波动率建模。
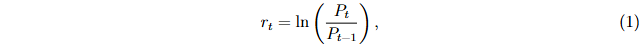
表1总结了27年期间收盘价和对数收益率的描述性统计。收盘价均值2044.98高于中位数1432.73,呈右偏态分布,标准差1220.20显示价格波动大。最低676.53(2008 - 2009金融危机),最高6090.27(可能2024年末)。偏度1.3333确认正偏态,峰度0.8033表明分布比正态曲线平坦,极端偏差少于正态预期。
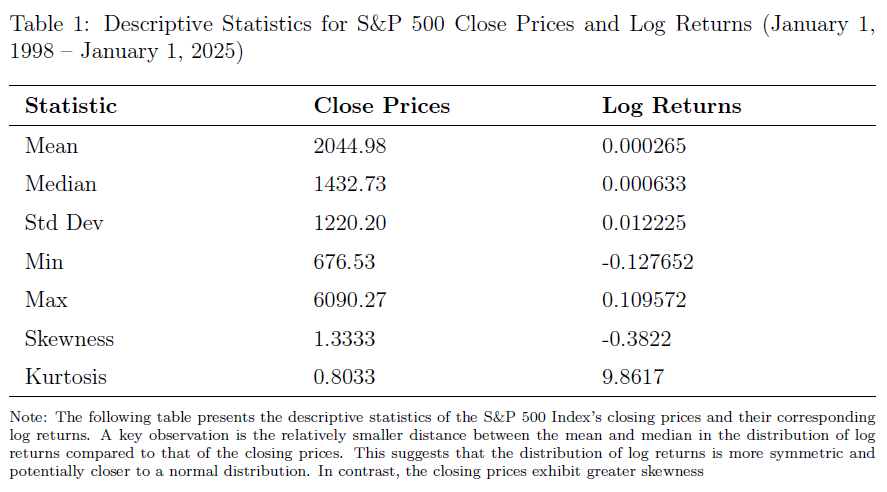
对数收益率均值 0.000265、中位数 0.000633,分布较收盘价更对称;标准差 0.012225 显示日波动大;最小 -0.127652、最大 0.109572 体现极端波动;负偏度 -0.3822 表明小负回报更频繁;峰度 9.8617 为尖峰厚尾分布,提示极端事件概率高,建模需考虑尾部风险。
波动率估计
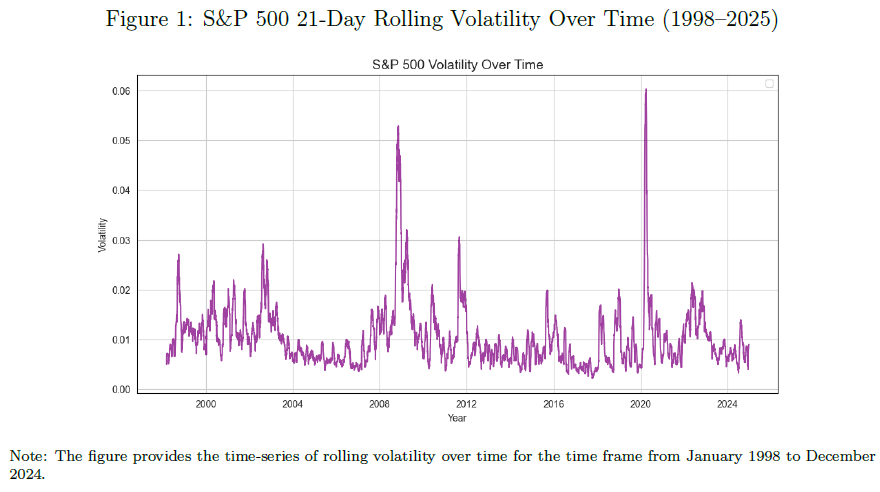
研究以 21 天滚动历史波动率为预测目标,兼顾短期动态与稳定估计,用无偏标准差公式估算。
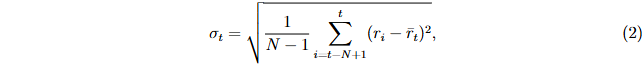
波动性公式中的分母N−1表示标准差的无偏估计。同时,ri表示时刻i的对数收益,而rtt为窗口内对数收益的滚动均值
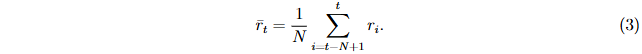
这种方法确保波动性指标反映了最近的市场状况,同时考虑了样本方差的自由度,增强了其统计稳健性。
数据预处理
LSTM 模型数据预处理:用 Min - Max 归一化公式对对数收益率缩放,加常数 10⁻¹¹防除零问题,使缩放值在 10⁻¹¹和 1 之间;分两步缩放防数据泄露,先将训练和验证集一起缩放,再单独缩放训练集,预测后用存储的缩放器将预测值逆变换回原始尺度。SV 模型无需缩放,直接处理原始对数收益率。此策略为各模型提供适配输入,保证分析一致性。
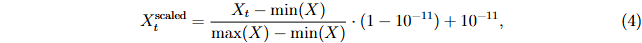
评估指标
选择误差指标至关重要,其既是模型训练的目标函数,也是评估 SV、LSTM 和混合 SV-LSTM 模型性能的基准。选用 MSE、MAE 和 MAPE 三种常用指标,因其能互补地衡量预测准确性,适用于波动率预测。
建模框架
本研究旨在预测标普 500 指数提前一天(t + 1)的波动率,采用三种模型:
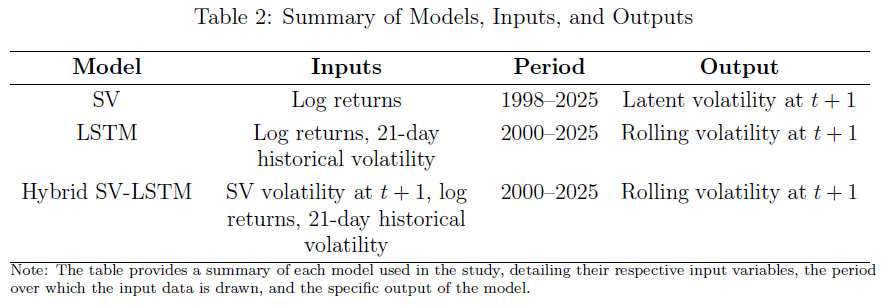
随机波动率(SV)模型:统计方法,将波动率建模为潜在随机过程,用 1998 - 2025 年完整历史数据,504 个交易日滚动窗口,每日向前移动一步预测。
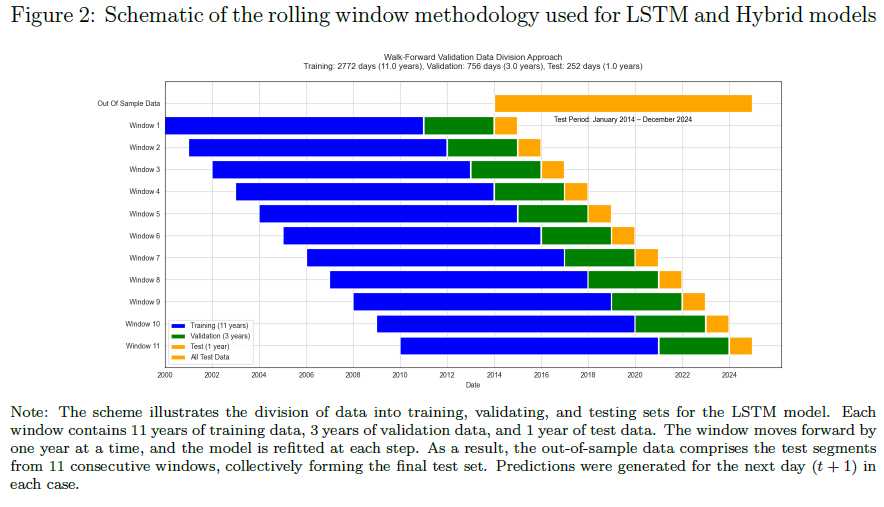
长短期记忆(LSTM)神经网络:深度学习方法,用 2000 - 2025 年数据,以对数收益率和 21 天滚动历史波动率为输入,预测(t + 1)日滚动波动率。采用多年滚动窗口,含 11 年训练、3 年验证、1 年测试数据,每年窗口前移,共 11 个重叠窗口。
混合 SV-LSTM 模型:结合 SV 模型统计准确性与 LSTM 学习能力,输入为 SV 模型(t + 1)潜在波动率预测、对数收益率和 21 天滚动历史波动率,用 2000 - 2025 年数据,滚动窗口结构同 LSTM 模型。
模型开发
随机波动模型
模型选择
在随机波动率(SV)框架下,资产回报建模为条件正态分布,其随时间变化的方差由潜在对数波动率过程驱动,在 stochvol 包(Kastner, 2016)中实现,通过状态空间方程表达。
随机设定让波动率随机演变且具均值回归特性,这是金融市场常见特征。该特性使 SV 模型区别于 GARCH 模型,更适合捕捉现实数据中的复杂波动模式。
先验参数化和抽样
SV 模型有三个关键参数(µ、ϕ、ση)需仔细设定与估计。本研究采用数据驱动法,依 Kim 等(1998)采用弱信息默认先验,在 stochvol 包中为各参数独立设置先验,基于后验分布推断。用马尔可夫链蒙特卡罗(MCMC)的 Metropolis - Hastings 算法在 stochvol 包中进行参数估计,利用其 ASIS 策略提升混合与收敛性。抽样 1000 次,弃前 200 次确保链稳定以用于波动率预测。
结果
用滚动窗口法(训练期 504 天)对 1997 年 2 月 1 日至 2025 年 1 月 1 日的标普 500 实施随机波动率(SV)模型,生成一日前中位数波动率预测,预测基于后验抽样。
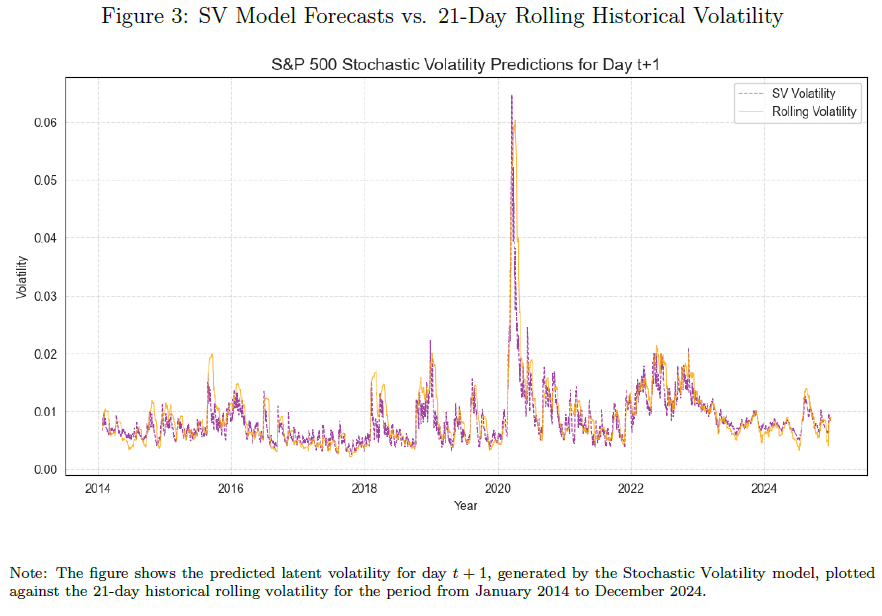
2014 年 1 月 24 日至 2024 年 12 月 30 日,SV 预测与两年滚动历史波动率对比,SV 估计能捕捉关键趋势,但比基准更嘈杂。
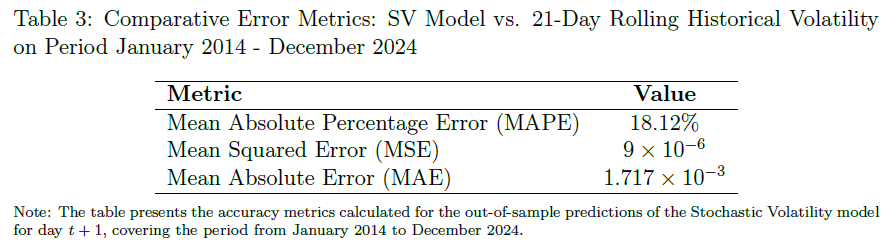
误差指标:MAPE 为 18.12%,精度适中;MSE 为 9×10⁻⁶、MAE 为 1.717×10⁻³,绝对误差小。
LSTM模型
模型选择
选用LSTM模型用于金融市场波动率(如标普500)的时间序列预测,因其能捕捉长期依赖、适应波动冲击,克服传统RNN梯度消失和信息保留难题。
LSTM在训练、验证和测试阶段处理输入序列预测次日波动率,训练时用梯度下降调整参数以最小化损失函数。
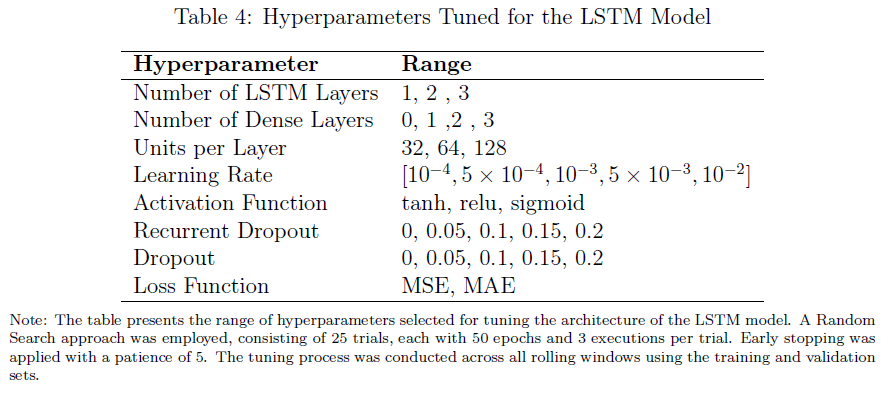
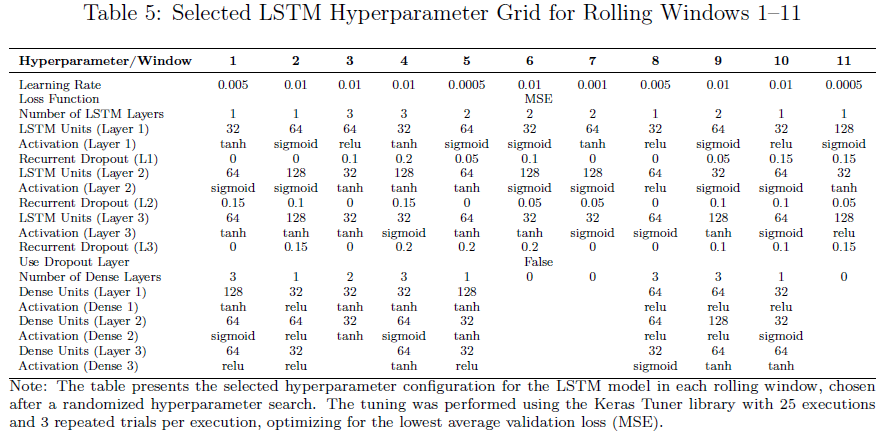
为缓解过拟合,实时监控验证损失,出现训练损失降但验证误差升时提前停止。数据按滚动窗口划分,训练 11 年、验证 3 年、测试 1 年且相互独立。每个窗口用 25 种随机搜索组合调超参数,每种组合经 3 次试验,每次 50 个 epoch,若验证损失 5 次迭代无改善则提前停止,保留最低验证损失对应模型权重,计算 3 次试验平均验证损失。调优的超参数包括 LSTM 层和全连接层数量、每层单元数、学习率、激活函数、循环丢弃率、丢弃率和损失函数,循环丢弃率可稳定时间依赖。
LSTM波动性预测方法
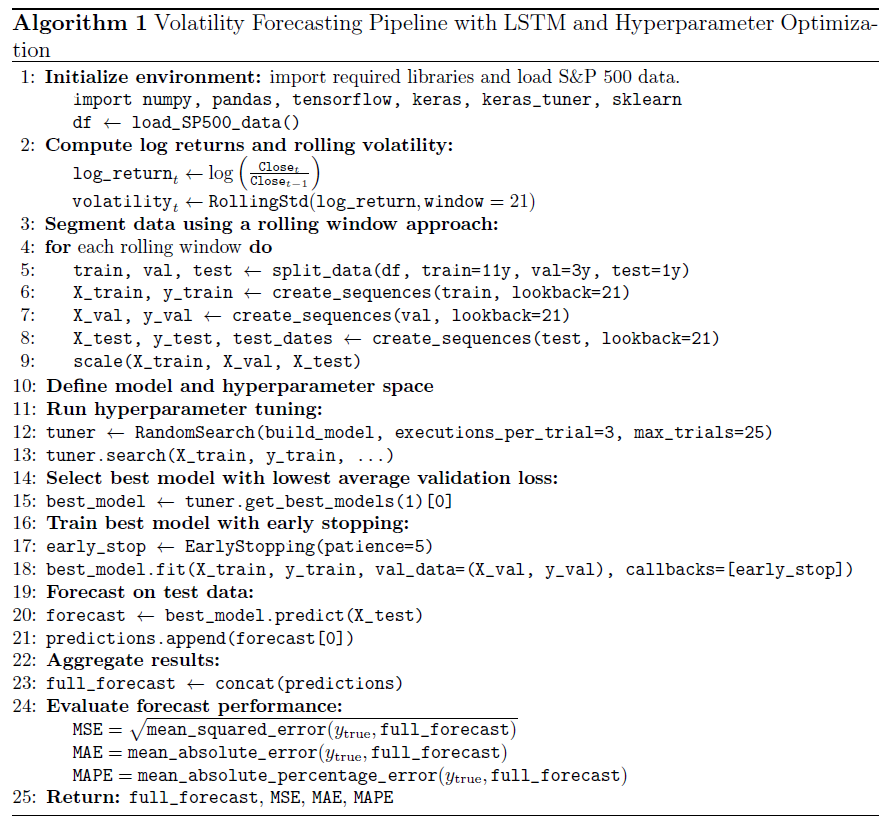
LSTM 用于预测标普 500 一日前波动率,以对数收益率为输入、波动率分位数为输出,在滚动窗口框架下运行。选好超参数后,在 11 个滚动窗口独立训练,各窗口含 11 年训练期、3 年验证期、1 年测试期。训练时监控验证损失(MSE),早停机制防过拟合,训练后生成样本外预测,汇总预测结果用于评估。
结果
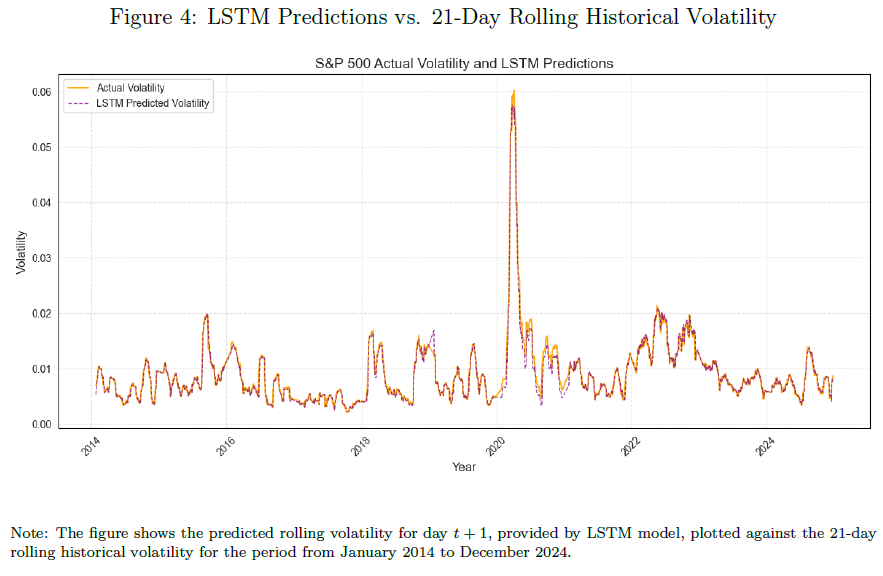
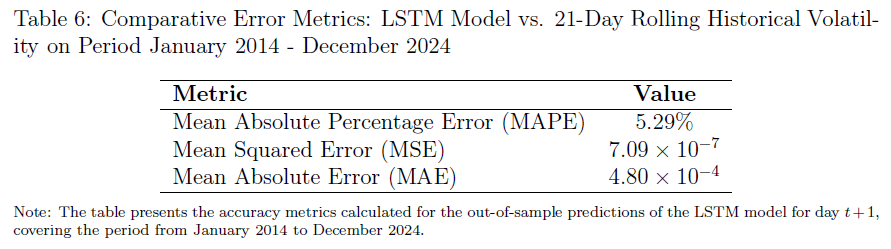
LSTM模型用对数收益率预测2014.1.24 - 2024.12.30的标普500指数次日21日滚动历史波动率,图4显示样本外预测能有效捕捉趋势,但低估2020 - 2022剧烈波动;表6误差指标显示,MAPE 5.29%体现强相对准确性,MSE 7.09×10⁻⁷、MAE 4.80×10⁻⁴表明绝对误差小。
混合SV-LSTM模型
混合 SV-LSTM 模型将随机波动率(SV)模型预测作为额外输入融入长短期记忆(LSTM)框架,结合二者优势,旨在提升标普 500 波动率预测的准确性与稳健性。该模型针对 2014 年 1 月 24 日至 2024 年 12 月 30 日期间第(t + 1)天的 21 天滚动历史波动率进行预测。
SV-LSTM模型框架
混合模型有三个输入:对数平方根收益率、21 天滚动历史波动率和 SV 模型潜在波动率输出$e^{h_{t + 1}}$。SV 组件用 1998 年 12 月至 2024 年 12 月对数收益率训练,504 天滚动窗口,每日重新拟合以生成(t + 1)日潜在估计。输入数据经缩放和 21 天序列分割预处理后输入模型,采用 4.2 节的 LSTM 架构和表 4 超参数空间。在各滚动窗口内用随机搜索策略进行 25 次试验、每次重复 3 次调参,按均方误差(MSE)选最优配置。2000 - 2024 年 11 个重叠滚动窗口下训练和评估模型,每个窗口用最近 504 天训练,用前 21 天序列预测次日(t + 1)。
结果
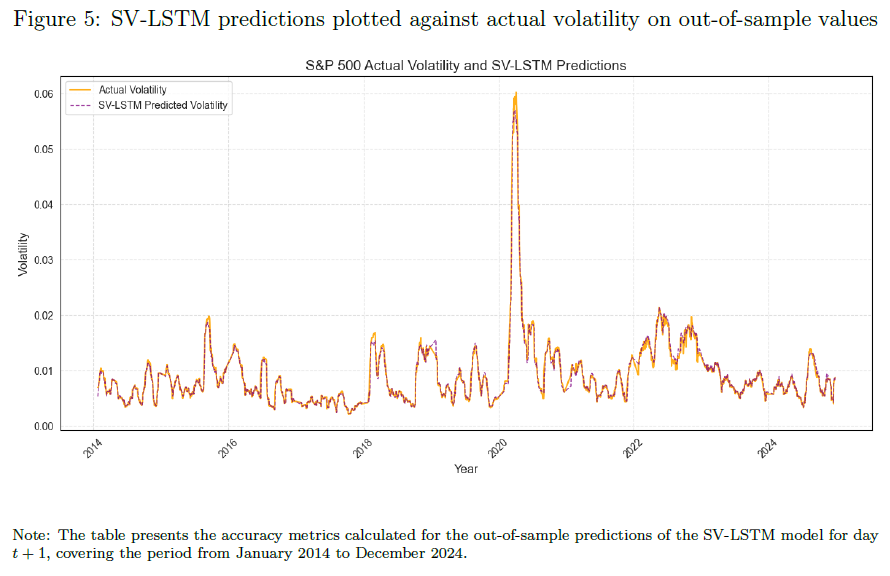
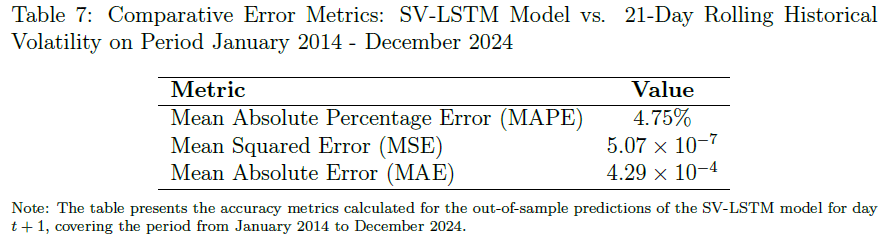
混合SV - LSTM模型用11个滑动窗口测试段拼接的样本外数据,预测2014年1月24日至2024年12月30日标普500指数(t + 1)日21天滚动历史波动率。图5显示其能有效捕捉总体趋势,在2020 - 2022年新冠疫情波动期适应性优于独立LSTM。表7对比误差指标,MAPE为4.75%,MSE为5.07 × 10⁻⁷,MAE为4.29 × 10⁻⁴,表明模型相对准确性高,能紧密跟踪波动率变化。
实验
基准
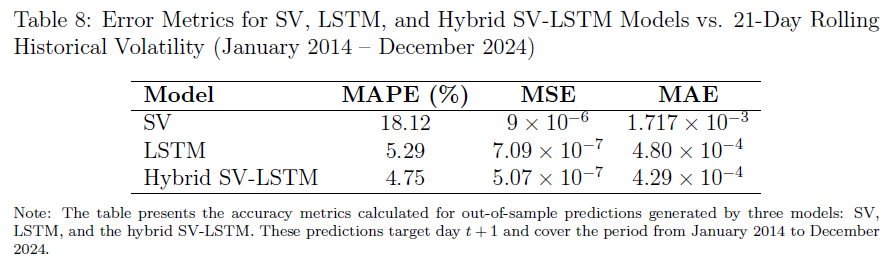
该部分对比 3 个模型对 2014 年 1 月至 2024 年 12 月标普 500 滚动波动率的样本外预测表现,结果列于表 8,混合 SV - LSTM 模型在三项指标上均超基准模型。
统计测试
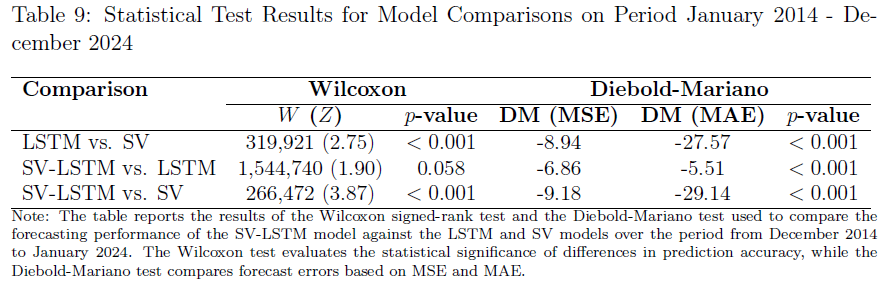
研究将混合SV - LSTM模型与LSTM、SV模型对比,用Wilcoxon Signed - Rank Test和Diebold - Mariano (DM) Test评估2014年1月24日至2024年12月30日的预测误差差异。
Wilcoxon检验:非参数检验,检验两模型误差分布是否相似,计算配对误差差异(d_t)并排名,得出统计量(W),大样本时转化为(Z)分数求(p)值,(p<0.05)则拒绝两模型误差无差异的原假设。
Diebold - Mariano (DM) 检验:检验模型随时间的预测准确性,用损失函数计算差异(d_t),原假设为两模型准确性相同,(p<0.05)则拒绝原假设。
对比SV和LSTM模型:Wilcoxon检验(W = 319,921)((Z = 2.75),(p < 0.001)),DM检验MSE的(DM=-8.94)((p < 0.001))、MAE的(DM = - 27.57)((p < 0.001)),均拒绝原假设,表明LSTM模型预测准确性优于SV模型。
SV-LSTM与LSTM对比:Wilcoxon检验W = 1, 544, 740(Z = 1.90, p = 0.058),样本量大(n ≈ 2, 500),未拒绝H₀,两模型误差分布无显著差异;Diebold - Mariano(DM)检验MSE的DM = - 6.86、MAE的DM = - 5.51(p均<0.001),拒绝H₀,SV - LSTM预测精度更好。
SV-LSTM与SV对比:Wilcoxon检验W = 266, 472(Z = 3.87, p < 0.001),拒绝H₀,误差分布中位数有显著差异;DM检验MSE的DM = - 9.18、MAE的DM = - 29.14(p均<0.001),拒绝H₀,SV - LSTM精度优于SV,误差大幅降低。
敏感性分析
序列长度
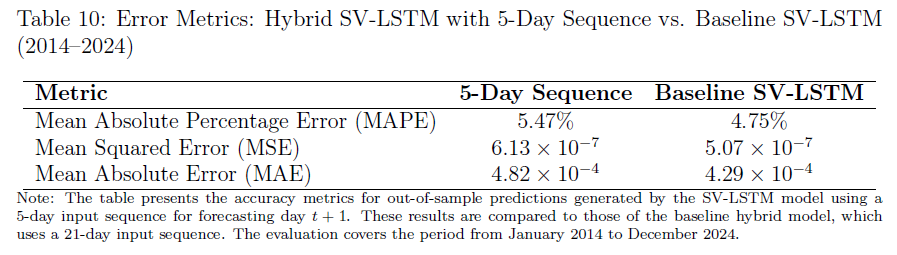
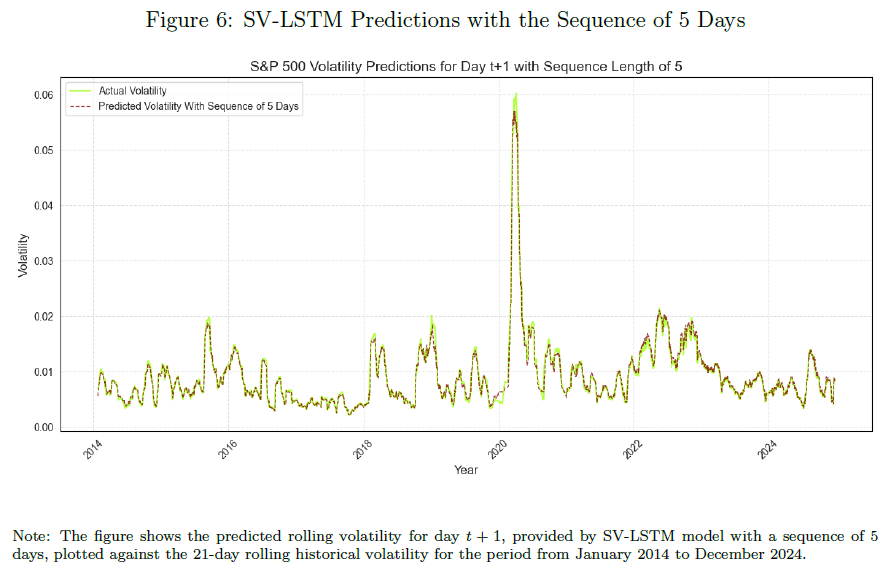
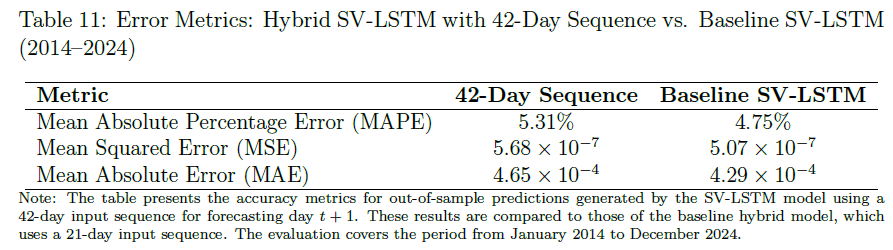
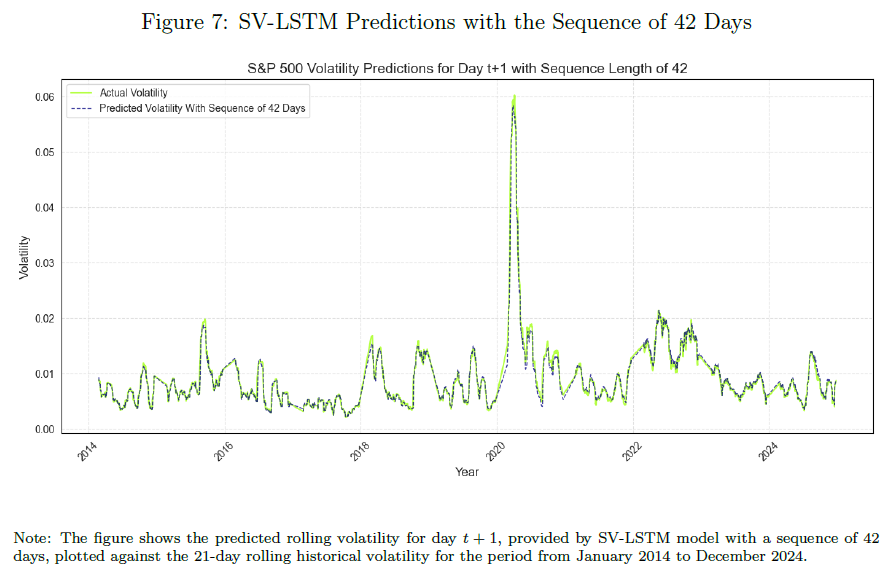
对不同序列长度对 SV - LSTM 模型预测 21 天滚动历史波动率的影响进行分析:
选取 5 天序列长度作输入,将预测值与实际值可视化对比,与 21 天序列长度的基线模型对比性能指标,发现缩短序列长度未提升预测精度,长序列或更利于预测。
分析 42 天序列长度输入的影响,同样可视化对比预测与实际值,与 21 天基线模型对比指标,发现增加序列长度也未提高预测精度。
结论:输入序列长度影响预测精度,21 天序列为最优。
数据扩展
为研究数据预处理对混合 SV - LSTM 模型性能的影响,进行了两项分析:
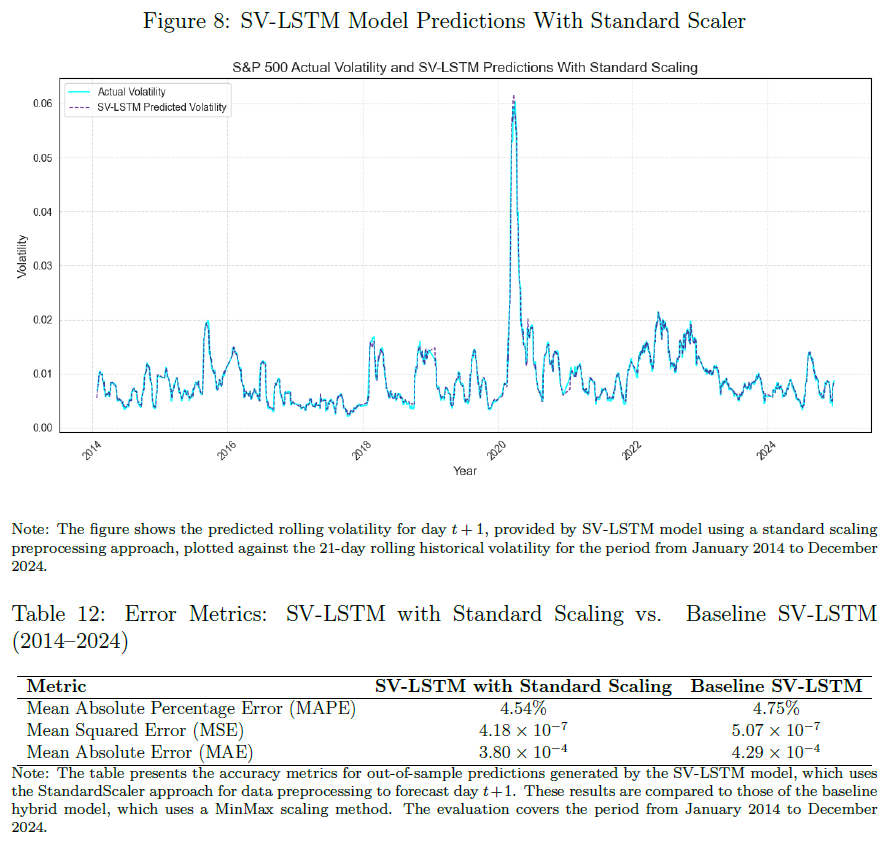
对比基线模型用 MinMax Scaler 输入原始数据,修改版用 Standard Scaler 标准化输入数据,使特征零均值、单位方差。结果显示,标准化输入使各误差指标改善,MAPE 从 4.75%降至 4.54%,MSE 和 MAE 也有提升,表明标准化输入可提高模型预测精度。
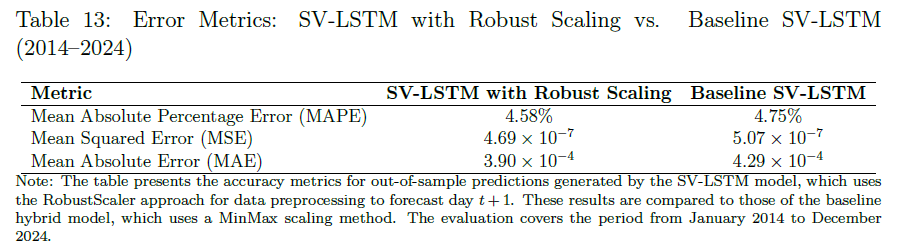
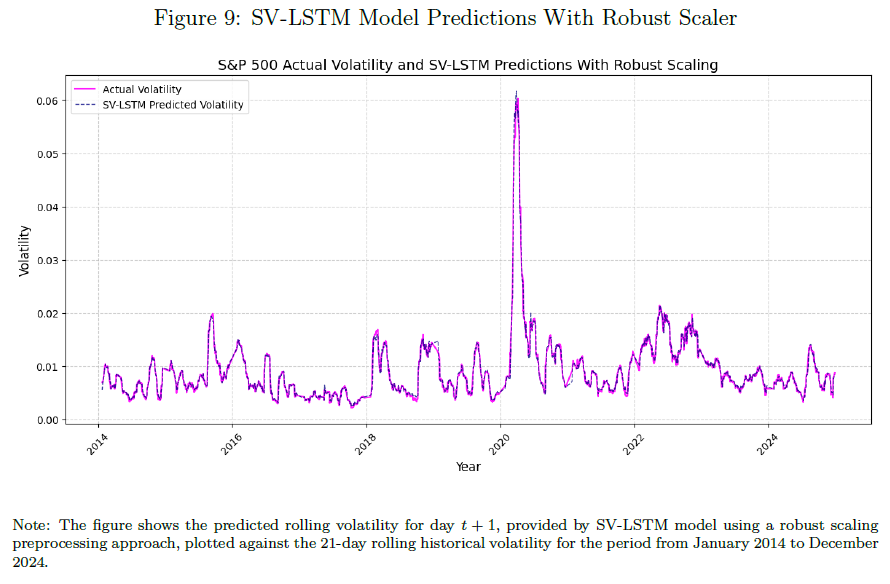
用 RobustScaler 对输入 LSTM 模型的原始数据预处理,结果显示各误差指标同样改善,MAPE 从 4.75%降至 4.58%,MSE 和 MAE 也有提升,但效果不如 Standard Scaler。
综上,数据转换方式对深度学习波动率预测模型性能影响显著。
隐藏层数
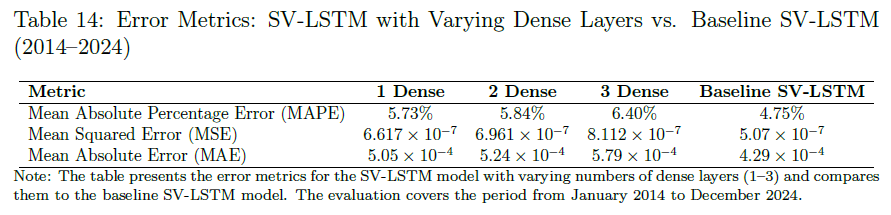
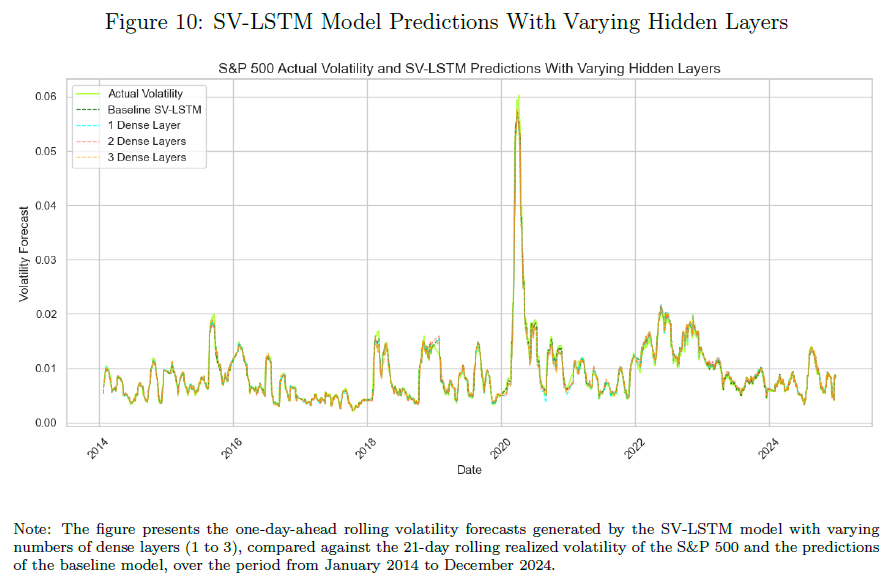
敏感性分析探索了 LSTM 模型结构差异的影响,固定隐藏层数量为 1 - 3 层进行调参、训练和预测,将各场景与基线模型及实际波动率绘图展示(图 10),对应指标汇总于表 14。结果显示固定隐藏层数量会降低模型性能,各滚动窗口灵活动态调整隐藏层数量效果更佳。
投资策略模拟
数据收集:2014 年 1 月 - 2024 年 12 月 VIX 月度期货合约数据(含交易日期、开高低收、结算价等)及结算日期和价格,均来自 CBOE 网站。
数据处理:合并期货与结算数据,创建“日期至到期日”列,并入预测波动率值,调整预测值以对应 t+1 日。
投资策略:对比 t+1 日预测波动率和 t 日实际波动率确定多空信号(>为多,<为空);信号不变则持仓,变则平仓开新仓,交易成本 0.1%。
基准策略:长期做多和长期做空 VIX 期货,忽略波动率预测。
合约切换:合约持有至到期,按结算价平仓,同日以收盘价开下一个最近到期合约。
资金分配:初始资金 1000 美元,每日 25%资金用于持仓,日收益按 0.25 缩放。
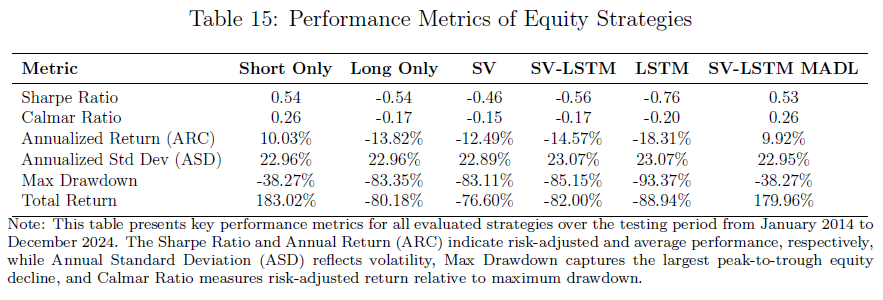
策略表现:做空策略最优;2020 年初波动期,LSTM 和做空策略净值下降,SV 策略获利;SV-LSTM 策略走势与 SV 接近但波动更平滑、净值更高;除做空策略外,SV 策略夏普比率 - 0.46、年化收益率 - 12.49%最差,需研究神经网络架构改进模型。
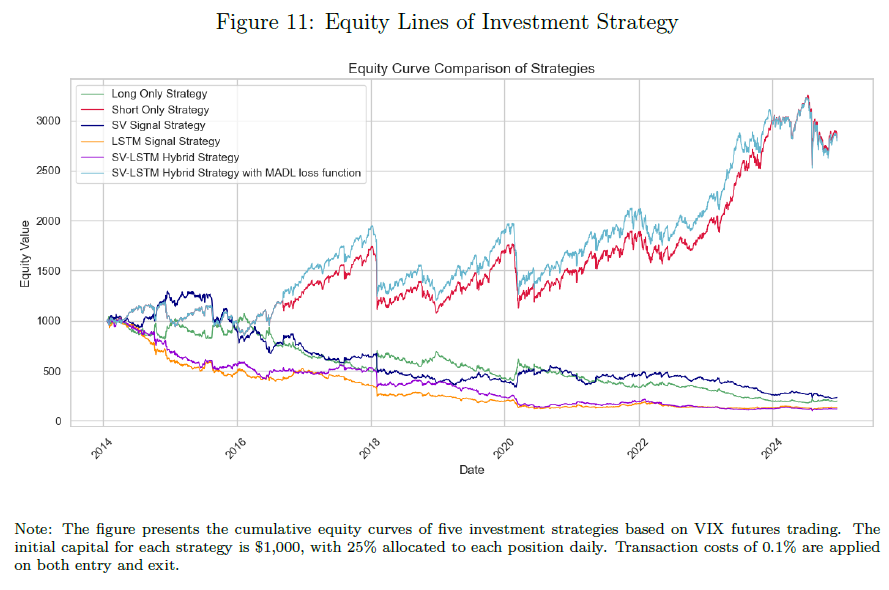
此前研究用MSE、MAE、MAPE等误差函数,注重统计准确性而忽视投资信号的交易表现。为解决此问题,引入Michańków等人(2023)提出的Mean Absolute Directional Loss(MADL),给出其计算公式。保持其他参数不变,仅将MADL用于训练配置,结果显示SV - LSTM混合模型虽略逊于基线卖空策略,但预测准确性与投资表现的一致性提升,表明MADL损失函数有助于模型捕捉有方向意义的交易信号。
总结
研究提出混合SV-LSTM模型并与LSTM、SV基准模型对比评估。SV-LSTM模型方法分两部分:先用统计SV模型基于1998年12月至2024年1月对数收益率、504天滚动窗口预测t + 1天,再将SV模型的潜在波动率估计作为LSTM网络输入,结合对数收益率和21天滚动波动率估计,以21天滚动波动率估计为目标训练LSTM预测t + 1天。误差指标显示SV-LSTM模型优于基准模型,DM检验确认其预测准确性更高,Wilcoxon检验表明SV与SV-LSTM误差分布有显著差异,LSTM与SV-LSTM无显著差异。
投资策略模拟验证SV-LSTM模型实用性,引入MADL损失函数提升信号策略表现。模型对操作敏感,21天序列比5天更利于预测,标准和稳健缩放比最小 - 最大缩放更能提升预测效果。研究局限在于训练模型计算成本高。
结论:包含随机波动率预测、增加外部信息、混合模型分别提升LSTM预测准确性、LSTM预测性能和波动率预测效果。增加SV模型输入维度、改变数据预处理缩放方式是否提升混合模型性能待探究。输入数据降序排列未提升 SV-LSTM 预测精度。
本研究贡献:引入并评估统计 SV 模型与机器学习 LSTM 模型结合,可捕捉市场动态,投资策略模拟和敏感性分析提供应用见解。
未来研究方向:用 SV 模型不同输出喂给机器学习模型;将机器学习融入 SV 估计程序;研究更复杂混合结构;跨窗口标准化 ML 超参数以提高稳定性。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
