超越收益率陷阱:夏普比率的统计学逻辑与应用边界
在量化投资领域,夏普比率(Sharpe Ratio) 是衡量投资绩效的基石工具。它不仅被广泛应用于单一资产的评估,更贯穿于投资组合构建、分散化、相关性分析、杠杆运用与风险对冲等核心议题。对于希望深入理解量化金融的学习者而言,掌握夏普比率是开启系统化投资思维的关键第一步。
尽管其数学形式看似简单——仅是一个比值——但夏普比率背后蕴含着深刻的金融逻辑:它将收益与风险统一考量,揭示了“单位风险所获得的超额回报”。这一理念使我们能够超越表面收益率,做出更为理性、稳健的投资决策。
一、仅看收益率为何具有误导性?
投资决策若仅依赖总回报率,往往会产生严重偏差。考虑以下案例:
案例对比:绿色与黑色标的均实现40%总回报
- • 绿色标的:回报路径平稳上升,波动极小。
- • 黑色标的:虽最终回报相同,但价格剧烈震荡,中段出现大幅回撤。
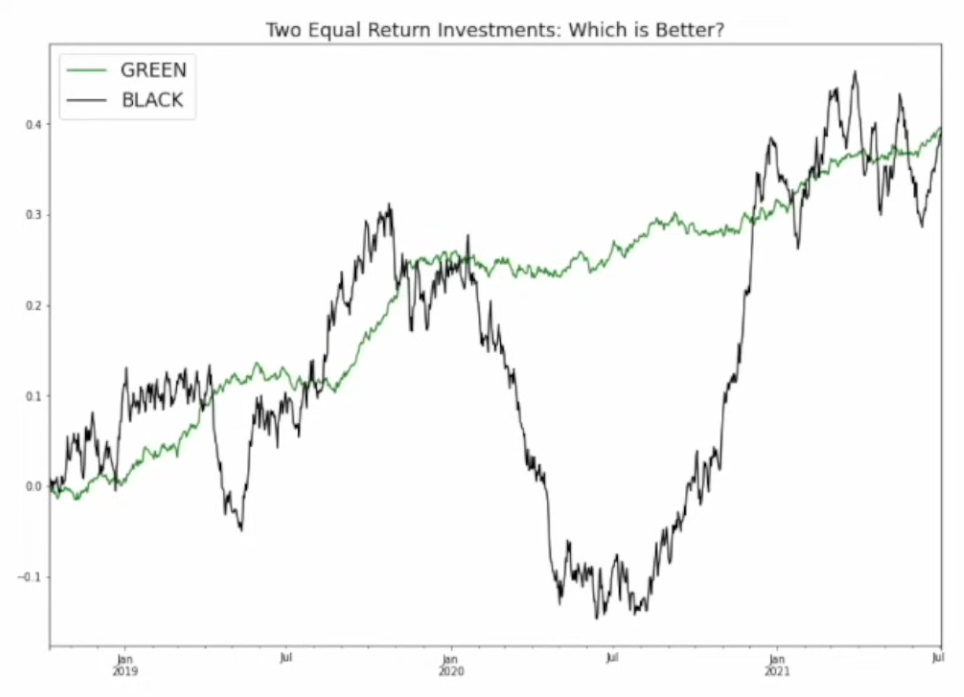
尽管两者收益率一致,直觉告诉我们:绿色标的更优。原因在于其更低的风险暴露。这种“风险”具体体现在以下三个方面:
- 1. 心理压力大
黑色标的频繁且深度的回撤会显著增加持有者的焦虑。行为金融学表明,损失带来的痛苦强度约为同等收益带来的喜悦的两倍。因此,高波动资产在情绪层面更具破坏性。 - 2. 对未来表现信心不足
剧烈波动削弱投资者对该资产可持续性的判断。相比之下,绿色标的展现出稳定增长趋势,更具可预测性。 - 3. 流动性风险更高
若在市场低点急需变现,黑色标的可能正处于暴跌阶段,被迫以亏损价格平仓,导致实际资金损失。
✅ 结论:相同收益率下,波动越大,投资体验越差,真实表现越弱。因此,必须引入风险调整机制。
二、如何量化“风险”?波动率的定义与意义
为科学评估风险,我们需要一个可度量的代理变量。最常用的是波动率(Volatility),即收益率的标准差,通常用希腊字母 σ 表示。
波动率的数学定义
波动率为收益率偏离其均值的平方差的平均值的平方根。公式如下:
其中:
- • :每日收益率
- • :平均收益率
- • :观测期数
图形化理解
- • 橙色线:代表平均回报趋势(即期望收益)。
- • 蓝色曲线:实际回报路径。
- • 红色箭头:表示每一期实际回报与均值之间的偏差。
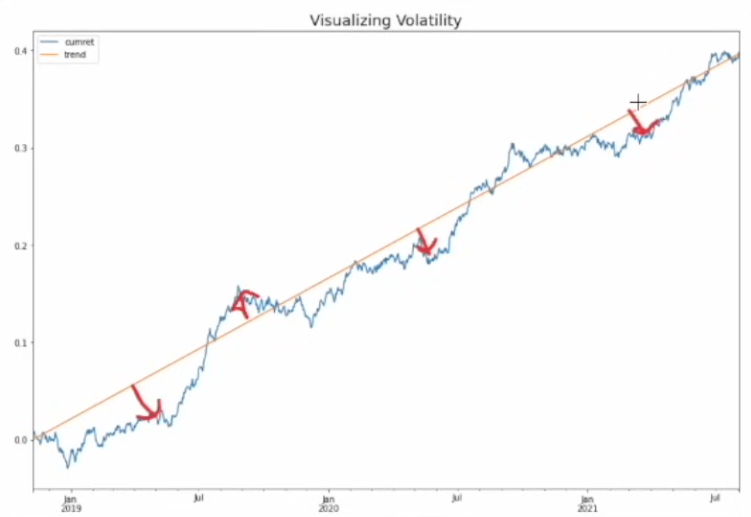
波动率正是对这些“波动”或“Wiggles”的量化捕捉。波动越大,不确定性越高,心理负担和潜在损失风险也越高。
三、夏普比率的定义与计算逻辑
基本公式
夏普比率定义为:
注:严格意义上应使用“超额收益率”(即减去无风险利率),但在低利率环境下常简化为普通收益率。
核心逻辑
- • 分子越高(收益高)→ 比率越高
- • 分母越大(波动大)→ 比率越低
这恰好体现了投资者的核心追求:高收益、低风险。夏普比率越高,意味着每承担一单位风险所获得的回报越高。
年度化处理:确保可比性
由于数据频率不同,需进行标准化调整:
- • 日度数据:乘以 (约15.87),因一年有252个交易日。
- • 月度数据:乘以 (约3.46)
该调整使得不同时间频率下的夏普比率具备横向可比性。
四、实际应用:夏普比率如何揭示真实绩效差异?
回到案例:绿色 vs 黑色标的
- • 绿色标的夏普比率:2.0
- • 黑色标的夏普比率:约0.5
尽管两者总回报均为40%,但夏普比率清晰揭示:绿色标的在风险调整后表现显著更优。这一结果与我们的直觉完全一致,验证了该指标的有效性。
假设性组合分析:夏普比率与回报路径的关系
我们进一步考察不同夏普比率对应的回报曲线形态:
- • 夏普 = 2:波动较小,路径稳定。
- • 夏普 = 5:波动极低,接近理想状态。
- • 夏普 = 20:回报曲线几乎呈直线,象征近乎无风险套利机会。
⚠️ 注意:现实中夏普 20 几乎不可能实现,但它代表了投资的“理想极限”。
五、现实中的参考基准:多高的夏普比率才算优秀?
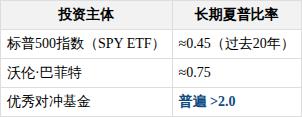
✅ 目标建议:长期持续实现 夏普比率2.0以上,即可超越99%的投资者。这是值得追求的现实目标。
六、在投资组合构建中的核心作用
单一资产评估的局限性
假设红色与蓝色资产:
- • 夏普比率均为 2.0
- • 预期收益与波动率相同
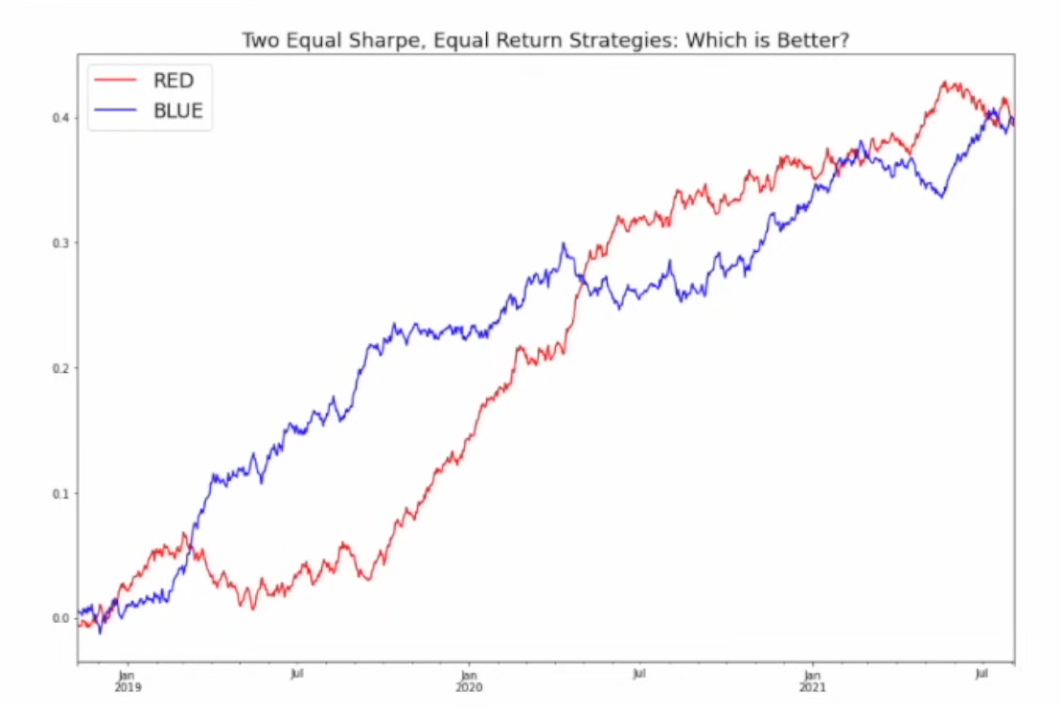
表面上看,二者无差异。但若忽略相关性结构,将错失关键优化机会。
关键洞察:负相关性的价值
当红色资产上涨时,蓝色资产下跌,反之亦然——二者呈现负相关性。这种特性为分散化与对冲提供了可能。
组合优化效果
构建一个50/50等权重组合(图中紫色曲线):
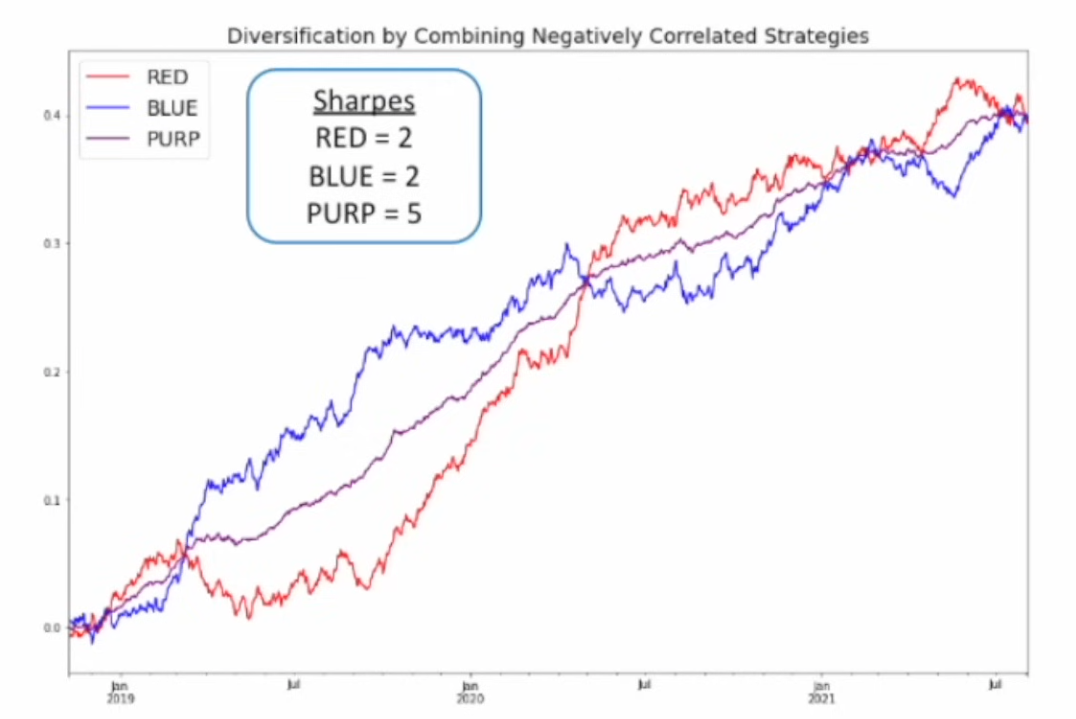
- • 收益保持不变
- • 波动显著降低
- • 夏普比率跃升至5.0
✅ 结论:通过分散化与对冲,可在不牺牲收益的前提下大幅降低风险,从而显著提升夏普比率。这是投资组合管理的核心逻辑。
夏普比率正是衡量此类协同效应的量化标尺——仅凭收益率,根本无法察觉这种优化潜力。
七、常见疑问解答:高夏普 vs 高收益,哪个更优?
问题本质
若一个策略夏普高但绝对收益低,而另一个收益高但夏普低,是否意味着夏普比率不实用?
直觉上,我们更希望“赚更多钱”,而非“拥有更高的比率”。但这一观点忽略了杠杆(Leverage) 的调节作用。
杠杆的作用机制
杠杆指借入资金扩大投资规模。例如:
- • 初始资本:100美元
- • 借入100美元 → 总投资200美元(2倍杠杆)
此时:
- • 若资产上涨1%,你获得2%回报(1%来自自有资金,1%来自借贷)
- • 若下跌1%,你亏损2%
关键发现:
🔑 夏普比率在使用杠杆后保持不变,因为收益与波动率同比放大,其比值不变。
这意味着:你可以通过杠杆提升高夏普策略的绝对收益,而不损害其风险调整表现。
实际策略演示
将一个夏普=2的策略施加2倍或3倍杠杆:
- • 回报路径形态不变(仍平滑)
- • 终值显著提高
- • 风险调整后表现依然优异
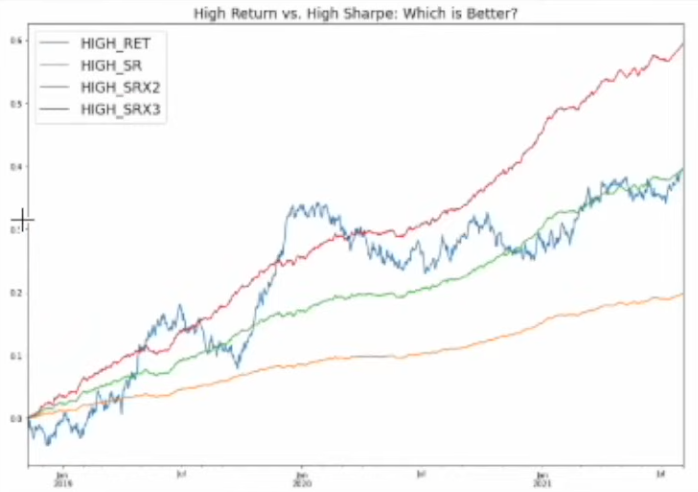
✅ 优势总结:高夏普策略具备“两全其美”的潜力——既保持低波动的稳健性,又能通过杠杆实现高绝对收益。
风险提醒
杠杆虽增强收益,但也带来额外风险:
- • 过度使用可能导致爆仓
- • 借贷成本可能侵蚀净收益
⚠️ 后续视频将深入探讨杠杆管理与风险控制策略。
八、理论基础:为何夏普比率具有深层合理性?
1. 统计学支持:与 t 统计量的关联
研究表明,夏普比率与 t 统计量成正比。t 统计量用于检验投资策略的平均收益是否显著大于零。
因此,高夏普比率意味着更高的统计显著性,表明该策略的正收益并非偶然,而是可持续的信号。
2. 金融理论支持:现代投资组合理论(MPT)
在哈里·马科维茨(Harry Markowitz)与威廉·夏普(William Sharpe)建立的现代投资组合理论框架下:
- • 理性投资者偏好“高收益、低风险”(以波动率衡量)
- • 所有投资者应持有同一个最优风险组合——即切点组合(Tangency Portfolio)
- • 该组合正是夏普比率最高的投资组合
✅ 因此,最大化夏普比率不仅是经验法则,更是理论最优解。
九、总结:夏普比率的核心价值与实践启示
- 1. 收益与风险必须并重
夏普比率提供了一种将二者整合的客观方法,避免被单纯收益率误导。 - 2. 超越单一资产比较
它能揭示资产组合中分散化与对冲的协同效应,是评估组合优化效果的关键指标。 - 3. 高夏普策略具备可扩展性
即使初始收益不高,也可通过杠杆放大绝对回报,同时维持优异的风险调整表现。 - 4. 现实目标明确
长期持续实现夏普比率2.0以上,即可大幅超越绝大多数投资者。