IGA-SVR:全球指数的长期价格预测模型,预测误差降低50.03%
“Adaptive Weighted Genetic Algorithm-Optimized SVR for Robust Long-Term Forecasting of Global Stock Indices for investment decisions”
准确的长期预测对于高净值个人、机构投资者和交易者至关重要。本文提出的改进遗传算法优化的支持向量回归(IGA-SVR)模型专门针对全球指数的长期价格预测。在2021年至2024年期间,对五个全球指数进行了长达一年的每日价格预测的广泛测试。
总体而言,所提出的IGA-SVR模型与LSTM相比,在平均绝对百分比误差(MAPE)上减少了19.87%,与OGA-SVR相比减少了50.03%,证明了其在全球指数长期日价格预测方面的优越性能。
【 扫描文末二维码加入星球获取论文 】
摘要
长期价格预测挑战大但对投资者至关重要。提出的 IGA-SVR 模型用于全球指数长期价格预测,与 LSTM、OGA-SVR 对比,在 2021 - 2024 年对五大全球指数日价格预测测试中,IGA-SVR 比 LSTM 的 MAPE 降低 19.87%,比 OGA-SVR 降低 50.03%,且执行时间约为 LSTM 的 1/20,兼具高精度与计算效率。遗传算法通过最小化 MAPE 算术平均值选 SVR 最优超参数,训练方法兼顾近期与长期趋势,比 LSTM 和 OGA-SVR 泛化性更好。
简介
股票市场是国家金融体系重要组成部分及指标,2020 - 2025 年印度股市热度大增,但投资有风险,新冠疫情加剧不确定性。
投资者动机受学术理论影响,有效市场假说和随机游走假说认为金融市场不可预测,但市场可预测性尚无定论,无效市场假说认为市场并非总是有效,有研究质疑前两者。本杰明·格雷厄姆指出股市短期是投票机,长期是称重机。
股市预测方法多样,包括基本面分析、技术分析、定量技术、机器学习与人工智能算法、情绪分析。人工智能和机器学习对金融市场影响大,ChatGPT 等兴起后人工智能受关注。
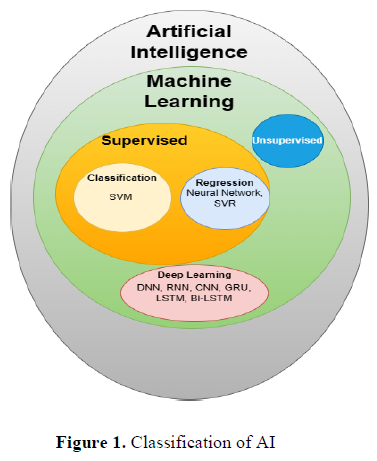
机器学习分为监督和无监督学习算法,前者依赖标记数据用于分类和回归,如SVM/SVR、ANNs;后者用无标记数据识别模式,用于聚类等。深度学习是机器学习子集,有RNNs、CNNs等算法,LSTM和SVM/SVR常用于金融时间序列预测。本研究用SVR和LSTM预测股票指数。
准确预测助投资者决策和风控,但金融时间序列噪声大、市场异常干扰,开发通用预测模型有挑战。多数研究预测短期股价,投资者也关注长期价格模式。
金融时间序列用机器学习预测有挑战,如超参数需细调,手动选参可能有偏差,常用遗传算法(GA)自动优化。SVR有C、epsilon、gamma三个重要超参数,本研究用GA调SVR超参数。前向验证可减少时间序列预测的偏差,滚动前向验证适合金融时间序列,但可能有近期偏差。本模型用全量训练数据保留长期趋势,训练时给近期数据更高权重。为对比,采用了Beniwal等提出的滚动前向验证遗传算法(OGA-SVR)和长短期记忆网络(LSTM)作为基线模型。
本研究在2021 - 2024年对Beniwal等人所用的五个全球指数(印度Nifty、美国DJI、德国DAX、日本N225、中国SSE,对应全球GDP前五经济体)进行综合评估。
提出IGA-SVR模型,训练时数据驱动选择超参数,对全量数据训练并给近期数据更多权重,基于全量和近五年数据MAPE算术均值选优化参数。对IGA-SVR、LSTM、OGA-SVR模型在五个全球股指上进行年度评估;对比IGA-SVR与OGA-SVR训练方法;证明IGA-SVR模型优于现有模型。
研究为投资者提供决策模型,论文后续依次为文献综述、标准算法概念、方法论、结果报告与讨论、研究结论及未来研究建议与局限说明。
相关工作
ARIMA常用于时间序列分析,但不适合长期金融时间序列预测。近期AI受关注,研究者欲提升金融时间序列预测效果。ANN用于复杂模式识别,应用于巴西股票预测效果良好,但不保留时序数据顺序信息。RNN可处理序列数据,有结合增强PSO算法的混合模型用于股票价格预测,但存在梯度消失问题。LSTM可缓解该问题,多项研究表明其及相关混合模型在股票预测中准确性高、泛化能力强,如LSTM、RNN - LSTM、多层顺序LSTM、双向LSTM(BiLSTM)等模型表现出色。
SVM/SVR是基于核的算法,SVM用于分类、SVR用于回归,在股票预测中有效。如Zou等提出Twin SVM模型预测股价方向,Xiao等引入混合ARIMA - LS - SVM模型提升准确性。但SVM/SVR无保留时序信息机制,需优化超参数,常用GS、GA等方法,可减少过拟合、增强泛化能力。如Mahmoodi用PSO与SVM改进分类,Dash用GS微调SVR提升性能。
遗传算法是受进化过程启发的元启发式算法,应用广泛。Li等结合SVM模型进行核参数和参数优化,Gao用GA优化深度学习模型预测股市隔夜回报方向,Solares评估GA与ANN结合的系统,Thakkar等用基于GA的信息融合方法优化LSTM参数选择和特征提取,效果均佳。
研究的空白
文献综述显示,聚焦发展中国家的研究较少,股票预测研究分市场指数和个股预测两类。本研究评估全球发达与发展中国家股市指数预测模型,改进一年期日价格模式预测以填补长期预测研究空白。同时优化支持向量回归模型C、epsilon、gamma三个参数,采用能利用长期趋势并适应近期趋势的方法,与Beniwal等人的先进模型对比,全面评估2021 - 2024年年度预测表现。
方法
数据
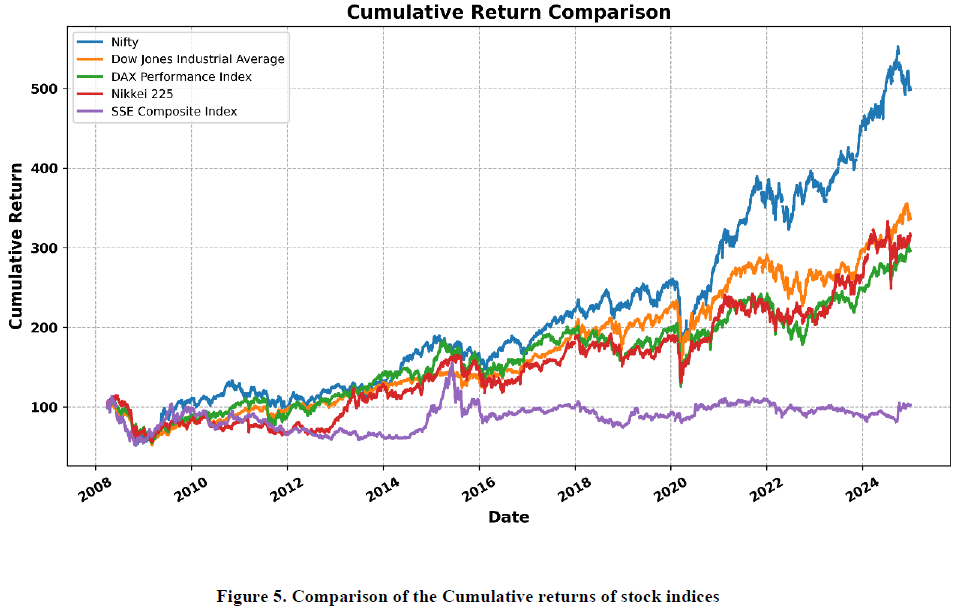
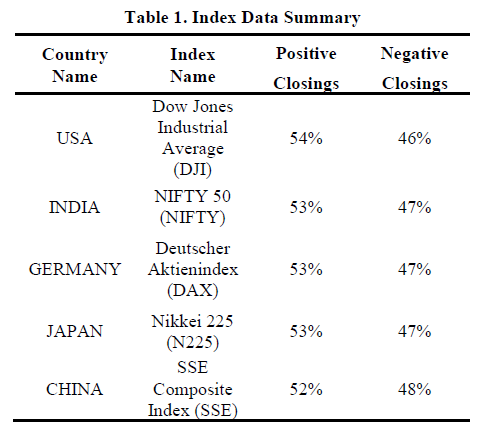
数据源自雅虎财经,分析美、中、德、日、印五个GDP最高国家的指数数据,时间跨度为2008年4月至2024年12月(此为各指数最早共同历史数据起始时间)。图5显示股指累计收益率对比,印度Nifty指数领先,依次为道指、日经225、德国DAX和上证综指,上证综指15年近乎零回报。表1展示指数涨跌情况。
预测过程
图6为预测流程:从雅虎财经获取原始指数数据,预处理(前向填充缺失数据),用标准最小 - 最大缩放器缩放,划分训练和测试集;遗传算法(GA)用训练数据确定最优超参数(如C、epsilon、gamma);用支持向量回归(SVR)模型结合最优超参数进行预测,将预测价格与测试数据对比评估性能。
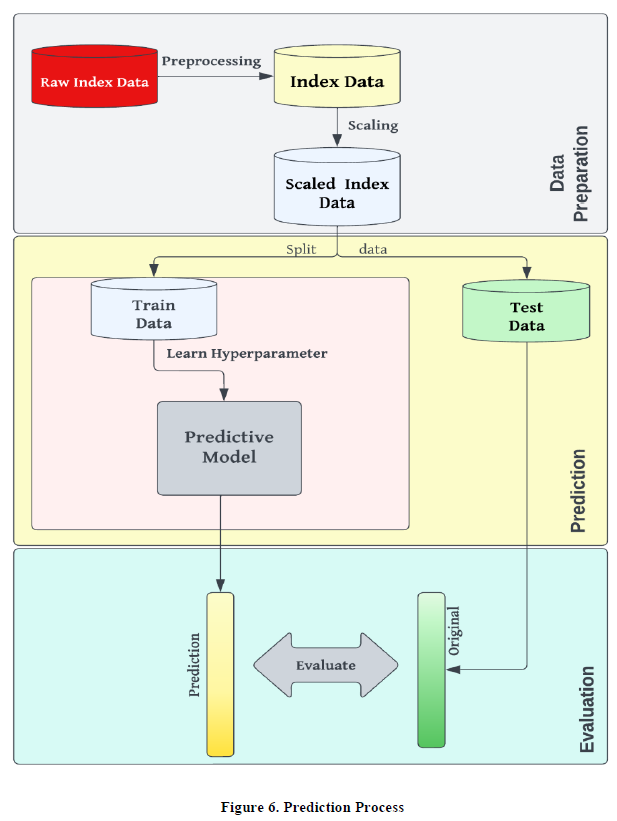
改进遗传算法优化支持向量回归(IGA-SVR)
IGA-SVR模型在整个训练数据集上训练,对近五年收盘价赋予更高权重,将训练集最后一年数据留作测试。为降低GA计算成本、避免陷入局部最优,对SVR超参数和迭代代数设逻辑限制,如迭代代数限制为30,C取值[0.01, 1],epsilon取值[0.1, 1],gamma选‘scale’/10。
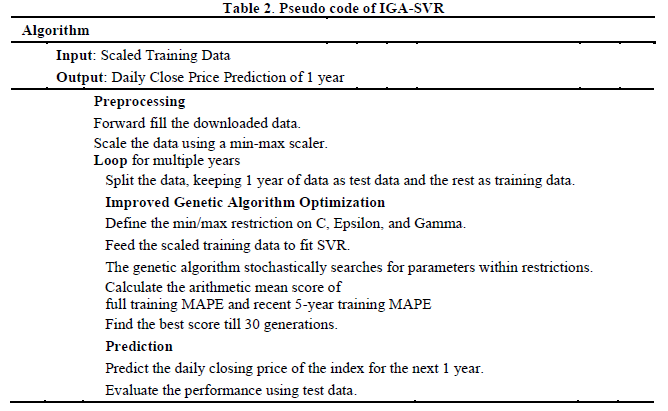
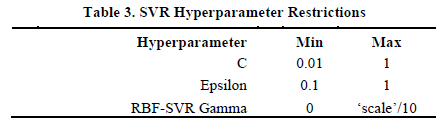
基线模型OGA-SVR和LSTM配置同Beniwal等。IGA-SVR相比OGA-SVR的改进:在全量训练集训练,结合近五年和全量训练数据的MAPE,提升模型鲁棒性;对SVR超参数设最值限制,防止过敏、提升泛化能力;克服OGA-SVR滚动验证丢失长期趋势、偏向近期趋势的问题。
实验结果
下载的雅虎财经数据经预处理,仅保留日期和收盘价,以日期为输入特征、收盘价为目标,用标准 min - max 缩放方程($x_{scaled}=\frac{x - x_{min}}{x_{max}-x_{min}}$)将二者缩放到 0 至 1 之间,用 MAPE 评估模型在全球股票指数测试数据上的性能,因其以百分比呈现误差,适合比较不同价格范围的指数,本研究使用 Google Collab 进行 Python 编程。
NIFTY
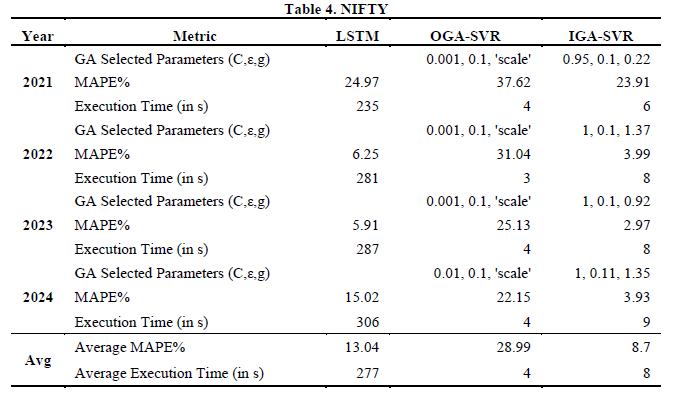
图7展示LSTM、OGA - SVR、IGA - SVR三种模型对Nifty在四个独立一年预测窗口的测试数据预测情况。表4呈现预测表现,含各年平均MAPE、执行时间及IGA - SVR和OGA - SVR每年GA所选超参数。LSTM平均MAPE为13.04%,但执行最慢,需277秒;OGA - SVR最快,平均4秒,但MAPE最高,达28.99%;IGA - SVR平均MAPE最低,为8.7%,执行时间是OGA - SVR两倍、LSTM的一小部分,2022年起MAPE低于4%,表明其多年预测Nifty准确性强。
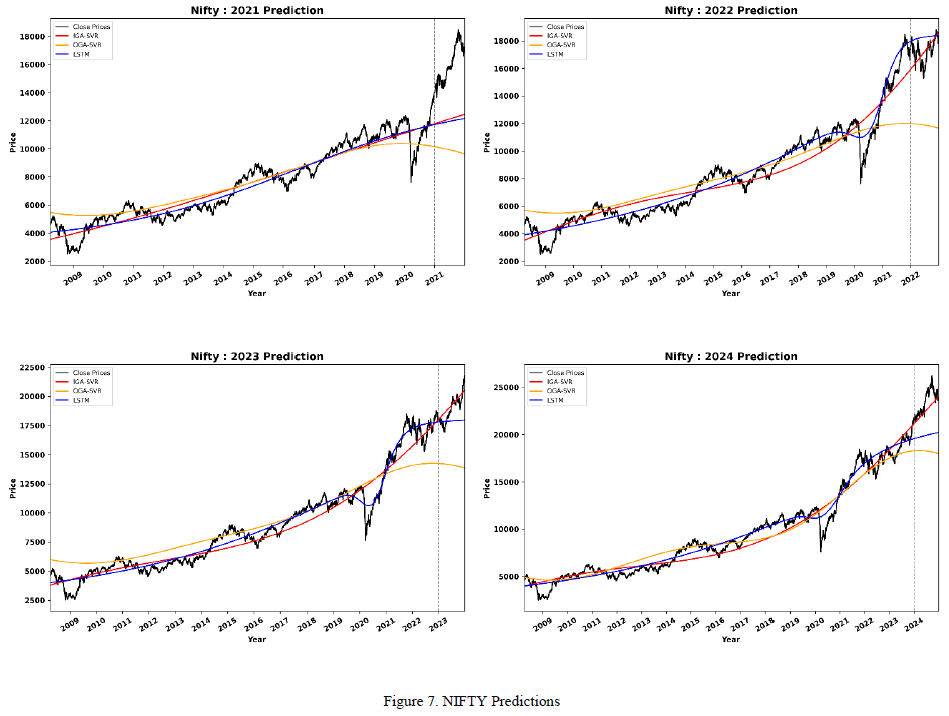
道琼斯工业平均指数(DJI)
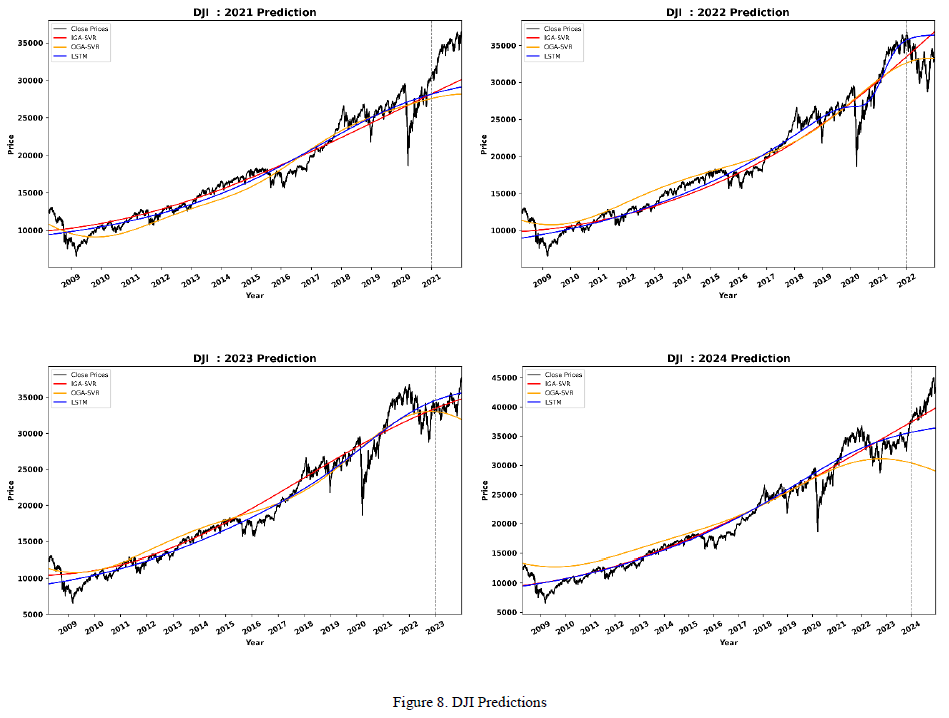
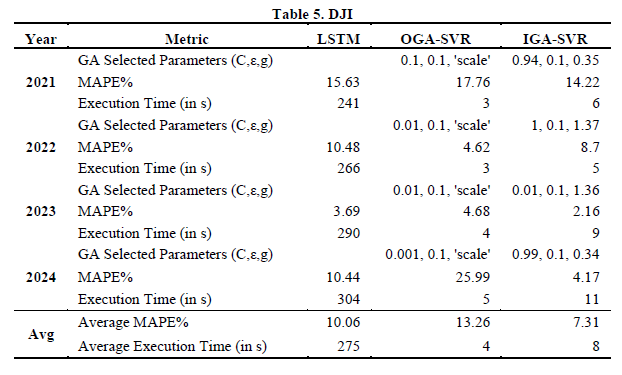
图8展示三种模型对DJI的预测,表5呈现预测性能。每年IGA - SVR结果优于LSTM,整体上IGA - SVR的MAPE表现最佳,执行时间是OGA - SVR两倍但远低于LSTM,且比OGA - SVR准确近45%。虽OGA - SVR整体最不准,但在2022年表现优于IGA - SVR和LSTM。
DAX业绩指数(DAX)
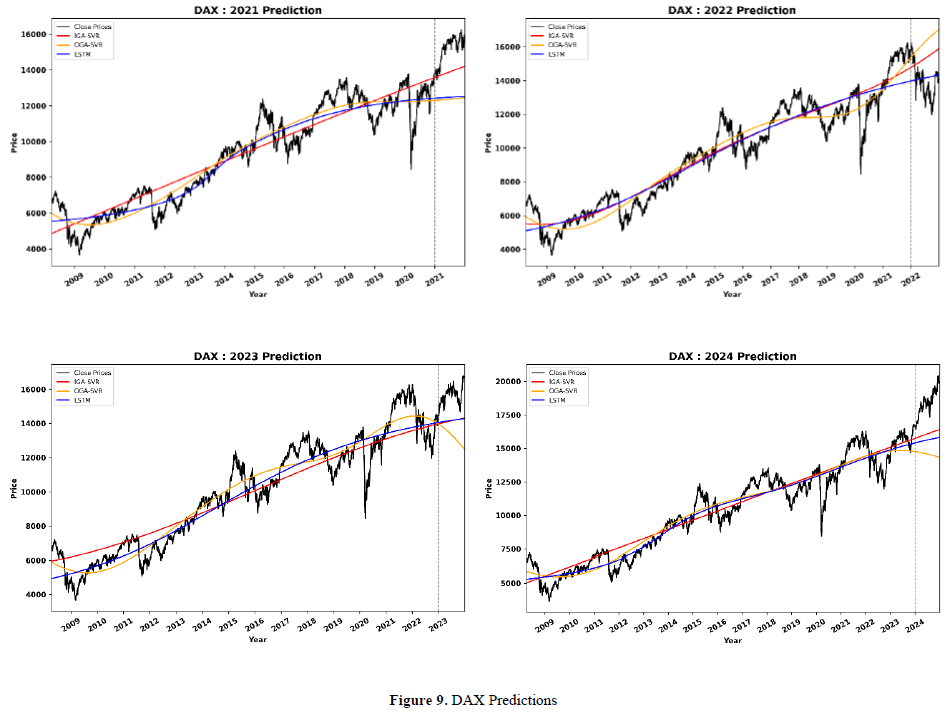
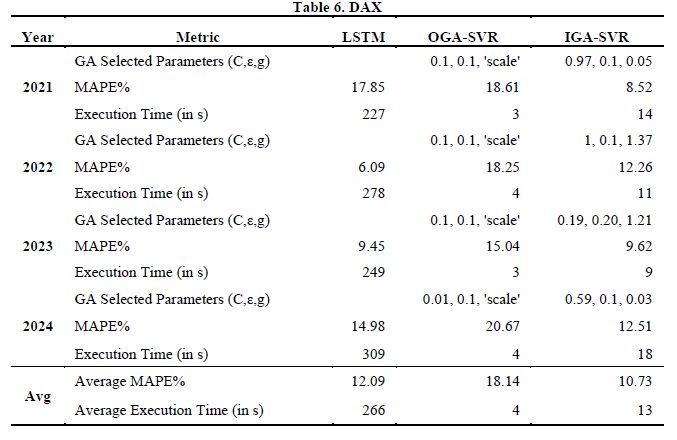
DAX数据显示,IGA - SVR和LSTM表现不一,IGA - SVR在2021和2024年表现更好,LSTM在2022和2023年更优。但总体平均来看,IGA - SVR的MAPE最低,为10.73%,优于LSTM的12.09%。OGA - SVR预测DAX长期价格表现不佳,MAPE达18.14%。结果见表格6,可视化见图9。
日经225指数(N225)
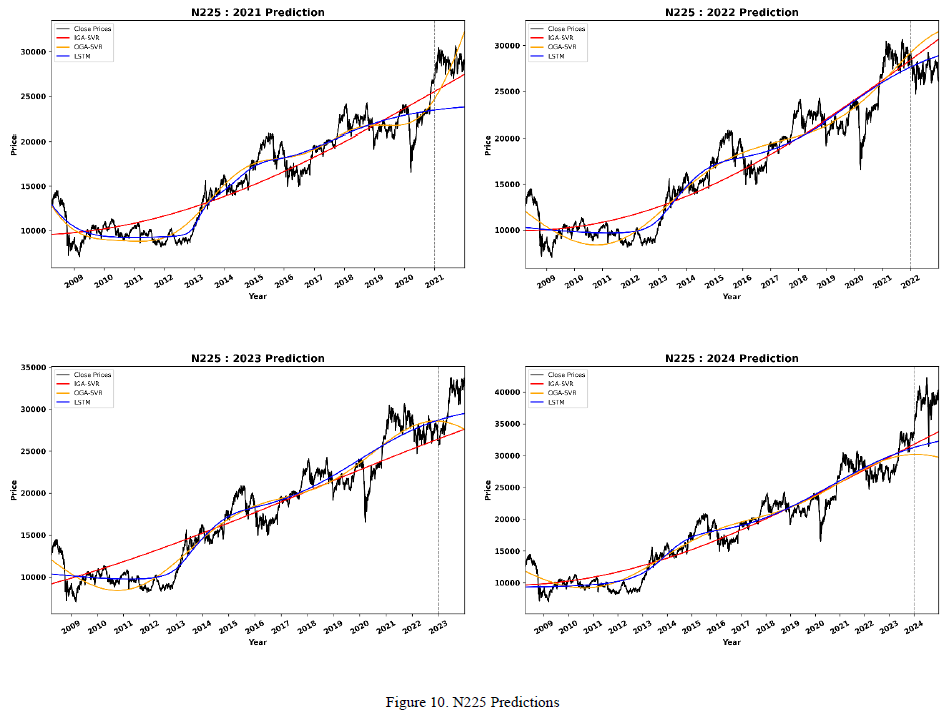
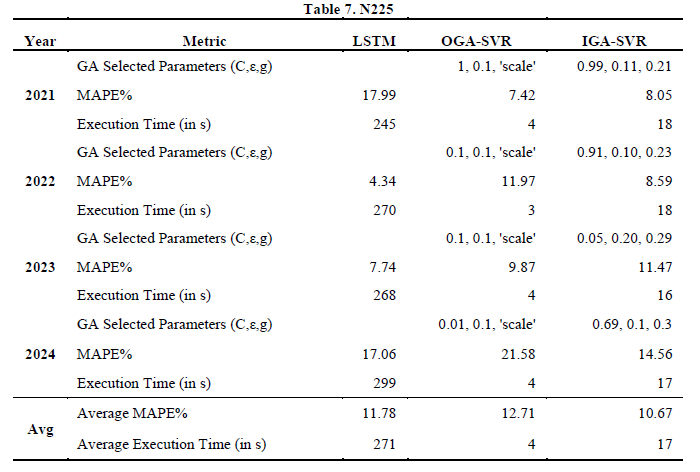
图10展示N225结果,LSTM计算成本高,2021年表现最差,2022和2023年预测精度最佳;IGA - SVR 2021和2024年表现优于LSTM,总体MAPE为10.67%,优于LSTM(11.78%)和OGA - SVR(12.71%);OGA - SVR仅在2021年优于二者,计算成本最低,整体表现与另两者接近;总体IGA - SVR预测性能略优。表7呈现N225结果。
上海证券交易所综合指数(SSE)
表8给出了LSTM、GA-SVR和IGA-SVR在上证指数上的年度表现。IGA-SVR在SSE上的总体性能也优于LSTM。除2022年外,IGA-SVR的表现均优于LSTM。OGA-SVR模型选取参数C的取值范围为3 ~ 45,具有较高的敏感性,对SSE的长期预测效果较IGA-SVR差近120%。这说明限制IGA-SVR的C和其他参数的上界的重要性,有助于提高稳定性和准确性。图11显示了SSE的结果。
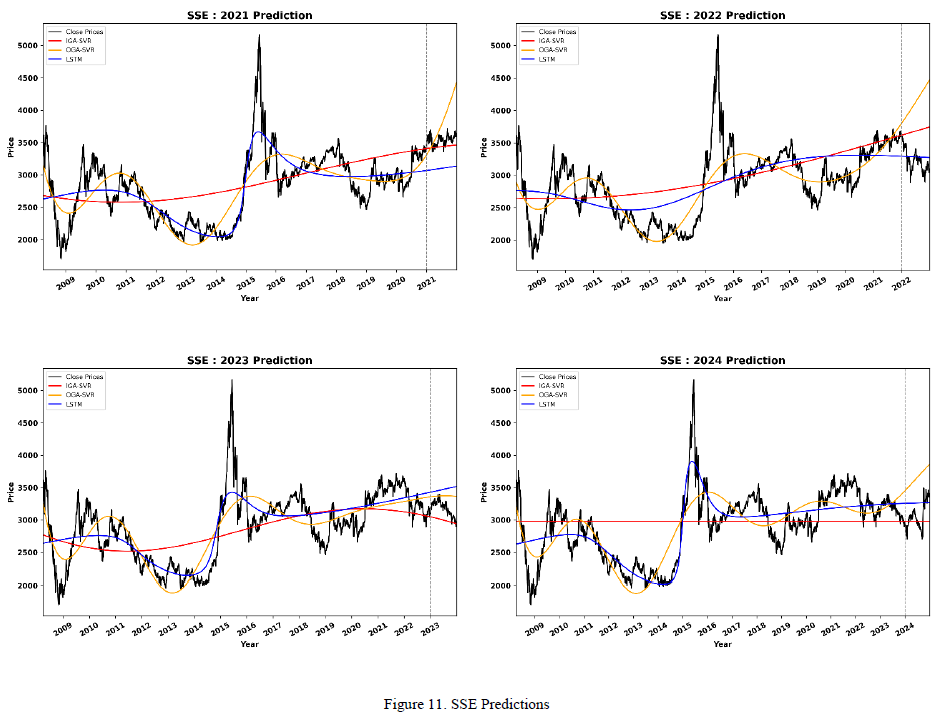
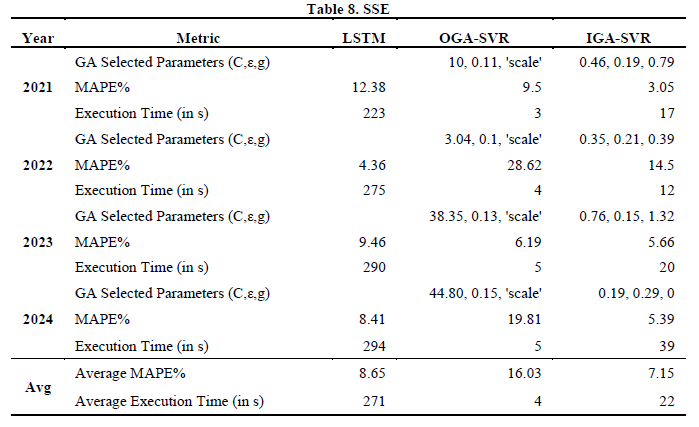
Table 9展示三个模型的综合结果:2021年IGA-SVR表现优,MAPE低于LSTM和OGA-SVR;2022年LSTM改善显著并超越另两者,LSTM和IGA-SVR的MAPE改善,OGA-SVR不变;2023年IGA-SVR和OGA-SVR性能提升,IGA-SVR最优,LSTM与IGA-SVR的MAPE差距小于1%;2024年各模型性能下降,IGA-SVR的MAPE增幅小于2%。总体IGA-SVR长期预测最优,MAPE较LSTM降19.87%、较OGA-SVR降50.03%,LSTM表现适中,OGA - SVR最弱。且LSTM执行时间约为IGA-SVR的20倍,IGA-SVR高效准确。
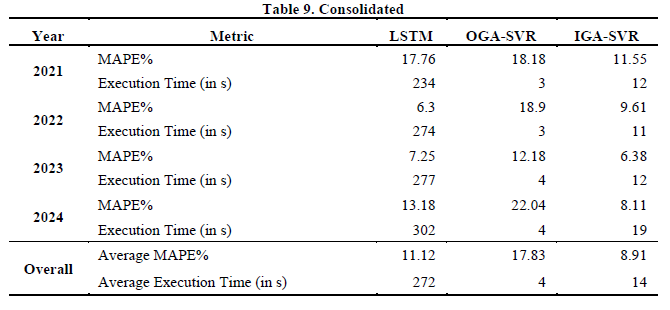
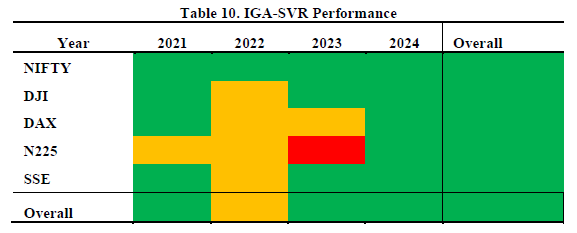
Table 10展示IGA-SVR按年份在各指数上的表现及总体平均表现,用颜色编码呈现(绿:最佳,橙:中等,红:MAPE最高)。结果显示,IGA-SVR对Nifty各年最适用;对DJI和SSE除2022年外各年表现优;对DAX在2021和2024年测试数据表现最佳,2022和2023年中等;仅N225在2023年IGA-SVR不如LSTM和OGA-SVR,2021和2022年表现中等。总体上,IGA-SVR除2022年外各年表现最佳,各指数上也表现优越,凸显其优越性。
讨论和见解
LSTM适合处理金融时间序列数据,能捕捉时间依赖,多层LSTM可自动提取特征,但需大量训练数据、计算成本高。而改进遗传算法优化的支持向量回归(IGA - SVR)预测性能优于LSTM,执行时间约为两层LSTM模型100个epoch的5%,在长期股票指数预测中准确性更好、计算成本低,建议投资者和管理者采用IGA - SVR替代LSTM,其用于多年日价格预测时对全球股票指数准确性更佳。
总结
预测股市艰难,因股价会随未知事件突变,但泛化预测仍有价值,长期预测更具挑战。本研究以 LSTM 和 OGA-SVR 为基线模型,提出 IGA-SVR 模型,在美、中、德、日、印五国主要股指上评估该模型,用 2021 - 2024 年测试数据深入分析各模型表现。
性能表现:IGA-SVR在多数年份对五个指数的预测中优于LSTM和OGA-SVR,整体平均MAPE为8.91%,较LSTM和OGA-SVR分别提升19.87%和50.03%,执行时间约为LSTM的5%。
训练方法:采用直观训练法,结合历史和近期数据得分调参,限制超参数解以降低计算成本,相比OGA-SVR能兼顾长短期趋势。
应用价值:IGA-SVR可用于全球股票指数长期预测,可拓展到低频数据多步预测,能助力提升投资回报、制定交易策略和风险管理,未来可探索在行业指数或个股的应用。
研究局限:SVR超参数限制靠试错确定,未来可探索数据驱动方法;IGA-SVR在个股高波动价格预测中的表现有待研究。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
