LiMT:突破预测瓶颈,用流动性信号重塑股票收益预测与组合优化 中国語原文
“Hierarchical Multi-Task Learning with Liquidity-Aware Signals for Stock Forecasting”
在量化投资领域,预测股票收益的难点从来不只是“预测本身”——横截面上的股票联动、时间序列上的依赖结构、以及流动性约束下的可执行性,构成了层层叠叠的复合难题。现有深度学习模型虽在收益预测上不断精进,却往往将跨股票关系与股票内部时间动态混为一谈,仅以单一收益目标驱动学习,忽视成交量和波动率中蕴含的独立alpha信号,最终在真实交易中折损预测价值。
针对这一痛点,北京大学、香港中文大学(深圳)及IDEA研究院的研究团队提出了LiMT框架——一个将分层多任务学习与流动性感知信号深度融合的端到端解决方案。其核心创新体现在三个模块:市场状态编码器(MRE)在每个历史时点先提取同期跨股票依赖,再做股票内时间建模,正交化解耦两类信号;流动性驱动学习(LDL)通过专家混合与跨任务门控机制,让成交量冲击和波动率信息自适应地增强收益预测;自适应组合优化(APO)将多任务预测转化为受流动性和交易成本约束的可执行权重。
实验显示,在CSI300和CSI500基准上,LiMT在IC、ICIR、超额收益和信息比率上全面领先强基线;在CSI300真实回测中,APO将年化收益从3.99%提升至10.01%,夏普比率从1.22提升至1.86。这一结果表明,联合建模收益、成交量和波动率,不仅能提升预测精度,更能显著改善投资组合的可执行表现,为量化研究提供了一条从预测到落地的完整路径。
【 扫描文末二维码加入星球获取论文,源码 】
摘要
股票价格预测是计算金融领域长期存在的挑战,其难点源于市场固有的随机性和复杂的时间模式。虽然近年来的深度学习模型通过联合建模股票间关系和时序价格动态提升了预测精度,但它们将股票间关系与股票内部的时间依赖相混淆,并且仅关注价格走势这一单一目标。为解决这些局限性,我们提出LiMT,一个集成了流动性感知信号的分层多任务学习框架。
LiMT采用市场状态编码器(MRE)模块,首先提取同期跨股票依赖关系,然后对各股票的时间动态进行建模,产生统一的潜在状态。在此潜在状态基础上,我们引入流动性驱动学习(LDL)模块,该模块采用专家混合架构,通过跨任务门控机制联合预测价格走势、波动率和交易量。我们进一步设计了自适应投资组合优化(APO)机制,在交易成本和流动性约束下将多任务预测转换为可执行的组合权重。
在CSI300和CSI500基准上的大量实验表明,LiMT在报告的各项指标中均优于强神经网络和基于树的基线模型。在真实的CSI300回测中,APO相比等权重配置将年化收益率从3.99%提升至10.01%,夏普比率从1.22提升至1.86,表明多任务预测可转化为可部署的投资组合收益。
简介
股票价格预测是量化金融的核心问题,因为它直接影响投资组合构建和风险管理。与平稳时间序列不同,股票收益高度非平稳,受宏观经济状况、资本流动、投资者情绪和意外冲击等因素共同影响。这些依赖关系沿时间和横截面两个维度展开,使得有效预测具有内在挑战性。
基于学习的预测已从决策树和集成模型发展到循环、卷积和Transformer架构,以更好地捕捉金融信号中的时间结构。为建模股票间结构,先前工作引入了静态关系图,随后发展了基于注意力的架构来动态聚合同行信息。与此同时,市场微观结构研究表明,成交量和波动率对流动性、执行和风险控制至关重要,但这些信号很少与收益预测在端到端的股票预测器中联合学习。
尽管取得了进展,仍存在三个结构性局限。第一,许多关系感知架构在时间聚合和横截面交互之间强加了固定顺序,导致表示无法清晰分离同期市场同步与个股内部动态。第二,大多数方法仅优化收益预测,将成交量和波动率排除在学习目标之外,现有模型仍以收益为中心,没有显式学习对下游组合构建有用的流动性敏感辅助信号。第三,投资组合构建常被简化为简单排序或阈值规则,忽略流动性限制、冲击和交易成本,削弱了预测精度与可执行收益之间的联系。
针对这些问题,我们提出LiMT,贡献包括三个方面:市场状态编码器(MRE),采用分层股票Transformer,在每个历史步骤独立应用跨股票注意力,然后再进行股票内时间建模;流动性驱动学习(LDL),通过基于MoE的多任务模块和跨任务门控联合学习收益、成交量冲击和波动率;自适应投资组合优化(APO),设计轻量级流动性感知加权规则,在参与率和交易成本约束下提升年化收益从3.99%至10.01%,夏普比率从1.22升至1.86。
问题建模
我们研究日频横截面股票预测,联合学习三个与预测和执行对齐的目标:次日收益、成交量冲击和波动率。在交易日 t,模型利用历史特征窗口预测在 t+2 实现的目标。
主任务——收益
收益指标 z_r 计算为连续两个时间间隔收盘价的相对变化。公式量化收盘价的百分比变化,同时捕捉价格变化的方向和幅度。
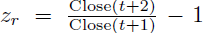
辅助任务一——成交量冲击
成交量冲击指标 z_v 衡量交易量与其近期历史趋势的偏差,计算为 t+2 时刻交易量与 t+1 时刻五期移动平均的差值。该指标用于识别异常交易活动,如买卖压力的突然激增。
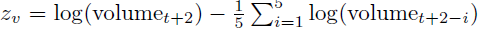
辅助任务二——波动率
波动率定义为z_σ,衡量价格波动强度。该比率通过成交量加权平均价格(vwap)对价格范围进行标准化,提供给定时间框架内价格波动幅度的标准化估计。
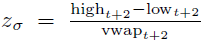
所有目标在每个交易日进行横截面 Z-score标准化:
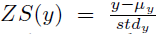
方法
概述
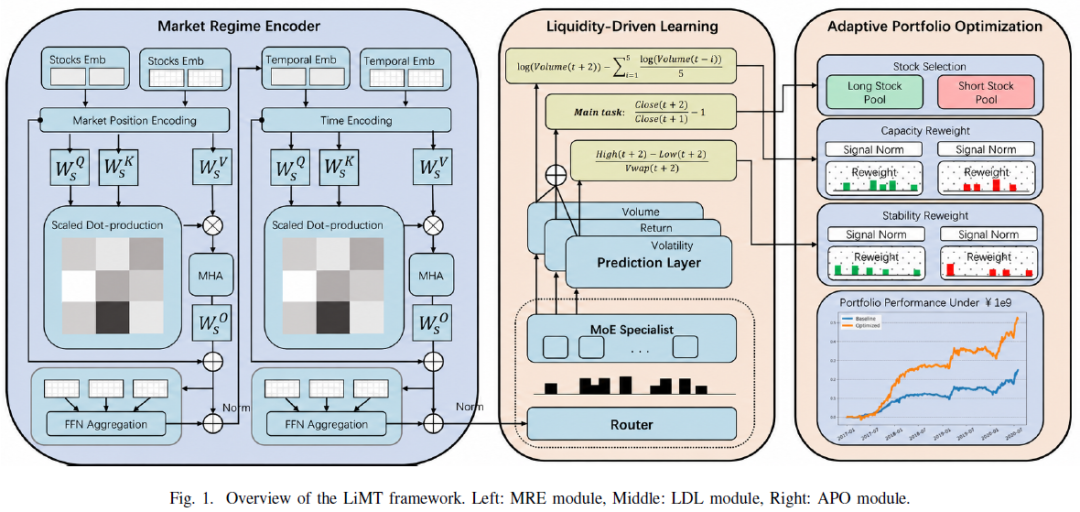
LiMT由三个组件构成:
1)市场状态编码器(MRE)在每个历史步骤应用跨股票注意力,然后进行股票内时间动态建模,通过时变交互隐式捕捉变化的市场条件;
2)基于MRE,流动性驱动学习(LDL)模块通过共享专家和门控跨任务转移联合预测收益、成交量冲击和波动率;
3)自适应投资组合优化(APO)模块在流动性和参与率约束下将这些预测转换为时变多空权重。
市场状态编码器模块
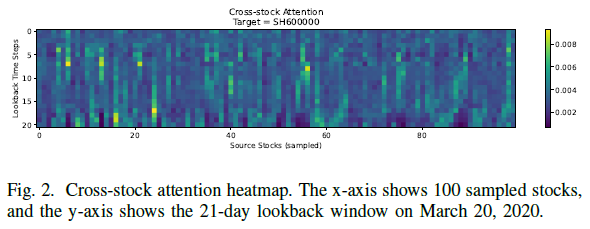
MRE模块由两个基于注意力的子模块组成。首先,横截面注意力层通过关注资产间的同期信息丰富每个时间步的表示;其次,时间注意力编码器汇总滚动窗口内的所有信息。
特征投影:输入特征 X 首先投影到 d 维隐藏空间:
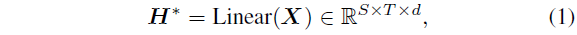
其中 S 为每日股票数,T 为滚动窗口大小,d 为隐藏特征维度。
跨股票注意力:对每个时间步 k,提取横截面切片H_c多头注意力机制为每个注意力头 i = 1, ......, h 计算。应用残差连接和层归一化:H_cross^k。
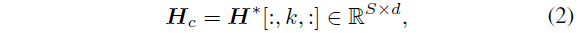
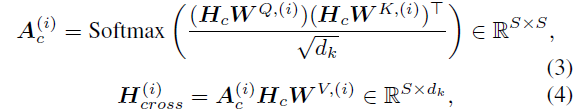
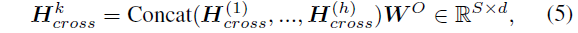
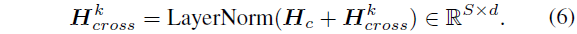
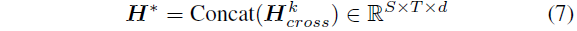
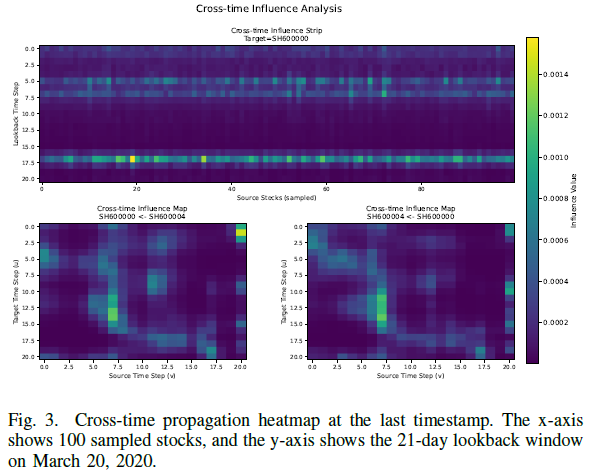
时间股票建模:对每只股票 q,提取时间切片 H_t。多头注意力计算为A_t^(i),H_t^(i)。多头拼接为H_temporal^q,应用残差连接 H_temporal^q。股票 q 的表示使用最近时间信息h^q。
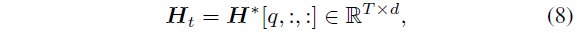
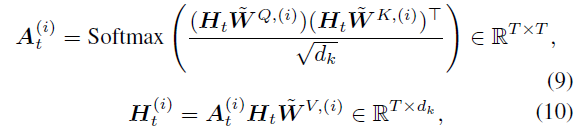
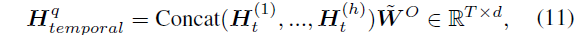

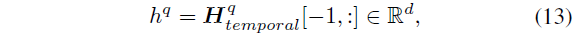
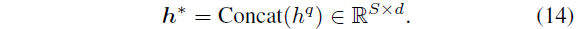
流动性驱动学习(LDL)模块
LDL模块整合了多门控专家混合(MMoE)架构和跨任务知识转移机制。
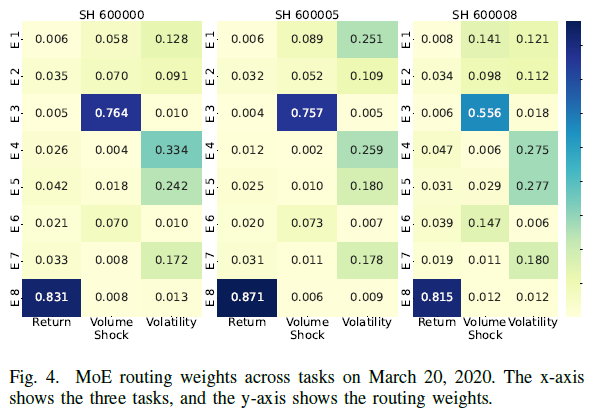
多门控专家混合:每个任务 k 由独立门控函数控制:α^k。任务特定表示计算为o_k。特征变换通过G_k(o_k)实现。
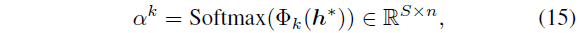
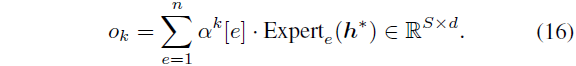
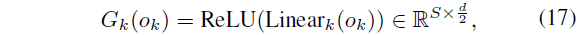
跨任务知识转移:转移强度由独立标量门控控制:β_v ,β_σ。增强表示为o'_r 。预测为z~_r,z~_v,z~_σ。
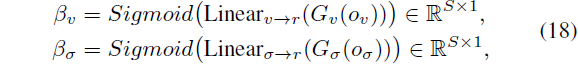
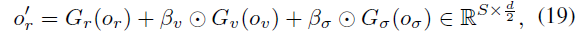
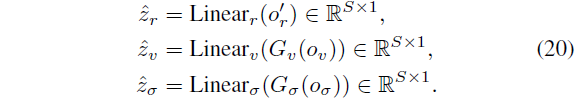
多任务损失:优化加权多任务损失 L。
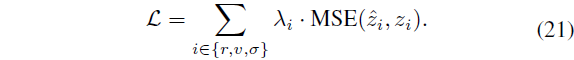
自适应投资组合优化模块
在交易日 t,股票按 z~_r 排序,最高和最低十分位定义多头和空头候选集。辅助输出首先反标准化为物理单位:
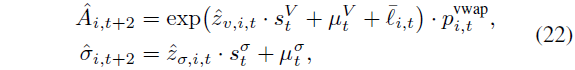
应用线性归一化 Norm_G_t(x_i) 形成流动性和风险权重:w_i^A,w_i^σ。最终可执行权重为 w_i^*,其中 r 平衡风险控制和流动性偏好,α 为参与率上限。
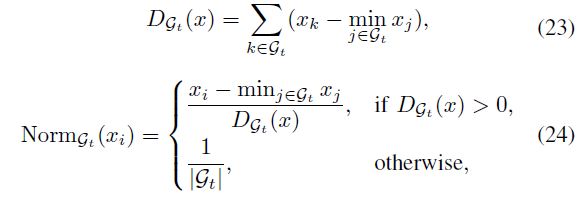
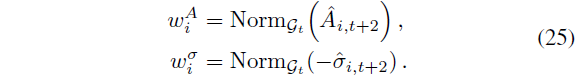
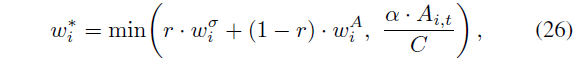
实验
整体性能
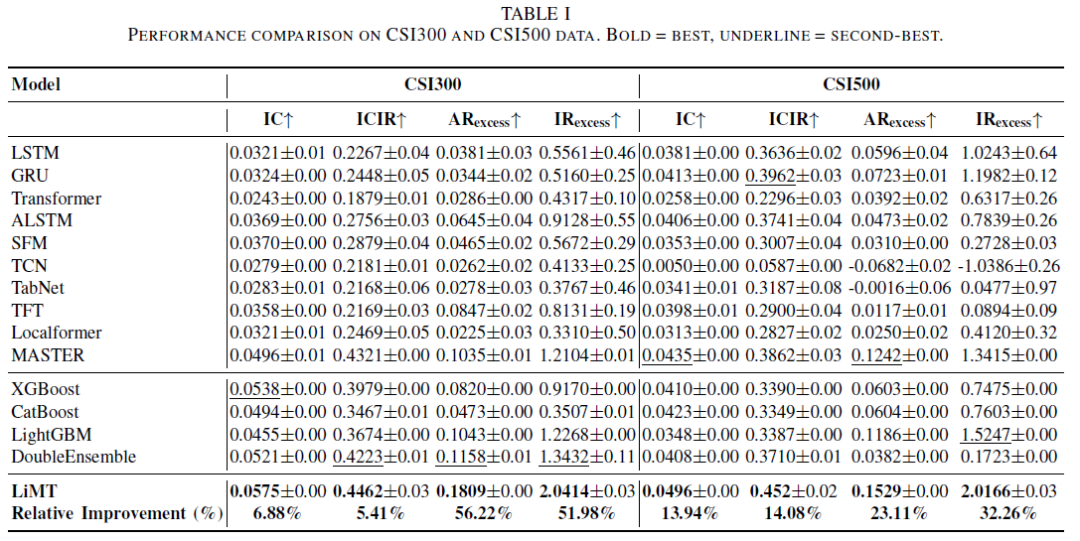
在CSI300和CSI500数据集上,LiMT在所有四项指标上均排名第一。在CSI300上,超额年化收益率和超额信息比率相比最强基线分别提升56.22%和51.98%;在CSI500上对应提升为23.11%和32.26%。LiMT在CSI300上IC为0.0575±0.00,ICIR为0.4462±0.03,超额年化收益为0.1809±0.00,超额信息比率为2.0414±0.03。
消融研究
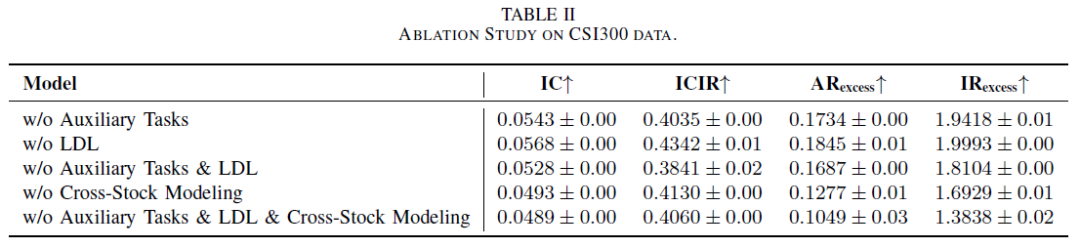
移除辅助任务导致性能下降1.39%至7.80%,表明辅助目标提供有用监督。移除LDL模块的差距表明仅添加辅助头不够,门控跨任务转移是关键。移除跨股票建模导致最大IC下降(从0.0575降至0.0493),支持显式横截面交互的重要性。仅时间模型表现最差,表明收益来自跨股票建模和流动性感知多任务学习的组合。
回测评估
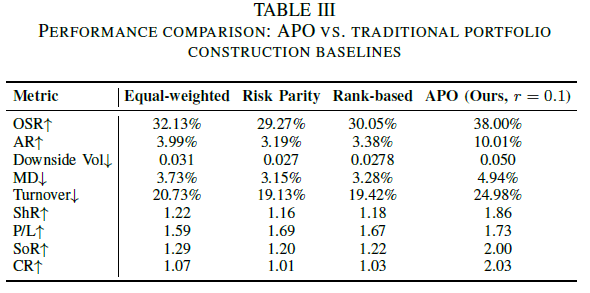
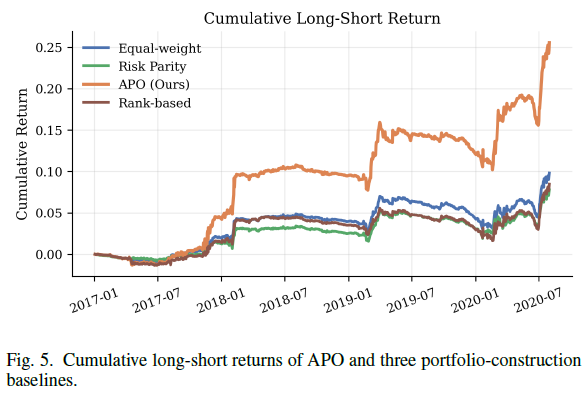
在CSI300 2017-2020年回测中,APO(r = 0.1)相比等权重配置将年化收益从3.99%提升至10.01%,OSR从32.13%提升至38.00%,夏普比率从1.22提升至1.86,Sortino和Calmar比率分别提升至2.00和2.03。Fama-French五因子回归仍产生显著日度alpha 0.35%(p < 0.01)。
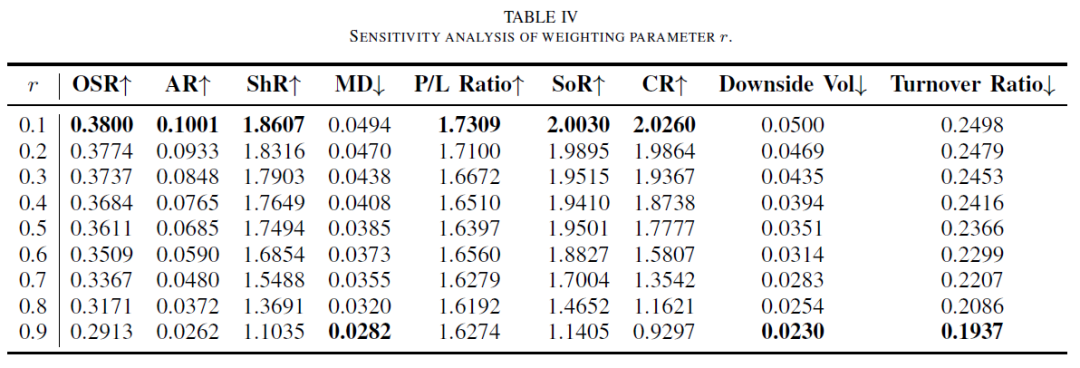
参数敏感性分析表明,最佳收益和风险调整表现出现在 r = 0.1,随着 r 增加,波动率控制权重增大,降低了换手率和回撤,但也削弱了盈利能力。
总结
本文提出了LiMT,一个用于股票预测和流动性感知投资组合构建的分层多任务框架。LiMT结合了交替跨股票/时间注意力、跨任务专家路由和轻量级APO规则。在CSI300和CSI500上取得最佳结果;在真实CSI300回测中,APO将年化收益从3.99%提升至10.01%,夏普比率从1.22提升至1.86。未来工作包括扩展到日内微观结构数据、整合更丰富的替代数据源,以及建模跨市场溢出效应。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
