基于智能体的多策略对冲基金分析师交流策略研究 Chinese original
“Market-Dependent Communication in Multi-Agent Alpha Generation”
多策略对冲基金面临着一个根本性的组织选择:制定交易策略的分析师是否应该交流?本文使用基于5个智能体的LLM交易系统进行了调查,历时21个月进行了450个实验。
实验发现,交流有效性依市场波动和相关性而异;各结构策略相关性趋同,应聚焦行为机制;不同交流风格使主体优先级不同,解释绩效差异。
【 扫描文末二维码加入星球获取论文,源码 】
摘要
多策略对冲基金面临着一个根本性的组织选择:制定交易策略的分析师是否应该交流?本文使用基于5个智能体的LLM交易系统进行了调查,历时21个月进行了450个实验,比较了从孤立基线到协作和竞争对话的五种组织结构。
我们发现交流可以提高绩效,但最优的交流设计取决于市场特征。竞争对话在波动的科技股中表现突出,而协作对话在稳定的普通股中占主导地位。金融类股票抵制通讯干预。令人惊讶的是,所有的结构——包括孤立的智能体——都趋向于类似的战略组合,挑战了透明度导致有害多样性丧失的假设。
绩效差异源于行为机制:竞争主体关注股票水平分配,而协作主体开发技术框架。谈话质量得分与回报呈零相关。这些发现表明,最优的交流设计必须符合市场波动特征,而复杂的讨论并不能保证更好的性能。
简介
本文研究基于5个智能体的LLM交易系统开展了450次实验,对比了5种组织结构。
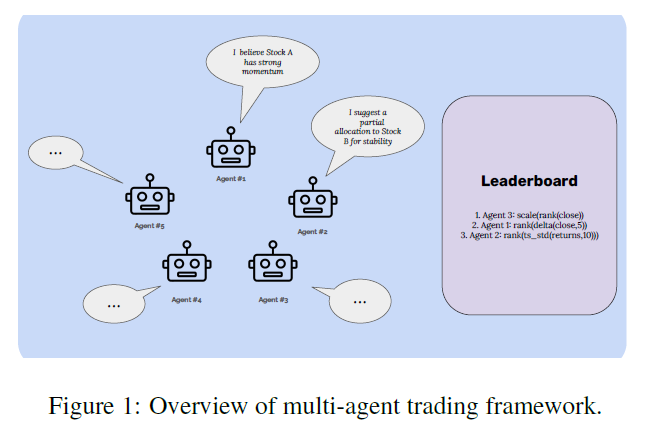
实验发现,交流提升绩效,最优交流设计取决于市场特征,竞争对话在科技股波动市场表现优,协作对话在稳定市场占优,金融股对交流干预不敏感;各结构策略相关性趋同,否定“透明度致多样性损失”;绩效差异源于行为机制,竞争重战术定位,协作重方法完善;对话质量与回报零相关。
本文证明交流有效性依市场波动和相关性而异;各结构策略相关性趋同,应聚焦行为机制;不同交流风格使主体优先级不同,解释绩效差异。
相关工作
过往基于大语言模型的交易研究多聚焦单主体架构。部分研究表明多主体辩论可优化决策、多模态分析能获超额收益,但假定主体独立无资金竞争;部分多主体交易系统开展类似竞争的锦标赛,未测试不同交流结构是否优于纯竞争;有的研究通过明确约束确保多样性,而本文表明信息共享与否都会收敛。理论预测存在分歧,有认为竞争驱动创新,有认为信息共享利于信息不足的主体。
与以往假定主体多样或施加人为约束不同,本文分离组织设计与主体异质性的影响,测试交流有效性是否取决于市场特征,并通过分析对话内容解析绩效结果和行为机制。
方法
研究目的:通过受控多智能体交易系统,测试组织结构对集体阿尔法生成的影响。
实验设置:部署5个基于LLM的交易智能体,交易21个月(2024.1 - 2025.9),独立生成阿尔法表达式并依绩效反馈调整策略,每种配置运行30次,共450次实验,交易于三个市场。
组织结构:对比5种涵盖信息共享范围的结构,包括无交流基线组、仅见排名组、协作对话组、对话+排名组、竞争对话组。
实验操作:智能体用超50种数学运算构建表达式,每月接收绩效指标调整,对话配置可积累讨论成果。
评估指标:用总回报、夏普比率衡量绩效,用日均配置相关性量化策略多样性,对话配置用CORE分数评估讨论质量,均采用基于回报的资本再分配。
结果
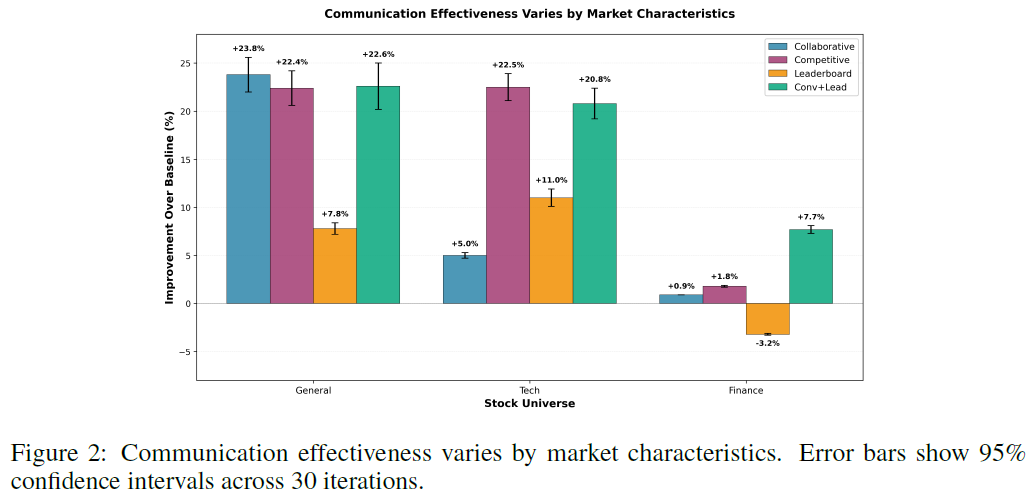
图2展示性能较基线的提升(完整指标见C)。交流对科技和普通股票有性能提升效果,但对金融股无效,表明最优设计取决于市场特征。交流有效性随市场特征系统变化:协作对话在稳定市场(普通股票)相对提升最大(+24.6%),因共识能减少可预测环境中的错误;竞争对话在波动市场(科技股票)表现出色(+18.2%),利于战术定位;金融股对交流干预抵抗性强(最大提升+7.7%),排行榜可见性甚至有损表现,说明高相关性行业存在结构限制。
所有策略的收敛性都一样,但性能仍然不同
所有组织结构有相似收敛模式,但绩效有差异。图3显示各配置战略一致性相近,挑战“透明度致有害收敛”假设。
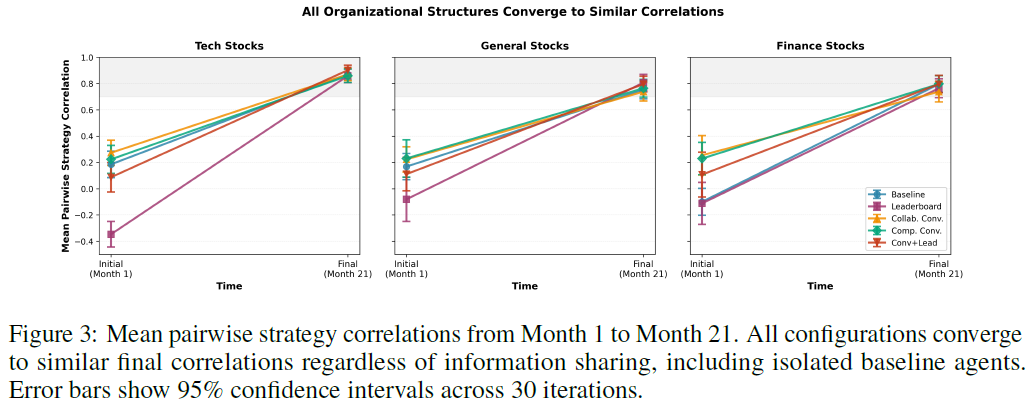
基线智能体与有完全透明度的竞争智能体收敛程度相当,技术市场、通用股票、金融领域均呈现相似收敛特征。
普遍收敛源于市场结构,非信息共享,因所有智能体获取相同数据、用相同函数库且面临基于回报的重新分配。收敛本身无害,关键是收敛的策略。
绩效差异源于行为机制,竞争智能体注重股票层面分配且关注排名,协作智能体通过建立共识发展分析框架,即便最终相似度相近,也影响策略稳健性。
总结
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
