卓锐证券 x Max Planck研究所|RICE-ALPHA:基于事件图谱的 LLM 股价预测 النص الأصلي بالصينية
背景
新闻不是独立事件,而是企业事件的连续演进
股票相关新闻从来不是孤立的观察点,而是一个时间上相互依赖的企业事件链条。一条"营收超预期"的新闻,可能是在更新此前"产品发布"这个事件的进展;一条"监管调查"的报道,可能与三个月前的"财报造假传闻"构成同一事件的延续。
这意味着,历史信息只有在三个条件同时满足时才真正有用:事件连续性(这条新闻与之前哪个事件相关)、信息可得性(在预测截止时这些信息是否真的可见)、转移可靠性(这类事件转移在统计上是否真的有预测力)。
现有方法的三个致命缺陷:
• 历史上下文不足:LLM 金融 Agent 越来越多地引入历史证据,但在严格的时间截点(point-in-time)约束下,很难保持发行方(issuer)特有的事件时间线。你今天看到的消息,在三个月前是否可见?这个问题大多数系统答不上来。
• 事件关系的时间基础薄弱:跨股票配对(cross-stock pairing)容易产生虚假关联。A 公司的"产品发布"和 B 公司的"营收增长"在时间上碰巧相邻,不代表它们有因果关系。
• 历史转移未做校准:即使找到了"事件 A 之后通常跟着事件 B"的规律,也没有衡量这个规律的可信度。一个只出现过 2 次、但恰好都对了的转移,和一个出现过 200 次、准确率 65% 的转移,权重不应该一样。
RICE-ALPHA 框架设计
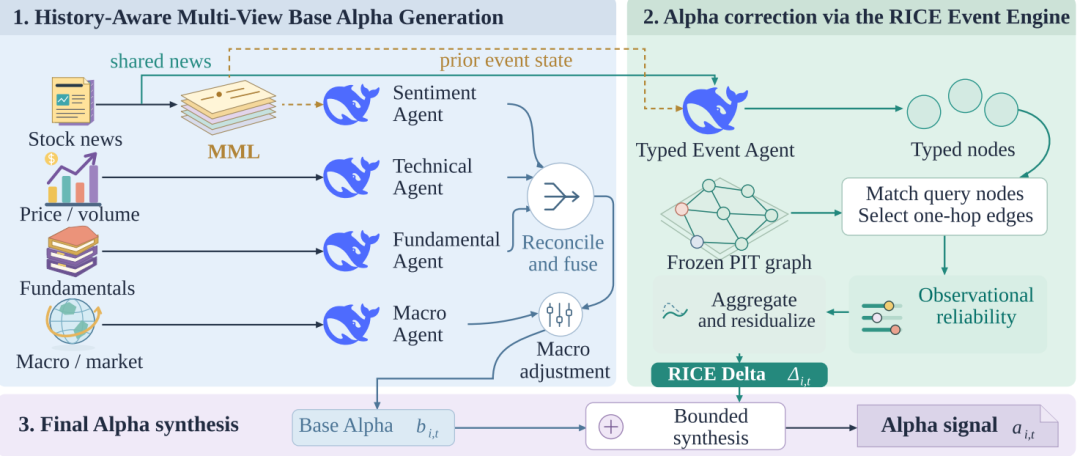
RICE-ALPHA(Reliability-Informed Correction with Event Graphs)的核心思想非常优雅:把"基础预测"和"历史事件的增量信息"分开处理。
它不是让 LLM 一口气读完所有历史新闻然后给出结论,而是分成两个信号:
信号一:Base Alpha
  → 多视角融合:情绪 + 技术面 + 基本面 + 宏观
  → 情绪视角由"多层记忆层"锚定在时间合法的发行方历史中
  → 输出:一个保守的、多视角一致的参考分数

信号二:RICE Delta
  → 从历史事件的"成熟转移"中提取结构化信号
  → 用转移频率、市场状态、滞后结构、收益关联、观测可靠性做权重校准
  → 与 Base Alpha 和技术面视角做残差化,去掉重复信息
  → 输出:纯粹的"历史事件延续带来的增量"
最终 Alpha = Base Alpha + 有界残差组合(RICE Delta)
这个"分离设计"是全文最精妙之处:先让模型给出一个不依赖历史事件的"基准判断",再用历史事件关系去"修正"它。就像天气预报先给出一个基于当前气象数据的预测,再用"过去类似天气模式的历史走向"去做微调。
模块一:历史感知的多视角 Base Alpha
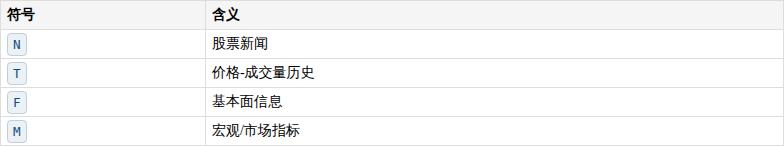
输入状态定义为 X = (N, T, F, M):
四个专职 Agent 分别处理:
• Sentiment Agent(情绪视角):额外由MML(Multi-Tier Memory Layer,多层记忆层)加持。MML 检索时间合法的发行方特有上下文。
• Technical Agent(技术面视角):处理价格-成交量序列。
• Fundamental Agent(基本面视角):处理财务报表数据。
• Macro Agent(宏观视角):输出一个共享的日级别市场信号。
四个视角的信号经过置信度过滤 → 成熟反馈调整 → 分歧处理 → 加权调和,最终叠加有界的宏观调整,得到 Base Alpha。
模块二:RICE 事件引擎
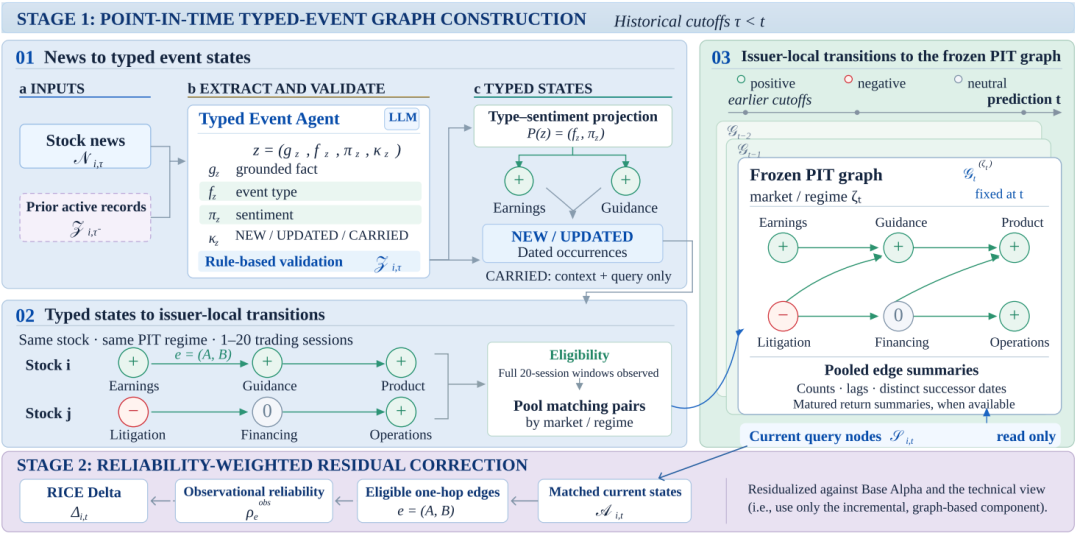
这是全文的技术核心,分两个阶段:
阶段一:构建 PIT 事件图谱
Step 1:新闻 → 类型化事件状态
企业新闻流中既有真实的事件进展,也有重复报道。如果把每篇文章都当作独立事件,会严重扭曲转移统计。
Typed Event Agent 在每个历史截止点 τ < t 处理新闻 N 和之前已验证的活跃记录集 Z,将新信息解析到已有的发行方事件集中。
每条被接受的记录 z = (g, f, π, κ) 包含:
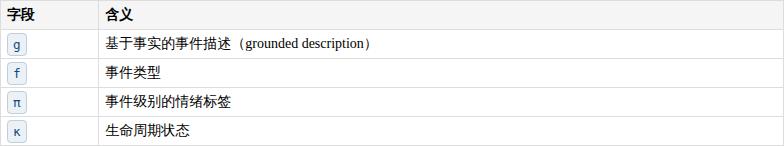
其中 κ ∈ {NEW, UPDATED, CARRIED}:
- • NEW:开启一个新的未匹配事件
- • UPDATED:对已有活跃事件的实质性信息补充
- • CARRIED:保留一个未解决的事件,但不引入新的"发生"
Step 2:类型化状态 → 股票局部转移
时间上的后继关系在股票估计,以区分"事件演进"和"偶然共现"。
对于同一股票的两次合法出现,状态 A → B 被采纳当且仅当:
- 1. B 在 A 的后继窗口 W 内发生
- 2. 两次出现属于同一市场状态 ζ
这种设计把"公司事件的时间线"和"跨公司的统计规律"分开处理——先在单个公司内确认事件先后关系,再在满足条件的公司之间汇总。
Step 3:局部转移 → 冻结的 PIT 图谱
单个公司的事件转移样本太少,统计上不稳定。所以论文的设计是:先在公司内部形成转移关系,再在相同的市场和状态下跨公司汇总。
图谱 G_t(ζ) = (V_t(ζ), E_t(ζ)) 中:
- • 节点 A = (f, π) 是一个类型化事件状态
- • 边 e = (A, B) 是一条已"成熟"的后继关系
阶段二:可靠性加权的残差修正
Step 1:当前状态 → 一跳后继边
在当前截止点,把当前查询状态与冻结图谱中的同状态节点匹配,找到合法的一跳出边。
对于每条边 e = (A, B):
- • 条件转移率
p_e = (n_e + α_p) / (n_A + α_p + β_p) - • 状态基准率
q_e = (n_{e→B} + α_q) / (N_ζ + α_q + β_q) - • 相对提升 L_e = p_e / max(q_e, ε)
L_e 衡量了"B 跟随 A 的频率"相对"整个状态中 B 的基准频率"的提升幅度。这排除了那些本身就很普遍的"后继事件"的干扰。
候选边被限制为非自转移,并通过支持度、转移强度和每节点预算约束进行过滤。
Step 2:后继边 → 可靠性权重
转移频率本身不足以确立预测相关性。每条保留的边获得一个观测可靠性权重 ρ_obs ∈ [0,1],基于:
- • 已成熟转移的支持度
- • 覆盖的不同后继日期数
- • 标准化的后继收益关联
Step 3:加权边 → 残差 RICE Delta
每条边 e = (A, B) 贡献一个有界分数 C,其符号跟随已成熟的后继收益关联,幅度由转移强度、观测可靠性、查询状态重要性和时间对齐共同决定。
聚合所有保留的出边后,得到图谱信号 r_graph。
但这里有一个关键问题:MML 和技术面视角可能已经编码了与事件图谱相同的信息。直接相加会造成信息重复。
解决方案:残差化(residualization)。
RICE Delta = g_edge × Res(r_graph; Base Alpha, Technical View)残差化的本质:先用 Base Alpha 和技术面视角去"解释"图谱信号,把能被它们解释的部分去掉,只保留图谱信号中"多出来"的那部分。
最终合成:Base Alpha 和 RICE Delta 通过有界残差组合得到最终股票评分。
实验设计与评估
数据与基准
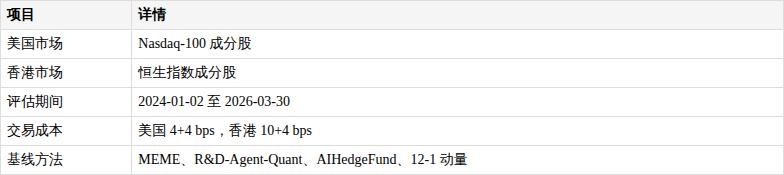
核心结果:碾压级表现
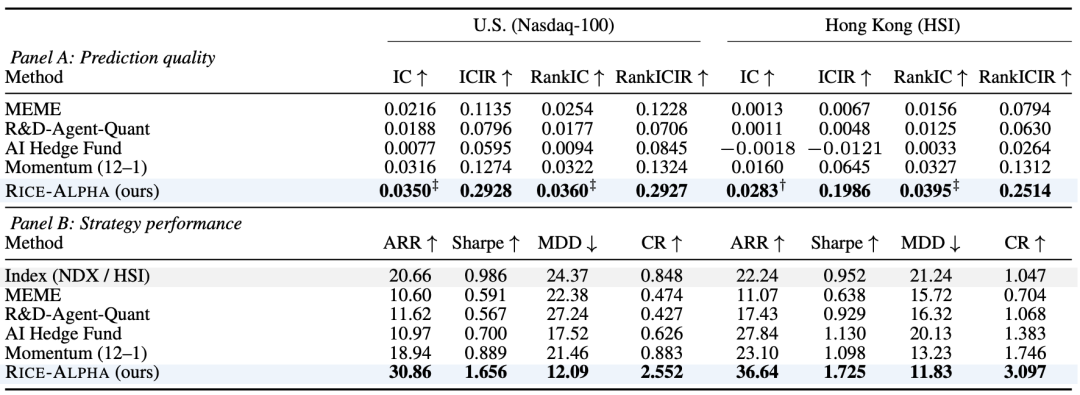
RICE-ALPHA 的 ICIR 是第二名的 2 倍以上(美国:0.2928 vs 0.1274;香港:0.1986 vs 0.0645)。
RICE-ALPHA 的夏普比率 1.656 / 1.725,远超所有基线。 作为对比,最强基线(MEME)的夏普只有 0.591 / 0.638。
更惊人的是回撤控制:美国最大回撤仅 12.09%,是纳斯达克 100 指数(24.37%)的一半。
消融实验:每个组件都在贡献
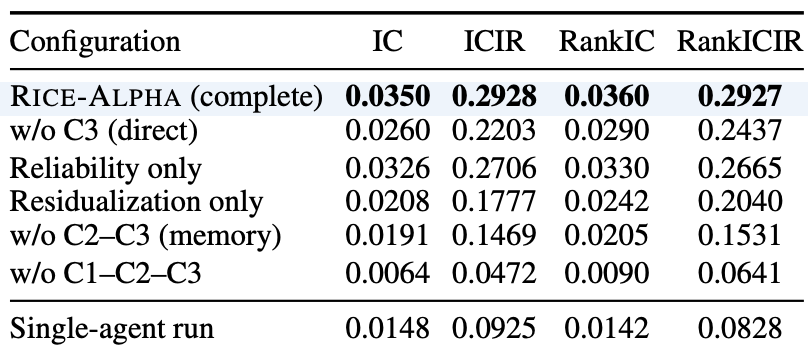
规律极其清晰:IC 从 0.0064 → 0.0191 → 0.0260 → 0.0350,ICIR 从 0.0472 → 0.1469 → 0.2203 → 0.2928,每增加一个组件就提升一步,单调递增。
两个关键发现:
- 1. 可靠性和残差化是互补的:仅可靠性加权的 IC 为 0.0326,远超仅残差化的 0.0208。但两者叠加后达到 0.0350,残差化在可靠性加权的基础上进一步"提纯"了增量信息。
- 2. 光有记忆不够:即使只用多智能体 + 记忆层(去掉 C2-C3),ICIR 为 0.1469,已经超过了所有基线方法。这说明"在时间截点约束下给情绪 Agent 提供合法的历史上下文"本身就是巨大的提升。
熊市表现:真正的分水岭
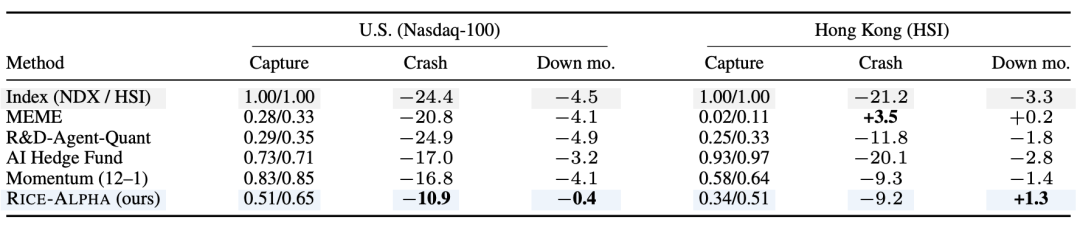
在纳斯达克 100 的最大崩盘(-24.4%)中,RICE-ALPHA 只跌了 10.9%,是全部方法中损失最小的。
香港市场的下跌月份,RICE-ALPHA 甚至录得正收益(+1.3%)。
这揭示了 RICE-ALPHA 的本质优势:它不是一个"更激进的选股模型",而是一个"更懂什么时候该减仓的模型"。 事件图谱中的"负面事件转移"在崩盘前提供了有效的预警信号。
结论
这篇论文最反直觉的发现是:历史事件的转移模式,确实提供了超出当前信息集的预测增量。
传统观点认为:如果当前信息集已经包含了所有可见的新闻和价格数据,那么历史事件的统计规律不应该再有额外信息。
但 RICE-ALPHA 证明了:即使控制了当前新闻情绪和技术面信号,历史事件的"成熟转移"仍然显著提升了预测质量。
原因可能在于:
- 1. 事件演进的结构性:企业事件(如产品迭代周期、监管审批流程、财报季节奏)有其内在的时间结构,这种结构不是单条新闻能完全捕获的。
- 2. 情绪噪音的过滤:当前新闻可能充满噪音和情绪化表达,但历史统计告诉你"这类事件组合在 200 次中 130 次导致了什么结果"——这是结构化的、冷静的。
- 3. 跨公司的模式迁移:单个公司的样本太少,但跨公司汇总后,统计规律浮现出来。比如"供应链中断事件"在不同行业的公司中有相似的后续模式。
但关键在于"怎么用":直接把图谱信号加到基础预测上,IC 只有 0.0260。做了可靠性校准和残差化之后,IC 达到 0.0350。不是历史信息没用,而是大多数方法不会正确地利用它。
核心贡献
历史感知的多视角 Base Alpha:在严格时间截点约束下,用结构化 MML 把时间合法的发行方历史注入情绪 Agent,让当前新闻的理解有了历史语境。
股票事件图谱:后继关系严格在发行方内部形成,只在合法局部配对之后才跨公司汇总。既保留了公司事件的时间线,又防止了前视偏差和虚假跨股票转移。
可靠性校准的残差修正:用转移频率、状态相对提升、滞后结构、后继收益关联和观测可靠性五个维度校准图谱信号,再做残差化处理,只保留与基础预测不重叠的增量部分。