电网瓶颈重塑荷兰数据中心版图,阿姆斯特丹之外崛起
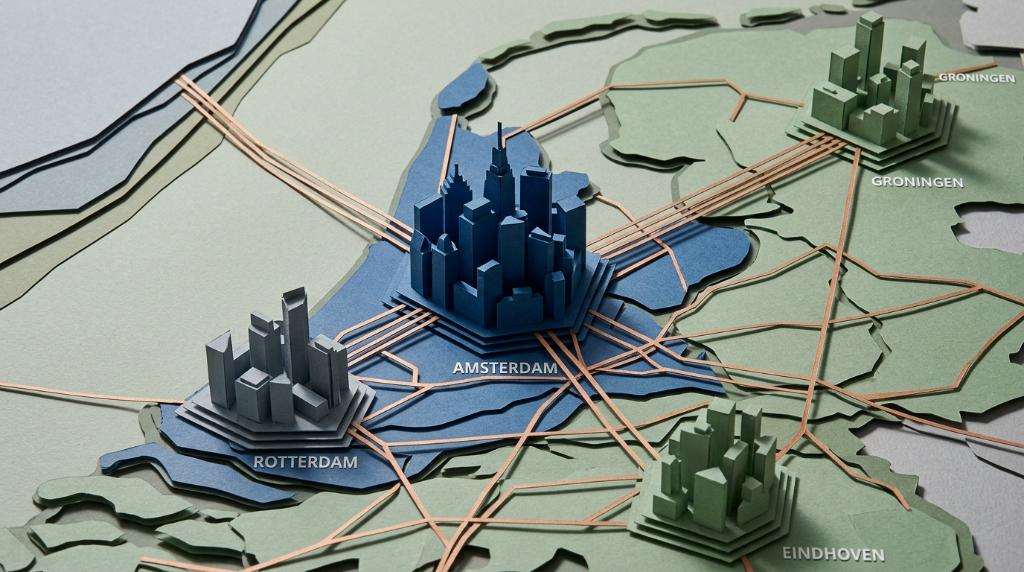
阿姆斯特丹的数据中心市场仍在持续增长,但正是这套曾让该城市成为欧洲枢纽的基础设施,如今日益决定着新增容量能够落地的位置。
根据CBRE发布的2026年市场评估报告,截至2026年第一季度,阿姆斯特丹已是欧洲第四大数据中心市场,库存同比增长11%,即64.3兆瓦。其空置率收紧至9.4%,这表明尽管电力约束和规划限制正在制约开发进度,客户对容量的吸纳仍在持续。
仲量联行最新的EMEA地区报告显示,2026年上半年,阿姆斯特丹新增交付16.3兆瓦,而同期巴黎新增了72.5兆瓦。阿姆斯特丹仍拥有顶级枢纽所具备的连接性、客户群和运营商资源,但更快的增长正转向那些能够按可靠时间表提供大规模电力的地区。
因此,荷兰市场未来将呈现出更加分散的地理格局。阿姆斯特丹依旧是商业和网络中心,而鹿特丹、格罗宁根、埃因霍温以及其他区域市场,正在争抢首都无法承接的项目。
阿姆斯特丹的网络优势依然稳固
阿姆斯特丹在FLAP-D集团(法兰克福、伦敦、阿姆斯特丹、巴黎、都柏林)中的地位,建立在数十年积累的互联互通生态之上。2025年,阿姆斯特丹互联网交换中心(AMS-IX)处理的流量达到35.66艾字节,是2015年的四倍,并在2025年末连接了902个成员方。这种密集的连接网络,让运营商、云服务商、内容公司和企业始终能贴近所需的网络资源,这也为已有的托管运营商带来了新兴市场难以快速复制的优势。
IDC云计算、数据中心与企业基础设施高级研究经理路易斯·费尔南德斯在接受媒体采访时表示:“阿姆斯特丹的特点在于拥有熟练的劳动力,以及Equinix和Digital Realty等大型托管服务商所建立的成熟基础设施。”他还提到,荷兰有大量来自多个地区的海底电缆在此登陆。
地理位置进一步强化了这一优势。阿姆斯特丹能够以低延迟连接欧洲主要商业中心,拥有成熟的企业客户群,其能源市场也让运营商能够签订可再生能源购电协议(PPA)。
全球数据中心咨询公司BCS区域运营主管亚历克斯·马里亚热表示:“再加上以海上风电为重要组成部分的优良能源结构,以及作为可持续PPA的优质市场,这些因素让阿姆斯特丹持续成为极具吸引力的传统全球投资目的地。”
这些优势能够支撑需求,但并不能保证获得电网接入。当下的挑战在于,如何在保留阿姆斯特丹网络生态的同时,将工作负载布局到真正有电力可用的地方。
可交付电力决定下一步建设方向
在选址决策中,可交付电力如今已超越土地价格、政策优惠乃至光纤资源,成为最重要的考量因素。开发商需要清楚地知道电网接入何时到位、能提供多少容量,以及设备能否及时采购到位以充分利用这些容量。
仲量联行执行董事兼EMEA地区数据中心业务负责人阿萨德·努里在接受采访时表示:“2026年的选址主要由可交付电力驱动。如果开发商无法在可预期的时间表内锁定所需的兆瓦数,政策优惠、土地成本和光纤连接就都会退居次要地位。”
人工智能的发展放大了公用事业公司和开发商所面对的申请规模。努里指出,单个站点的用电需求,过去通常在30至60兆瓦区间,如今已可能达到300兆瓦,而变压器的交付周期可能长达三年。因此,电力承诺和长周期设备订单必须提前数年安排在建设之前。他说:“如今,成本和交付时间表在选址决策中已经与电力可获得性同等重要。”
当电网排队时间过长时,表后自发电可以起到缓解作用。努里建议开发商在承诺某个站点之前,先明确自身在排队序列中的位置、所属的接入批次、购电与外送权利、备用服务条款、退出权利以及相关罚则。
由于土地有限,阿姆斯特丹倾向于建设更高层的数据中心,这提高了土地的集约利用效率,但也让规划和审批变得更加复杂。当地通过国家和区域层面的防洪设施应对洪水风险,部分设施还加装了周边防洪闸门。
马里亚热表示,荷兰在应对土地和水患约束方面的工程方案已经相当成熟,但如今电力瓶颈正在拖慢项目进度。他说:“电网拥堵是这里的关键挑战。每一位投资者都会确认,这是当前拖慢项目和投资进度的首要制约因素。”
产能向鹿特丹及区域枢纽转移
阿姆斯特丹的种种限制并未压制需求,而是拓宽了寻址的范围。国家政策总体上将超大规模数据中心限定在Hollands Kroon(包括Middenmeer)和Het Hogeland(Eemshaven所在地)的指定区域内。与此同时,托管及其他类型的开发项目正在更广泛的荷兰地区展开布局尝试。
鹿特丹在某些工作负载方面表现突出,它兼具港口基础设施、毗邻阿姆斯特丹的地理优势、成熟的商业基础,以及改造原港区土地的丰富经验。AMS-IX已于2026年4月在鹿特丹新增接入点,进一步巩固了该市在荷兰连接网络版图中的地位。
费尔南德斯表示,鹿特丹能够进行垂直建设并再利用工业用地,这为其提供了灵活选择,尽管该市同样面临着与阿姆斯特丹类似的电力和空间压力。他说:“鹿特丹是一个明显的选择,它是欧洲最大的港口。”
发展机会还不止于此。马里亚热提到,格罗宁根已有成熟的数据中心产业,埃因霍温拥有技术产业集群,而上艾瑟尔省、海尔德兰省和林堡省等东部省份,也有望受益于毗邻的德国北莱茵-威斯特法伦州的增长带动。荷兰紧凑的地理格局让分散化布局具备可行性,但区域站点仍需要充足的电力、光纤线路、熟练劳动力和地方政府的支持。仅有可用土地,并不足以形成有效的数据中心集群。
政策将决定市场的延展空间
阿姆斯特丹已于2025年6月收紧了开发框架,叫停了市内新建大型数据中心的项目。国家政策同样将超大规模项目——定义为占地至少10公顷、用电至少70兆瓦——排除在该国大部分地区之外。这些管控措施旨在保护稀缺的土地和电网资源,但政策的不断调整也让长期投资决策变得更加复杂。
在海上,荷兰还面临另一项基础设施抉择。荷兰海底电缆联盟报告称,该国除四条电缆外,其余电缆均已使用超过25年,在运行系统的数量可能从11条降至4条。该联盟正呼吁至少新建两条开放的洲际海底电缆,以满足日益增长的国际带宽需求。
费尔南德斯表示,电网容量和物理空间仍是当下最紧迫的优先事项,但老化的海底电缆可能会削弱支撑阿姆斯特丹市场地位的连接优势。他说:“荷兰的电缆数量少于欧洲其他主要枢纽,甚至一些欧洲新兴市场在连接数量上已经超过了荷兰。”
要维持荷兰的市场地位,需要扩大电网容量、加快互联互通的审批速度、增加可再生能源发电、新建海底电缆容量,并更清晰地划分阿姆斯特丹与区域市场之间的增长分工。运营商还必须向市政当局证明,项目能够通过土地利用、余热回收、就业创造和基础设施投资创造实际价值。
正如马里亚热所提醒的,行业不能将这一论证责任完全交给监管机构,尤其是在社区看到数据中心消耗资源、却不理解其在数字经济中所发挥作用的情况下。
马里亚热说:“前进的方向是由行业主动作为,为监管机构提供切实可行的解决方案。在此之前,项目将持续面临来自监管机构和当地社区的双重阻力。”
Q&A
Q1:阿姆斯特丹数据中心市场目前面临什么主要挑战?
A:电网拥堵和电力供应受限是当前阿姆斯特丹数据中心发展的最大瓶颈,土地有限和当地政府自2025年6月起收紧新建大型数据中心的政策,也进一步制约了市场增长空间。
Q2:荷兰哪些城市正在承接阿姆斯特丹之外的数据中心需求?
A:鹿特丹凭借港口基础设施和毗邻阿姆斯特丹的优势成为热门选择,此外格罗宁根、埃因霍温以及上艾瑟尔、海尔德兰、林堡等东部省份也在承接更多区域性数据中心项目。
Q3:为什么可交付电力比土地和光纤更重要?
A:随着AI需求激增,单个站点用电需求可达300兆瓦,而变压器交付周期长达三年,开发商必须提前数年锁定电力容量,否则即便有土地和光纤资源,项目也无法按期落地。