Alpha Decay 与策略生命周期管理:量化基金的“生存游戏”
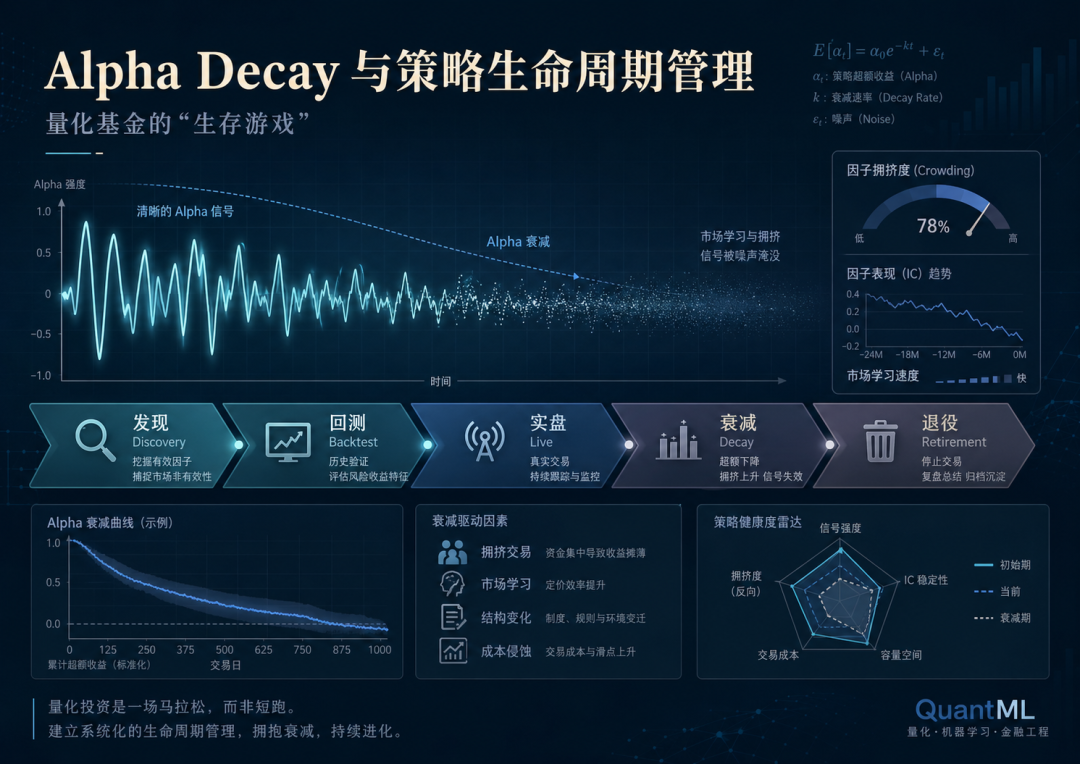
“一个策略上线后,它的敌人,是市场本身,更是时间——以及所有和你一样聪明的人。
一、从 10% 到 2%:动量因子的三十年衰减
1993 年,Jegadeesh & Titman 发表那篇经典的动量论文时,策略的年化收益大约是 10%。今天,同样的信号在扣除成本后大约能贡献 2%。
这不是运气不好,也不是某一年市场风格的问题。2025 年 arXiv 上一篇工作论文用博弈论模型拟合了这个过程:当 N 个机构发现同一个信号、竞争固定的 Alpha 容量 K 时,均衡收益为 α_i = K/N,Aggregate Alpha 随时间呈双曲线衰减:
α(t) = K / (1 + λt)
对动量因子,这个模型的拟合度 R² = 0.65,显著优于线性衰减(0.51)和指数衰减(0.61)。
什么意思?你的策略在"随机波动"中变差的概率很低。真正在侵蚀它的,是一种结构性的市场学习过程。每多一个聪明人看懂了这个信号,你的份额就被稀释一分。
这篇论文最有价值的地方,在于它给了一个可度量的框架。你终于可以用一个具体的曲线来描述"我的策略是不是在走下坡路",而不只是凭感觉。
二、Alpha的三种死法:Market Learning、Crowding、Regime Change
Alpha Decay 不是单一现象,至少有三种不同的机制在杀你的策略。
2.1 Market Learning:论文发表就是死亡预告
McLean & Pontiff (2016) 的经典研究检验了 97 个已知异象。样本内平均年化收益 6.9%,发表前样本外降到 4.8%,发表后再降到 3.2%。学术发表导致额外约 32% 的收益衰减。
翻译成人话:论文发表的那一刻,你的信号就开始社会化。套利者从论文里学到了这个规律,然后进来压缩你的空间。学术界越严谨,你的策略死得越快——这多少有点讽刺。
2.2 Crowding:人多到挤不进电梯
当太多资金追逐同一个信号时,入场变贵、出场变难、回撤加深。DeMiguel 等人 (2020) 发现了一个有点反直觉的结论:"交易多样化"可以缓解拥挤——不同机构利用不同特征时,即便交易方向不呈负相关,也能降低彼此的价格冲击成本。
但这个缓解是有条件的。2015 年后因子 ETF 的爆发加速了拥挤过程。用 1995–2015 年数据训练去预测 2016–2024 年,双曲线模型高估了剩余 Alpha(预测 0.30 vs 实际 0.15),与 ETF 成交量增长的相关系数 ρ = –0.63。
所以机械性因子(如动量)信号明确、易于复制,拥挤速度快,衰减显著;判断性因子(如价值)允许多种解释,拥挤速度慢,模型拟合度也差。没有免费的午餐——容易复现的东西死得快,难以复现的东西连你自己都未必能稳定复现。
2.3 Regime Change:环境变了,信号没变
低利率、低波动环境下的信号,在高波动、高利率环境下可能永久失效。Andrew Lo (2004) 的 Adaptive Market Hypothesis 说得明白:信号会经历从"异象"到"风险因子"的进化。它们被套利后不再产生超额收益,而是成为系统性风险的一部分。
2024 年 Q1,动量因子创下 20 多年来最佳季度表现。但紧接着的是更剧烈的拥挤和同步回撤。这不是巧合——当所有人在同一个方向上拥挤时, regime change 的杀伤力会被放大。
三、过拟合是自杀,Alpha Decay 是他杀
很多人把策略失效归咎于"过拟合",但这其实是两种完全不同的死法。
过拟合(Overfitting):上线即崩。回测 100% 实盘亏 30%。这是研发流程在奖励过拟合。López de Prado (2018) 指出,回测过拟合(PBO, Probability of Backtest Overfitting)是 ML 基金失败的首要原因。
Alpha Decay:缓慢失血。上线初期表现良好,IR 随时间单调下滑,IC 在不同时间窗口下持续下降。
专业鉴别法很简单:
- 过拟合 → 训练集/验证集/测试集 OOS 收益断崖式下跌
- Alpha Decay → 各集都正常,但近期 IC 显著低于一年前,呈单调下降趋势
如果你做量化研究,这个区分必须刻在脑子里。因为它们的对策完全不同:过拟合需要更严格的交叉验证和更保守的模型选择;Alpha Decay 需要拥挤度监控和策略生命周期管理。
“过拟合是自杀,Alpha Decay 是他杀。前者死得更快,后者死得更确定。
四、信号的"社会性死亡":从 Anomaly 到 Beta
4.1 因子动物园的大清洗
Harvey, Liu & Zhu (2016) 统计了 316 个已发表的"因子",指出传统 t > 2.0 的显著性门槛过低,建议新因子应达到 t > 3.0。Hou, Xue & Zhang (2020) 尝试复制 452 个已发表异象,发现约 65% 无法复制。
2025 年 Quant Decoded 的元分析得出一个更残酷的数字:统计复制成功率约 50–70%,但经济复制(扣除交易成本后能赚钱)成功率仅 15–30% 。
真正"幸存"的 Robust Core 只有 15–25 个因子:价值、动量、盈利、低波动、质量、投资、盈余动量、净发行等。其他的要么从未存在过,要么已经被套利掉了。
4.2 行为因子 vs 风险因子:谁会死得更快?
行为类因子(如动量、低波动)源于投资者心理偏差,更容易被套利。只要偏差存在且可被低成本交易捕捉,就会吸引套利资本,直到超额收益被压缩到无法覆盖成本。
风险类因子(如价值、质量)反映真实的风险补偿,无法被完全套利掉。但即使如此,资金流入也会压缩溢价。AQR 的 Antti Ilmanen 说得直接:"拥挤是风格因子投资比过拟合更大的 Alpha Decay 威胁。"
Shleifer & Vishny (1997) 的"Limits to Arbitrage"解释了为什么某些因子即使被广泛知道也不会完全消失——套利者在极端环境下会被迫平仓,导致价格进一步偏离。这算不上"因子永生"的证据。更准确地说,这是因子会在极端时刻反噬的警告。
“因子投资的世界里,大多数信号的结局很少被证伪。更多时候是被"社会化"——从独门秘籍变成公共常识,从超额收益变成风险补偿。
五、容量的数学边界:规模不是越大越好
5.1 行业层面的规模不经济
Pástor, Stambaugh & Taylor (2015) 的经典结论:主动管理行业存在强烈的规模报酬递减。当行业总规模扩大时,单个基金跑赢被动基准的能力下降。
关键发现是:主动管理行业的整体技能(skill)实际上在提升,但行业增长太快,技能提升被规模效应完全抵消。一个典型基金的业绩在其生命周期内是持续恶化的。
原因不在"你不够聪明"。问题是"聪明人太多了"。
5.2 平方根定律与容量估算
市场冲击(Market Impact)≈ σ · √(V / ADV),其中 σ 是波动率,V 是订单量,ADV 是日均成交量。这是 Almgren-Chriss 框架下的平方根定律。
容量测试的工程化方法:
- 估算策略目标持仓的平均市值与日均成交量占比(V/ADV)
- 根据平方根模型估算预期冲击成本
- 如果冲击成本吞噬了 50% 以上的预期 Alpha,策略已触及容量边界
但 CFM (2022) 警告:在机构交易拥挤(Co-impact)环境下,当多个大订单方向相同时,平方根定律在极端区间会失效——冲击成本可能更高。此时传统的容量测试会系统性低估真实成本。
更工程化的做法是用 Almgren-Chriss 模型,将冲击分解为永久冲击和暂时冲击:
def almgren_chriss_impact(
    trade_size,      # 交易量
    adv,             # 日均成交量
    volatility,      # 日波动率
    execution_days=1,
    gamma=0.314,     # 永久冲击系数
    eta=0.142,       # 暂时冲击系数
    alpha=1.0,       # 永久冲击弹性
    beta=0.6,        # 暂时冲击弹性
):
    """
    Almgren-Chriss 市场冲击模型 (2005)
    永久冲击 = gamma * sigma * |X/V|^alpha
    暂时冲击 = eta   * sigma * |X/(V*T)|^beta
    """
    X = abs(trade_size)
    V = max(adv, 1e-9)
    T = max(execution_days, 0.1)
    sign = 1.0if trade_size >= 0else-1.0

    v_adv_ratio = X / V
    participation_rate = X / (V * T)

    permanent = gamma * volatility * (v_adv_ratio ** alpha) * sign
    temporary = eta * volatility * (participation_rate ** beta) * sign

    return {
        "permanent_bps": permanent * 10000,
        "temporary_bps": temporary * 10000,
        "total_bps": (permanent + temporary) * 10000,
    }


def check_capacity(target_positions, adv_series, volatility,
                   alpha_estimate=0.001, threshold=0.5):
    """容量边界检查:冲击成本是否吞噬超过 50% 预期 Alpha"""
    results = []
    for stock in target_positions.index:
        impact = almgren_chriss_impact(
            target_positions[stock], adv_series[stock], volatility[stock]
        )
        impact["stock"] = stock
        impact["v_adv_ratio"] = target_positions[stock] / adv_series[stock]
        impact["pct_of_alpha"] = impact["total_bps"] / 10000 / alpha_estimate
        impact["at_limit"] = impact["pct_of_alpha"] > threshold
        results.append(impact)
    return pd.DataFrame(results)
关键参数来自 Almgren et al. (2005) 对美股大样本交易的实证估计。A 股市场上这些参数需要重新校准——你的实盘交易记录就是最佳拟合数据源。
5.3 Medallion Fund 的"容量纪律"
Renaissance Technologies 的 Medallion Fund 自 1993 年起对外部资金关闭,管理规模始终控制在约 100 亿美元。2010–2018 年间年化净回报每年都超过 29%,但基金规模几乎没有增长——因为每年大额分红,主动限制规模。
Jim Simons 的核心原则:容量约束是策略的一部分,不是可以随意突破的参数。
Cliff Asness (AQR) 的评论更直接:Renaissance 的外部基金(RIEF、RIDA)之所以表现"平庸",正是因为它们采用了容量更大但预期收益更低的策略——Medallion 的策略无法规模化。
“容量不是策略的附属品,容量是策略的 DNA。当你试图把一个短周期策略做大十倍时,更大的收益没有,更大的冲击成本和更深的回撤倒是实实在在的。
六、拥挤度监控:海外指标在中国市场的陷阱
6.1 海外主流指标体系
- 估值价差(Valuation Spread):因子多头组合与空头组合的估值差异。价差收窄意味着拥挤度上升
- 配对相关性(Pairwise Correlation):因子组合内个股收益的相关性。相关性升高表明资金趋同交易
- 因子波动率(Factor Volatility):Barroso & Santa-Clara (2015) 发现,当策略波动率超过特定阈值时,后续 12 个月收益率下降 40% 以上
- 长期收益反转(Long-term Reversal):因子在过去 2–5 年的累计收益过高,预示后续回调风险
6.2 A 股市场的特殊性:指标择时效果有限
招商证券 (2020) 的实证研究给出了一个令人清醒的结果:在 A 股市场,上述 4 类拥挤度指标对因子多空收益的相关性并不单调。用 XGBoost 和 LSTM 对单因子未来一周收益方向择时,胜率不高于"每期都做多"的基准。
原因?A 股投资者结构中个人投资者占比高,难以形成同向合力。即使合成指标显示拥挤度较高,实际资金容量可能远未达到因子上限。
海通证券 (2019) 的改进是在配对相关性计算中引入特质收益(residual returns),可提升指标对因子未来波动的预测能力。国盛证券 的本土化指标(多空换手率比率、多空波动率比率、多空 Beta 比率)更符合国内以多头端超额为主的策略结构。
“在美国,拥挤度太高意味着收益即将崩塌;在 A 股,拥挤度太高可能只意味着"还有很多人没上车"。照搬海外指标是量化研究中最隐蔽的陷阱。
6.3 工程化监控清单
以下是一个监控框架:
import numpy as np
import pandas as pd

# 指标 1:因子收益率衰减率
# 双滑动窗口:近期 3 个月 vs 长期 12 个月
def factor_decay_rate(factor_returns, short_window=63, long_window=252):
    """
    因子收益率衰减率 = (近期收益率 - 长期收益率) / 长期收益率波动率
    """
    recent_ret = factor_returns.iloc[-short_window:].mean()
    long_ret = factor_returns.iloc[-long_window:].mean()
    long_std = factor_returns.iloc[-long_window:].std()
    return (recent_ret - long_ret) / long_std

# 指标 2:因子波动率异常度
def factor_vol_anomaly(factor_returns, lookback=252, z_threshold=2.0):
    """
    当前波动率 / 历史均值波动率。突破阈值时预警。
    """
    current_vol = factor_returns.iloc[-20:].std()  # 近期 1 个月波动率
    hist_vol = factor_returns.iloc[-lookback:].std()
    ratio = current_vol / hist_vol
    return ratio, ratio > z_threshold

# 指标 3:配对相关性(特质收益版)
def pairwise_residual_corr(returns_df, factor_returns, window=60, min_stocks=10):
    """
    滚动 60 日计算因子组合内个股的残差收益相关性。
    核心步骤:先用因子收益对个股收益做 OLS 正交化,得到特质收益,再算相关性。
    """
    # 对齐日期
    common_idx = returns_df.index.intersection(factor_returns.index)
    sub_returns = returns_df.loc[common_idx].iloc[-window:]
    sub_factor = factor_returns.loc[common_idx].iloc[-window:]

    # 因子正交化:对每个股票,用因子收益回归,取残差
    residuals = pd.DataFrame(index=sub_returns.index, columns=sub_returns.columns)
    for stock in sub_returns.columns:
        y = sub_returns[stock].values
        x = sub_factor.values.reshape(-1, 1)
        X = np.hstack([np.ones_like(x), x])  # 加入截距项
        try:
            beta = np.linalg.lstsq(X, y, rcond=None)[0]
            residuals[stock] = y - X @ beta
        except np.linalg.LinAlgError:
            residuals[stock] = np.nan

    residuals = residuals.dropna(axis=1)
    if residuals.shape[1] < min_stocks:
        return np.nan

    # 计算配对相关性矩阵的上三角均值
    corr_matrix = residuals.corr()
    mask = np.triu(np.ones_like(corr_matrix, dtype=bool), k=1)
    correlations = corr_matrix.where(mask).stack().values
    return np.nanmean(correlations)

# 指标 4:策略执行滑点监控
def execution_slippage(simple_backtest_return, vwap_backtest_return):
    """
    用"简单成交回测收益 - VWAP 成交回测收益"衡量实际执行中的拥挤成本。
    差值越大,说明市场冲击越严重。
    """
    return simple_backtest_return - vwap_backtest_return

# 指标 5:合成拥挤度得分(PCA 降维)
def crowding_score(indicators_df):
    """
    将多个拥挤度指标降维为单一得分。
    indicators_df: DataFrame, 每列一个指标,每行一个日期
    """
    from sklearn.decomposition import PCA
    pca = PCA(n_components=1)
    score = pca.fit_transform(indicators_df.dropna())
    return pd.Series(score.flatten(), index=indicators_df.dropna().index)
合成指标可以用 PCA 降维得到单一拥挤度得分。但要注意一个 A 股特有的现象:该得分与因子净值在 A 股呈正相关而非负相关——资金流入推升因子价格,只有极端值才预示尾部风险。
七、策略生命周期管理:什么时候该说"退休"
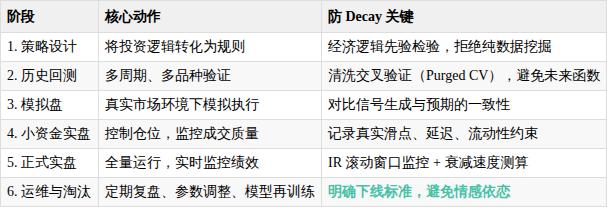
7.1 六阶段生命周期框架
把策略管理类比软件工程的 SDLC:
7.2 策略下线的三条硬性标准
标准一:滚动 IR 连续 N 个周期低于阈值
例如,250 日滚动 IR 连续 2 个季度低于 0.5。这个阈值有依据:根据你策略的历史 IR 分布来设定——如果策略历史 IR 中位数是 1.0,那么 0.5 大约是 1 个标准差以下。
标准二:容量测试显示冲击成本吞噬 50% 以上预期 Alpha
当管理规模增长导致 V/ADV 进入非线性区间时,策略已不再是"Alpha 策略",而是"慈善策略"——你在给市场送冲击成本。
标准三:因子暴露与公开因子相关性持续升高
如果策略的隐式暴露与 Fama-French 五因子、动量、质量等公开因子的相关性持续上升,说明策略的"独门性"正在丧失,它正在从 Anomaly 变成 Factor。
7.3 影子模式与灰度发布
影子模式(Shadow Mode):策略失效时,将其切换到模拟账户运行。继续接收实时数据并产生信号,但不发送实际订单。用于验证问题是否由特定市场微观结构(如流动性枯竭)引起。
灰度发布:新策略上线时先分配 5–10% 资金,观察真实市场表现与回测的偏离度。偏离度在可接受范围内再逐步扩大仓位。
反事实回测:对每笔实盘交易,重跑回测引擎并注入真实滑点/延迟/流动性约束,量化"预期 vs 现实"的裂缝。
“一个停止做研究的量化基金正在死亡——它只是还不知道而已。同样,一个拒绝下线的策略,也在用真金白银为"情感依恋"买单。
八、Alpha 工业化:研究员的黄昏还是转型?
8.1 发现速度的军备竞赛
2024–2025 年,量化对冲基金行业管理资产增长约 11.5%,但增长集中在少数巨头(QRT、Two Sigma、Citadel)。Bloomberg Intelligence 报告指出,2025 年 QRT 旗舰产品收益约 30%,但行业同步出现了"quant wobble"——拥挤因子和尾部相关性加剧导致同步回撤。
赢家与输家的差距正在拉大,而两者的共同点是,都面临更短的 Alpha 半衰期。
8.2 Two Sigma 的启示
Two Sigma 已从"模型中心"转型为"Agent 中心"。其内部 AI Agent 系统能自主阅读美联储纪要、交叉比对卫星图像与信用卡流水,并自主提出特征工程调整建议。研究到生产的周期从数月缩短到数日。
对策略生命周期的直接影响:Alpha 的半衰期正在缩短。当顶级机构工业化地批量发现信号时,策略被 crowded 的速度也在加快。
对中小型团队的启示:不要试图在"算力军备竞赛"上跑赢 Two Sigma。你赢不了。你的战场应该在 curated data pipeline 和 domain knowledge 上。
8.3 研究员角色的范式转移
旧范式:研究员 = 信号猎人)。核心竞争力是发现新异象的速度。
新范式:研究员 = 自主系统监督者。核心竞争力是定义问题边界、验证 Agent 产出的可信度、管理尾部风险。
工程化技能优先级上升:MLOps、特征库管理、生产环境风控、自动化归因。
“未来的量化研究员,不需要比 Two Sigma 的 Agent 更会挖因子,但需要比 Agent 更清楚"这个信号什么时候会死"。
九、不是圣杯,是共谋
Alpha Decay 不可阻止,但可以被度量、被监控、被管理。策略生命周期管理的核心在于"优雅地老去和退役",而非追求"永生"。
如果你管理的策略已经上线超过一年,请回答三个问题:
- 它的滚动 IR 是否仍在上升趋势?
- 你的冲击成本模型是否基于最近一年的实盘数据重新校准?
- 你有没有一个明确的"策略退役预案"?
如果三个问题中有一个答案是否定的,这篇文章就是为你写的。
真正专业的量化人,核心竞争力在于"我知道模型什么时候会失效",而非"我懂多少模型"。你要的不是圣杯,是一起识别风险的共谋感。
“在这个行业里,发现 Alpha 太晚并不可怕,可怕的是承认 Alpha 已死太晚。活下来的人,很少是那些找到永生策略的人。更多时候,是那些学会在正确的时间说"这个策略该退休了"的人。
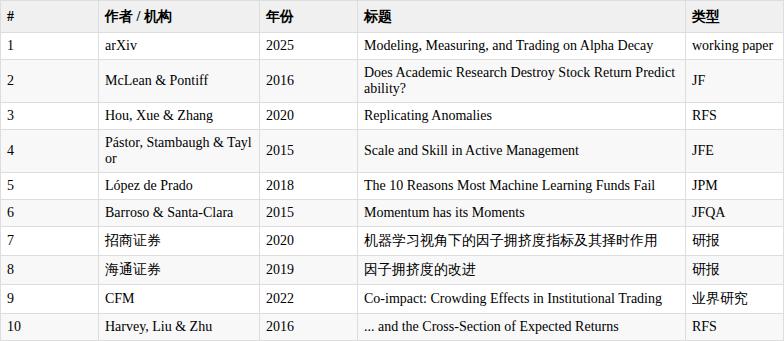
附录:核心参考文献
关于QuantML
QuantML 是链接全球顶尖量化人才的高端社群,我们聚焦于机器学习在量化投资中的最前沿应用。
核心价值:
- 顶级圈层: 社区涵盖头部机构从业者、知名私募创始人、机构量化负责人,基金经理,券商金工分析师、GitHub千星作者及顶会学者构成。
- 每日高价值内容: 持续分享前沿论文、论文研报复现、模型代码、核心Alpha因子以及QuantML-Qlib框架等。
加入我们,与最强大脑同行,洞见量化未来。