商业史最大融资!1220亿美元砸向OpenAI,估值8520亿
一个不到10年历史的公司,刚完成了一笔人类商业史上从未出现过的融资。
1220亿美元现金到账,投后估值攀上8520亿美元,距离1万亿美元只差一步。
1220亿美元,是2025年全球AI领域风险投资总额的数倍。硅谷历史上从未有哪家私营公司在一次融资中拿到这么多钱,也从未有哪家公司在未上市之前就站上如此高的估值。
1220亿美元的底牌
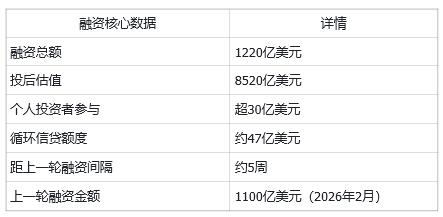
刚刚,OpenAI在官方博客宣布完成最新一轮融资,承诺资本总额达到1220亿美元,投后估值8520亿美元。
这距离2月份的上一轮1100亿美元融资仅仅过去大约5周。两轮合计超过2300亿美元,刷新了全球私募融资的纪录。
这一轮的投资者阵容可以说是科技投资史上最豪华的名单之一。
战略合作伙伴亚马逊、英伟达(NVIDIA)和软银(SoftBank)担任锚定投资者,长期合作伙伴微软继续参与。
软银与知名风投机构a16z联合领投,D.E. Shaw Ventures、MGX、TPG以及由T. Rowe Price Associates管理的账户也参与其中。
除此之外,Altimeter、Appaloosa LP、ARK Invest、黑石(BlackStone)关联基金、贝莱德(BlackRock)关联基金、Coatue、D1 Capital Partners、Dragoneer、富达管理与研究公司(Fidelity Management & Research Company)、Insight Partners、红杉资本(Sequoia Capital)、Sound Ventures、淡马锡(Temasek)、Thrive Capital、加州大学投资办公室(UC Investments)等全球顶级机构纷纷入局。
这些机构覆盖了美国、亚洲、中东、欧洲的资本,说明OpenAI的吸引力已经跨越了地域边界。
有两点值得特别关注。
其一,OpenAI首次通过银行渠道向个人投资者开放参与,募集了超过30亿美元。
一家未上市的私营公司,能够通过银行渠道面向普通投资者融资,这种情况极为罕见,也说明市场对OpenAI的兴趣已经到了一个临界点。
其二,ARK Invest宣布OpenAI将被纳入其管理的多只交易所交易基金(ETF),这意味着普通投资者可以通过购买ETF来间接持有OpenAI的份额,进一步降低了参与门槛。
除了股权融资,OpenAI还将现有的循环信贷额度扩大到约47亿美元。
支持该额度的银行财团阵容同样庞大,包括摩根大通(JPMorgan Chase)、花旗(Citi)、高盛(Goldman Sachs)、摩根士丹利(Morgan Stanley)、富国银行(Wells Fargo)、瑞穗(Mizuho)、加拿大皇家银行、三井住友银行(SMBC)、瑞银(UBS)、汇丰(HSBC)和桑坦德(Santander)。
截至融资完成时,该信贷额度未被使用,为OpenAI在需要时提供了额外的资金弹性。
增长的飞轮
钱能融到这个规模,背后必须有一套能说服人的增长故事。
OpenAI给出的故事,数据密度很高。
ChatGPT是历史上增长最快的科技平台。
从上线到1000万用户、从1000万到1亿用户,再到即将触达的10亿周活跃用户,到达每一个里程碑,用时都打破了此前所有互联网产品的纪录。
收入增长同样迅猛。
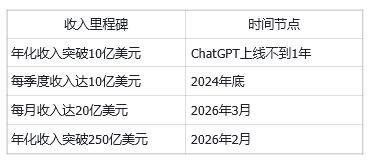
ChatGPT上线不到1年,年化收入就突破了10亿美元。
到2024年底,已经达到每季度10亿美元。现在是每月20亿美元。
OpenAI首席财务官Sarah Friar在2026年初披露的数据显示,公司年收入从2023年的20亿美元、2024年的约60亿美元,增长到2025年的超过200亿美元,两年时间增长了10倍。
按照这个速度,OpenAI的营收增长远快于定义了互联网和移动时代的公司,包括Alphabet和Meta,增速是它们的4倍。
消费者端的数据同样亮眼。
ChatGPT目前拥有超过9亿周活跃用户和超过5000万付费订阅者。
它的月度网页访问量和移动端会话量是排名第二的AI应用的6倍,用户在ChatGPT上花费的总时间是第二大AI应用的4倍,甚至比所有其他AI应用加起来还要多。
搜索功能使用量在过去一年增长了近3倍,广告试点项目在不到6周内就达到了超过1亿美元的年化收入(ARR)。这些数据传递的信号是,前沿AI正在成为全球人们日常生活的一部分。
企业端正在快速追赶。
企业业务目前占OpenAI收入的40%以上,预计到2026年底将与消费者业务持平。
最新发布的GPT-5.4模型在代理工作流中推动了创纪录的参与度。OpenAI的API每分钟处理超过150亿个token。
Codex编程工具目前服务超过200万周活跃用户,过去3个月增长了5倍,月环比使用量增长超过70%。
这些数字背后是一个自我强化的增长飞轮。
庞大的消费者使用量创造了强大的分发渠道,企业需求正从基础的模型访问转向能够重塑业务运营的智能系统,开发者通过API不断构建和扩展平台,Codex正在改变开发者将想法转化为可运行软件的方式。
消费者采用、企业部署、开发者使用和算力供给,共同构成了一个将技术能力转化为经济影响的正反馈循环。
算力是王牌
在OpenAI的叙事框架中,算力不仅仅是成本,更是贯穿整个AI系统的核心战略资产。
算力驱动前沿研究和模型训练,支撑产品运行和大规模用户部署,最终转化为收入和利润。
每一代新的基础设施都使得训练出更强大的模型成为可能,让每个token都比以前更聪明。
与此同时,算法和硬件的改进持续降低服务每个token的成本,使得单位智能的成本不断下降。更低的成本让AI适用于更复杂的工作流,从而增加使用量、驱动算力需求,并加速飞轮的下一轮转动。
这就形成了一种复利效应:更好的基础设施和更好的模型降低交付成本,更优秀的产品和更深入的企业部署则提高每单位算力的收入。
随着利用率提升和平台成熟度增加,经营杠杆会随时间推移逐步显现。
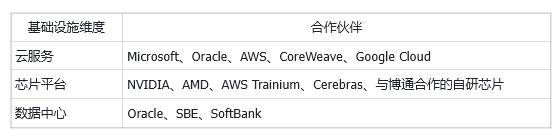
过去15个月里,OpenAI的基础设施战略已经从依赖少数核心供应商,扩展为覆盖多个维度的多元化布局。
英伟达仍然是整个基础设施的基石。OpenAI的训练集群和大部分推理栈继续运行在英伟达GPU上,本轮融资将进一步深化这一合作关系。
OpenAI的算力飞轮逻辑可以概括为一句话:更多算力驱动更智能的模型,更智能的模型驱动更好的产品,更好的产品驱动更快的采用和更多的收入,更多的收入让OpenAI有能力重新投资,以更高的效率将智能交付给全球的消费者、企业和开发者。
飞轮转得越快,每一圈积累的优势就越明显。
值得补充的背景是,这场算力竞赛的规模已经远超AI行业本身。
据麦肯锡(McKinsey)估算,全球正在展开一场规模约7万亿美元的数据中心建设竞赛。
英伟达目前在AI训练芯片市场占据超过80%的份额,年利润已达约820亿美元。
Google曾向Anthropic承诺数千亿美元的算力资源,包括多达100万颗TPU芯片。
中国方面,字节跳动2026年的AI芯片预算约为850亿元人民币(约120亿美元),阿里巴巴则宣布3年内投入约3800亿元人民币(约520亿美元)用于AI和云基础设施。
OpenAI自身的算力承诺据报也已超过3000亿美元。在这个量级上,算力已经不只是一个技术问题,而是全球性的经济议题。
超级应用
所有基础设施和模型能力的最终目标,都指向一个产品形态:AI超级应用。
OpenAI在博客中明确表示正在构建一个统一的AI超级应用。
当模型能力足够强大时,限制用户体验的因素就从智能本身转向了可用性。
用户不需要在多个割裂的工具之间来回切换,他们想要一个能够理解意图、执行操作、跨应用程序和跨工作流运行的系统。
这个超级应用将把ChatGPT、Codex、浏览器和更广泛的代理能力整合为一个以AI代理为中心的用户体验。
产品简化之外,这更是一套分发和部署策略。
统一用户界面后,OpenAI可以将模型能力的提升直接转化为用户采用率和参与度的增长。
消费者端的庞大使用规模将成为企业端使用的天然入口,人们在日常生活中对ChatGPT的熟悉感会推动工作场所的采纳。
同时,单一的产品界面让OpenAI能够更快地迭代、更连贯地发布功能,并更充分地捕获代理工作流所创造的价值。
最终呈现的是一个三层紧密整合的系统:基础设施赋能智能,智能驱动AI代理,产品让AI代理在全球规模上变得切实有用。
回看整个科技产业史,资本市场在不同时代帮助建设了定义现代经济的系统。
电力网络的铺设、高速公路系统的修建、互联网基础设施的搭建,每一次这样的基础设施级别变革背后,都有巨量资本的推动。
今天的AI,正是又一次这样的时刻。
参考资料:
https://openai.com/index/accelerating-the-next-phase-ai