FinRL-X:AI原生模块化量化交易框架
“FinRL-X: An AI-Native Modular Infrastructure for Quantitative Trading”
量化交易研究近年进展迅速,但研究原型难复现和部署,实用交易系统需解决数据、接口、执行和系统等工程挑战。量化交易存在回测到模拟交易、模拟交易到实盘交易两个部署差距。
FinRL-X是一个模块化、以部署为导向的框架,围绕统一权重接口构建,分数据、策略、回测、执行四层,减少离线评估与实盘差异。实证评估(含经纪集成的模拟交易)显示其在现实条件下执行稳定。
【 扫描文末二维码加入星球获取论文,源码 】
摘要
FinRL-X是一个模块化的量化交易框架,它将数据处理、策略构建、回测和经纪人执行统一在一个以权重为中心的接口下。现有的开源平台很少在研究评估和实际部署之间提供系统级的一致性。FinRL-X通过一个可组合的策略管道解决了这一问题,该管道将股票选择、投资组合分配、时机选择和投资组合级别的风险覆盖整合在一个统一的协议中。该框架支持基于规则和人工智能驱动的组件,包括强化学习分配器和基于LLM的情绪信号,而不会改变下游执行语义。FinRL-X为可重复的端到端定量交易研究和部署提供了可扩展的基础。
简介
量化交易研究近年进展迅速,但研究原型难复现和部署,实用交易系统需解决数据、接口、执行和系统等工程挑战。现有开源框架各有侧重:LLM 方法重金融文本建模,研究平台重强化学习训练环境,工程库重回测评估,均为独立组件。实际构建端到端系统仍需整合数据、接口、经纪连接和监控等。
量化交易存在回测到模拟交易、模拟交易到实盘交易两个部署差距,前者因执行假设简化与实盘有差异致绩效虚高;后者在实盘有执行和操作风险,学术模拟通常未考虑。急需一个部署感知的系统架构,统一多环节接口,兼顾执行现实性和操作弹性。
FinRL-X是一个模块化、以部署为导向的框架,围绕统一权重接口构建,分数据、策略、回测、执行四层,减少离线评估与实盘差异。本文形式化处理回测到部署差距,构建可组合交易抽象,提供执行一致评估。
相关工作
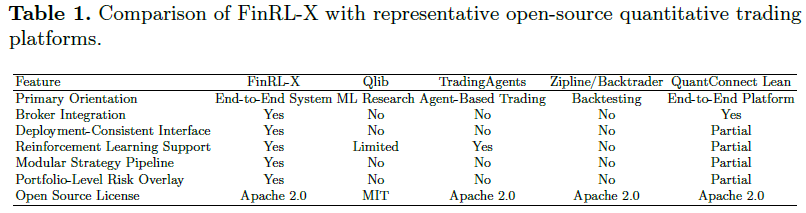
目前的量化交易平台存在各自个侧重点:Zipline等专注回测,Qlib等侧重离线ML/RL研究,QuantConnect Lean提供经纪集成交易但非模块化研究架构。FinRL-X采用部署感知、以权重为中心的设计,在单一界面统一数据、策略、评估和执行。
FinRL-X
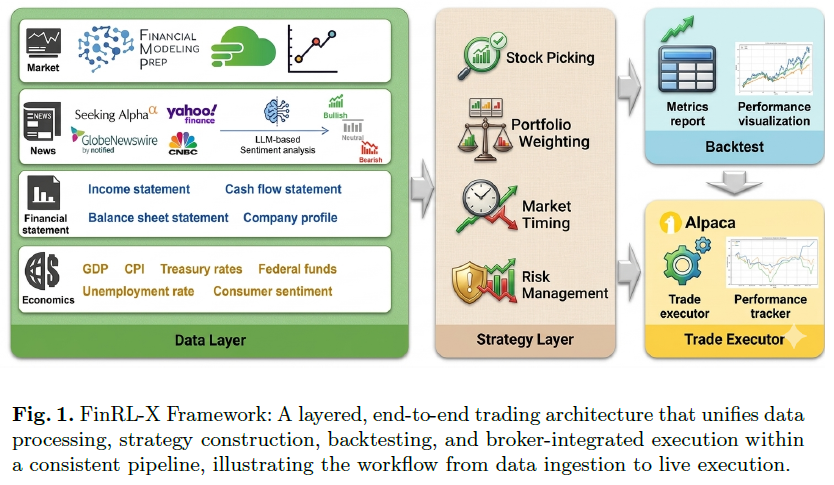
FinRL-X是模块化、面向部署的交易平台,将量化交易工作流分为数据、策略、回测和执行四层。其设计目标是通过明确模块边界和稳定接口降低构建端到端系统的工程开销,实现可复现的离线评估及向模拟或实盘交易的无缝过渡。
数据层
数据层提供统一管道,用于摄取和规范化结构化(市场、基本面、宏观)与非结构化(新闻)输入,主要集成 FMP 并支持扩展数据源。所有数据源按共享交易日历对齐,以实现一致的再平衡和评估。新闻文本经大语言模型预处理转化为结构化情绪信号,融入以权重为中心的策略管道。通过持久存储原始快照和处理后的特征保证可重复性,减少离线实验与部署间的差异。
策略层
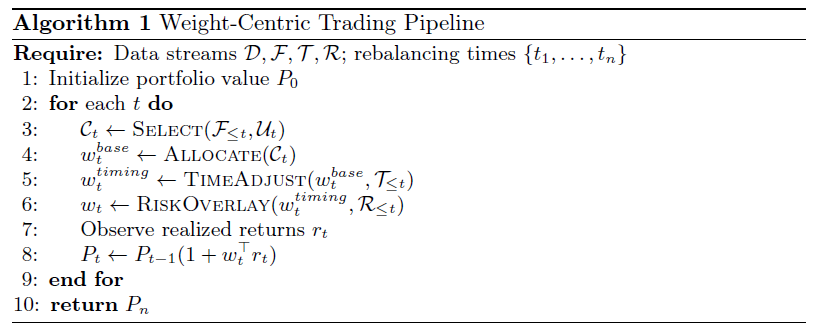
策略层采用以权重为中心的架构原则,FinRL-X将目标投资组合权重向量 w_t 作为策略逻辑与下游模块的唯一接口。通过一系列变换将输入映射为可行的投资组合权重向量,其中包含股票选择 S、投资组合分配 A、时机调整 T 和投资组合级风险覆盖 R。
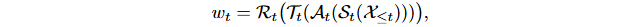
以权重为中心的抽象有三大优势:解耦策略构建与经纪商实现细节、支持跨异构模块的可组合变换、确保回测和实时执行的部署一致性。
模块化组件包含四个保合同变换:股票选择构建候选集 C_t;投资组合分配将 C_t 映射为可行的基础权重 w_t`base;时机调整将 w_t`base 转换为 w_t`timing;风险覆盖在投资组合层面进行波动率感知的风险敞口调整,生成最终可执行权重 w_t。
回测和执行层
FinRL-X用统一权重接口用于离线回测和实盘经纪执行,保证评估与部署时投资组合语义一致;执行器将目标权重转化为订单,有配置化保障措施,记录实际分配情况用于交易后一致性检查。
部署感知设计
定量交易系统从研究回测到实盘部署存在系统偏差,即
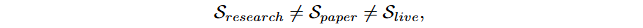
原因包括执行简化、基础设施不稳定和操作限制。FinRL-X从架构上缩小这些部署差距,通过统一执行语义、数据摄入模式减少回测与模拟交易的差距;在执行层引入保障机制,如状态持久化、结构化日志、容错交互机制,减少模拟交易与实盘的差距,通过统一接口和注重执行真实性与鲁棒性,降低离线评估与实盘部署的行为差异。
实验
从系统层面评估 FinRL-X,注重可复现性、模块化可组合性、部署一致性及回报表现。通过统一回测协议和标准化指标,对比不同分配范式、定时机制和风险覆盖。
实验设置
实验对象:美国流动性股票和ETF,以SPY和QQQ为基准指数。
回测区间:2018年1月7日 - 2025年10月24日,单边交易成本10个基点。
实盘模拟:2025年10月26日 - 2026年3月12日,用Alpaca评估部署行为。
决策原则:t时刻决策仅依赖t时刻前信息,学习模型用滚动样本外验证。
评估指标:收益(累计、年化)、风险(波动、最大回撤)、风险调整绩效(夏普、索提诺、卡尔玛)、可部署性(组合换手率)
基线
将FinRL-X与四类代表性基线比较:
经典配置:以等权重组合为参考,含均值 - 方差优化、最小方差配置等基于方差的方法。
基于学习的配置:深度强化学习分配器通过序贯决策生成连续组合权重,用滚动样本外验证选模型。
择时策略:趋势跟踪方法如时间序列动量、考夫曼自适应移动平均线提供基于规则的市场暴露控制。
风险叠加:基于VIX的波动率缩放机制作为模块化的分配后风险管理叠加来调整组合暴露。
投资组合绩效与消融分析
FinRL-X支持可组合策略模块,通过控制消融验证模块化。
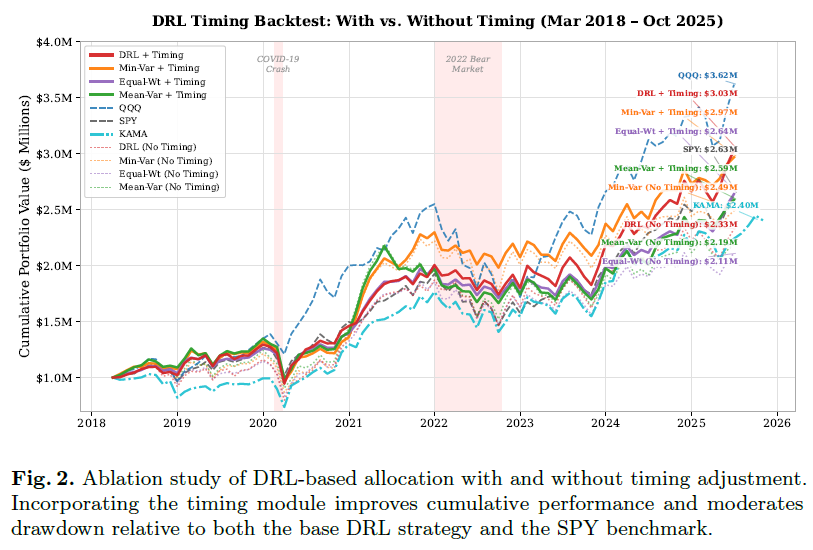
时序消融(DRL):图2显示DRL分配有时序与无时序对比SPY基准,时序增强变体收益更高、回撤更低,且不修改回测和执行接口。
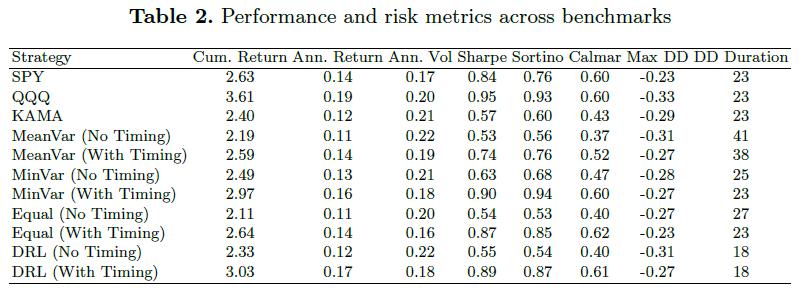
跨策略消融:表2展示代表性策略的标准化收益和风险指标,各策略中启用时序的变体比基础版本风险调整表现更好、回撤更温和。
用例演示
为展示端到端系统灵活性,介绍代表性用例,保持“数据→策略→回测→可选执行”工作流不变:
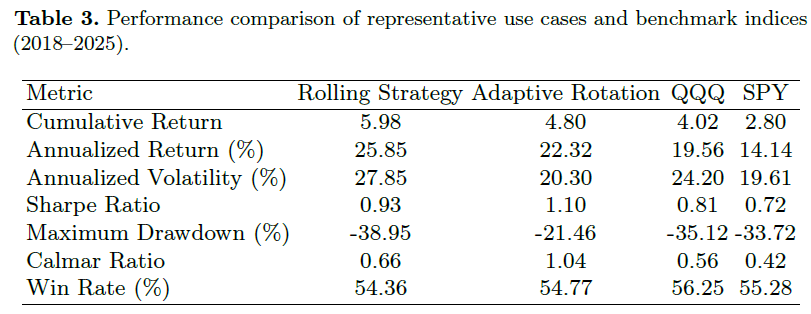
投资组合分配范式:在统一权重接口下评估多种分配机制,FinRL - X 可在不修改架构下进行公平比较,回测结果见图表。
滚动选股:测试滚动选股模块,以纳斯达克 100 成分股为候选,选前 25%用 DRL 分配建组合,相关表现见图表。
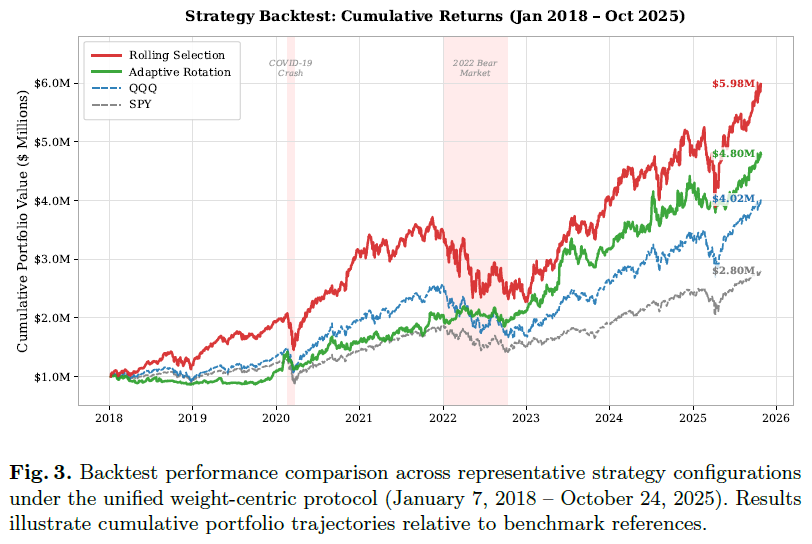
自适应多资产轮动:提出策略实现相对 QQQ 的稳定超额回报,按信息比率选资产组,组内用剩余动量分配,表现见图表。
模拟交易和部署验证
为桥接离线评估与实盘部署,于2025年10月至2026年3月在Alpaca模拟交易环境执行滚动选择与自适应轮换的组合策略,每日再平衡。结果显示部署稳定、执行一致,验证了离线投资组合目标与券商执行的稳健性和一致性。
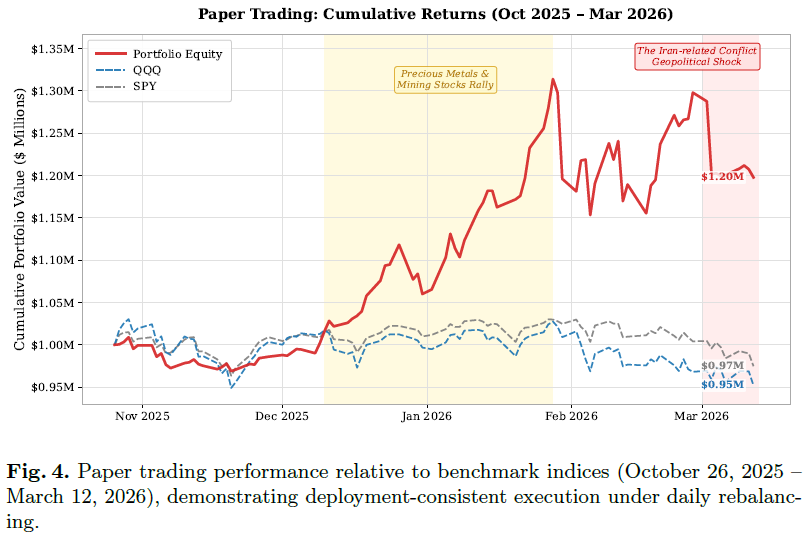
除回报指标,还跟踪订单拒绝率等部署指标,其在模拟交易期内持续处于低位,表明执行稳定、目标与实际投资组合契合度高。
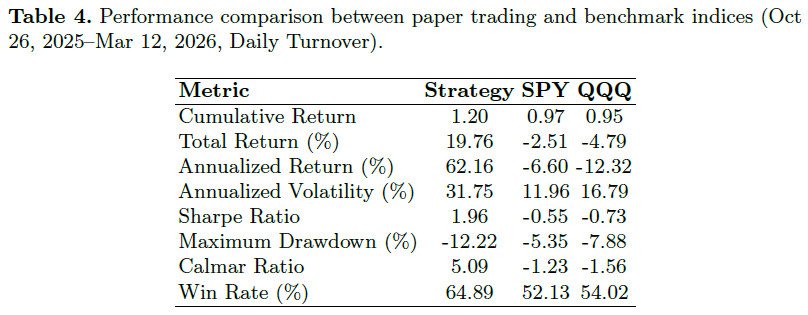
2025年10月26日至2026年3月12日进行为期6个月的模拟交易,策略总回报19.76%,跑赢SPY和QQQ,验证了端到端执行流程。
图5展示模拟交易期间策略的动态投资组合权重分配,体现基于相对动量和风险信号的动态调整,从离线回测到券商执行无需架构修改,显示研究与部署环境的结构一致性。
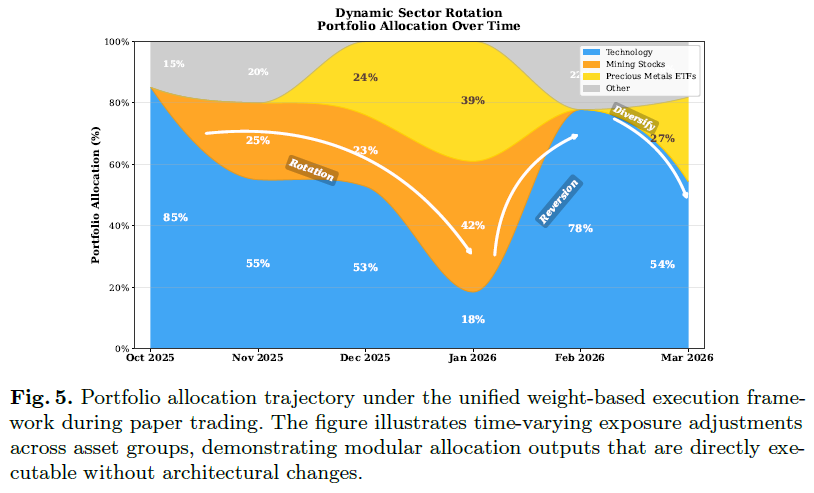
模拟交易期间出现不利情况,投资组合因杠杆工具极端波动出现约12.2%的峰谷回撤,将此作为压力测试,凸显杠杆产品非线性风险,也体现了FinRL - X模块化和可诊断设计的优势。
总结
FinRL-X是部署一致的模块化交易系统,统一数据处理、策略组合、评估和经纪执行,采用以权重为中心的接口,确保研究、回测和实盘交易决策语义一致,减少离线评估与实际部署差异。模块化设计支持异构策略灵活集成,保证可重复性和可组合性。实证评估(含经纪集成的模拟交易)显示其在现实条件下执行稳定。未来将拓展至更多资产类别和高级执行感知策略以实现可扩展的实际部署。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
