STABLE:结合扩散模型与最大化预期风险调整回报的自适应投资组合框架,夏普比率提高了122.9%,年化波动率下降7.56%
“STABLE: SHIFT-TOLERANT ALLOCATION VIA BLACK–LITTERMAN USING CONDITIONAL DIFFUSION ESTIMATES”
投资决策需结合历史数据,考虑市场制度变化,注重投资组合分配,兼顾盈利性与风险控制。现有方法存在依赖历史数据、缺乏预测力、过度拟合宏观状态等问题。
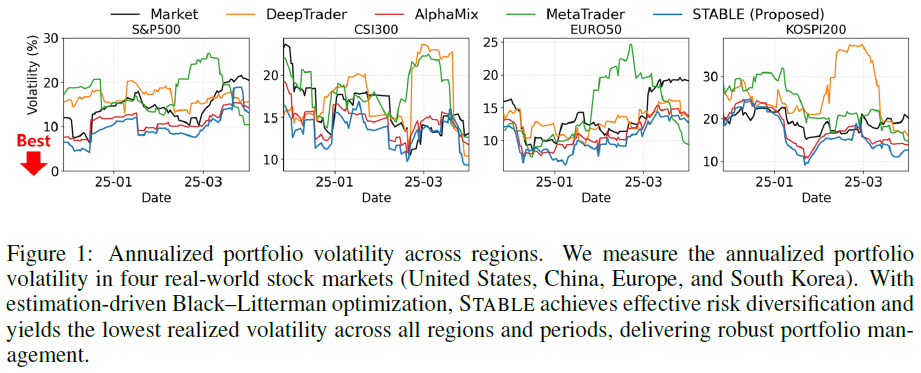
本文提出 STABLE 方法,一个基于条件扩散发生器(CDG)、多层次指导(MLG)估计、基于Black-Litterman的均值方差优化器(BL-MVO)三个模块的制度自适应投资组合框架。实验表明 STABLE 能带来更优投资组合结果,对于投资组合配置,年化夏普比率提高了122.9%,相对最大跌幅下降了1.56%,年化波动率下降了7.56%。对于未来的时间序列估计,与最佳基线相比,STABLE将MSE降低了15.7%,DTW降低了13.8%。
【 扫描文末二维码加入星球获取论文 】
摘要
在动态金融市场中,因市场制度变化,资产回报和波动性波动,有效投资决策及实现稳健风险调整表现极具挑战。现代投资组合理论和强化学习框架可应对此问题。本文提出 STABLE 方法,结合捕捉制度转变的扩散生成模型与最大化预期风险调整回报的投资组合分配模块,以宏观经济背景和特定资产信号为输入,生成单只股票回报轨迹和协方差结构,纳入 Black–Litterman 分配模块获风险分散的投资组合权重。实证显示 STABLE 能带来更优投资组合结果,夏普比率最高提升 122.9%,减少回撤,时间序列估计均方误差较生成基线最多降低 15.7%。
简介
投资决策需结合历史数据,考虑市场制度变化,注重投资组合分配,兼顾盈利性与风险控制。稳健的投资组合优化面临三大挑战:1)难以联合建模宏观与公司特定因素;2)难知各因素对股票影响程度;3)未分散资产相关性风险会致严重回撤。现有方法存在依赖历史数据、缺乏预测力、过度拟合宏观状态等问题。
本文提出STABLE方法,通过条件扩散机制结合宏观制度状态和股票特征采样股票回报路径,分解噪声,将预测观点注入Black - Litterman模块,提升组合权重的表现和稳定性。
本文主要贡献:
方法:结合条件扩散模块与Black - Litterman构建,解决传统方法不足,最大化预期风险调整回报。
实验:在四个地区股市的两项任务中达最优,组合任务夏普比率最高提升122.9%,估计任务MSE指标最高改善15.7%。
案例研究:股票时间嵌入反映现实行业关系,提升时间序列估计准确性。
相关工作
现代投资组合理论
现有投资组合分配方法按确定资产权重方式分为现代投资组合理论(MPT)方法和深度强化学习方法。MPT 方法通过解决均值 - 方差优化问题求权重分配的闭式解,代表有 Black - Litterman 和稳健投资组合优化。前者结合投资者观点与马科维茨式投资组合优化确定分配,后者定义模糊集考虑资产回报不确定性并基于最坏情况分配权重。但这些方法依赖准确估计均值和协方差,而估计通常限于历史窗口,分配后制度变化会严重降低盈利性和稳定性。STABLE 利用基于宏观和微观信号的生成抽样模型提高估计准确性,通过生成抽样得到单只股票预测分布并计算均值和协方差,以便更有效地应用于分配阶段。
深度强化学习
深度强化学习用于投资组合分配,早期方法用神经网络直接提议分配,后续研究考虑市场制度以灵活调整分配,如 Alphastock 引入资产轴注意力、MetaTrader 依市场制度选策略、AlphaMix 用路由机制切换模型。但这些方法忽视宏观状态对回报的影响因股票而异,导致投资组合分配过度拟合宏观状态,无法捕捉个股特质波动。而 STABLE 用可学习的引导尺度将每步噪声分解为宏观和公司特定影响,实现细粒度的个股分布估计和投资组合分配。
方法
问题建模
给定宏观条件 m_τ、个股条件 c_τ(s)、先验窗口长度 ν、先验均值 μ_prior,τ、先验协方差 Σ_prior,τ 及投资期限 ℓ,涉及一个复杂表达式 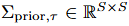 ,要进行资产分配,使预算约束 1_T_wτ=1 成立,其中 R_τ,τ+ℓ 为未来 ℓ 个工作日 S 只股票的实际调整收盘价收益率。
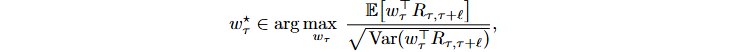
概述
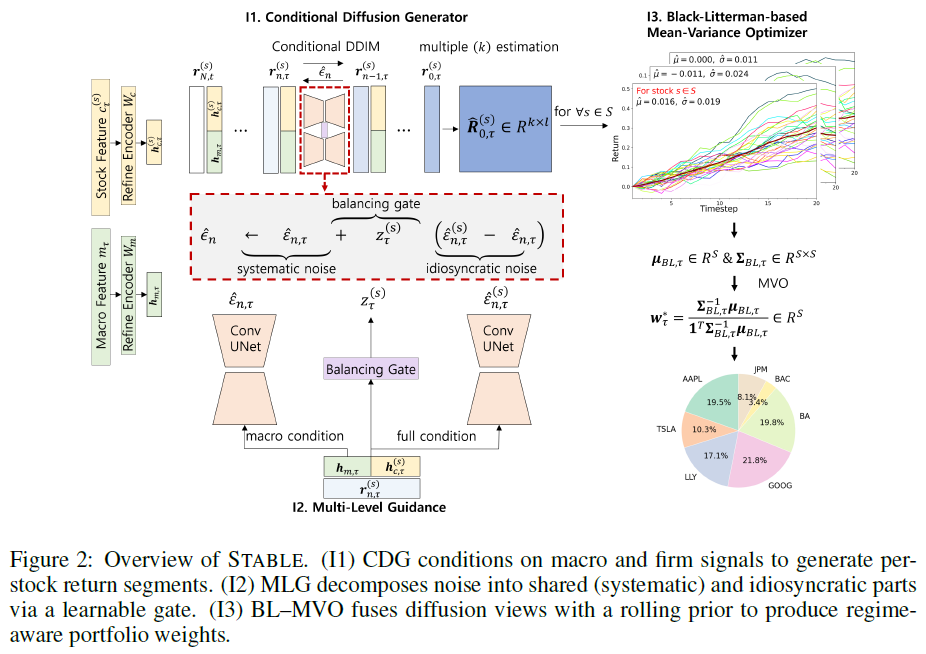
本文提出的 STABLE 解决投资组合分配问题分三阶段:
1)CDG 基于宏观和公司特性生成单只股票回报段;
2)MLG 结合共享影响与特质成分构建估计噪声,得有制度意识的单只股票分布;
3)BL - MVO 以扩散诱导矩为观点输出平衡分散与估计的分配权重。
面临挑战:
C1 如何准确估计制度不断变化市场的未来时间序列;
C2 如何分离每只股票各时间步宏观和股票层面因素的影响;
C3 如何在每步估计确定性随时间变化时保持稳健的投资组合表现。
解决思路:
I1 CDG 通过对宏观制度特征和股票特定特征进行扩散合成有制度意识的回报路径;
I2 MLG 将指导建模框架应用于金融领域,用可学习门估计共享系统噪声和股票特定特质噪声;
I3 BL-MVO 结合基于扩散的观点和确定性加权的 Black-Litterman 更新,得出每时间、每股票的后验估计并实现合理稳健的分配。
条件扩散发生器(CDG)
采样方法:采用制度感知采样,STABLE估计通过基于DDIM的条件扩散采样器返回段,因价格噪声和扩散模型均假设为高斯噪声,使条件DDIM适合生成基于市场和公司状态的股票回报路径。
输入与细化:再平衡时CDG基于市场环境和公司身份两个输入,宏观特征 m_τ 经线性层 W_m 细化为 h_m,τ,公司特定特征 c_τ 由股票时间嵌入和归一化收盘价等拼接而成,经线性层 W_c 得到 h_c,τ,两者合并为 h_f,τ,以生成去噪回报段 r_b0,(s)τ。
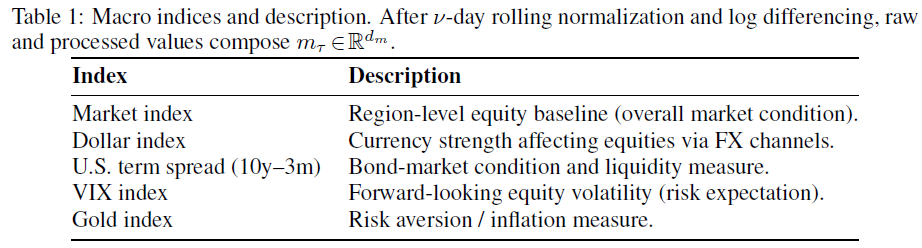
时间股票嵌入:用卡尔曼滤波估计 β~(s)_τ 作为股票特定特征一部分,它反映股票在 τ 时刻对宏观输入的时变系数,能捕捉股票的制度感知宏观敏感性。
条件DDIM合成:定义基础条件去噪器,去噪器根据 r_n,τ 和 h_f,τ 预测噪声 ε^,DDIM进行更新。
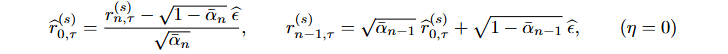
训练目标:STABLE最小化所有股票、再平衡时间和DDIM步骤的扩散均方误差,添加 l_2 惩罚项以减轻过拟合。
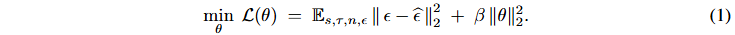
多级制导(MLG)
噪声分解与门控。采用多级引导,在各再平衡时间 τ 和股票 s 上,将引导噪声分解为共享(宏观经济)影响和非共享(公司特定)影响,结合股票特定平衡门。这基于金融市场两个经验特性:一是宏观影响随时间变化,危机时宏观变量主导,平静期公司特定信号更重要;二是不同股票对宏观变量敏感度不同。在去噪步骤明确编码多级上下文,使噪声估计对制度驱动和特质动态更准确。还给出了股票 s 在时间 τ 的 DDIM 步骤 n 时平衡门等相关定义。
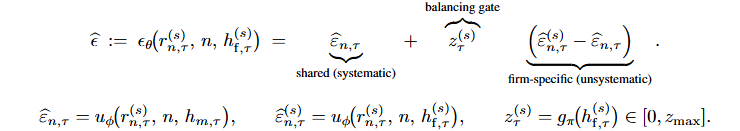
训练目标和优化。训练目标是联合训练所有参数以最小化扩散均方误差。优化过程中,当  表明宏观同步时使门
 下降,解耦时上升以增加公司特定残差权重。将
 替换为
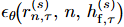 ,重写扩散目标函数。
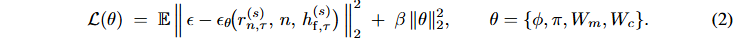
基于Black-Litterman的均值-方差优化器(BL–MVO)
STABLE通过将股票时间序列估计输入Black - Litterman(BL)算法进行投资组合分配,先获取更新后的后验,再进行均值-方差优化(MVO)。
从CDG + MLG获取观点:为每只股票生成 k 条引导路径,计算观点均值向量 μ_view,τ 和观点协方差矩阵 Σ_view,τ。使用先验确定性 Φ_τ 和观点确定性 Ω_τ 融合观点与先验。
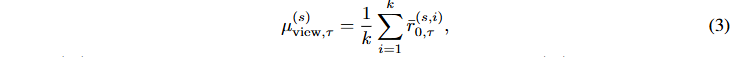
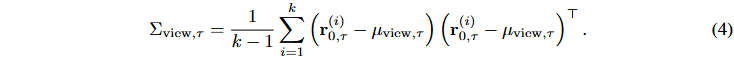
估计后验和分配:通过最小化负对数后验得到BL后验均值 μ_BL,τ 和后验协方差 Σ_BL,τ,求解夏普最大化权重并进行归一化以满足预算约束。
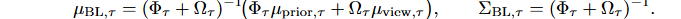
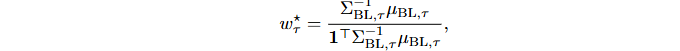
实验
实验回答以下研究问题:
1)STABLE在投资表现和稳健性方面与最先进的投资组合分配基线相比如何?
2)STABLE基于DDIM的未来时间序列估计是否优于其他生成模型?
3)基于卡尔曼-β的股票嵌入模型对每只股票潜在状态的刻画效果如何?
实验设置
实验环境:在配备 4 个 RTX 3080 GPU 的工作站上进行。
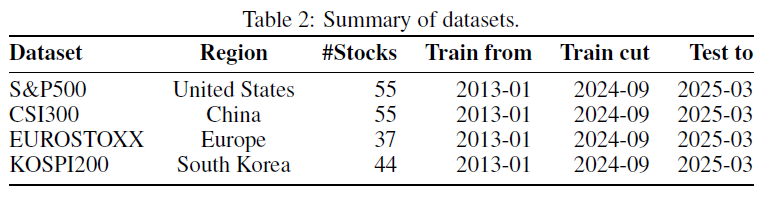
数据集:构建四个区域数据集,按 GICS 标准选各板块大市值股票,排除历史数据不完整的,表 2 总结范围与分割期。
基线:
Q1:对比 CRP、MVO、MOM、DeepTrader、MetaTrader、AlphaMix 等投资组合分配方法。
Q2:投资组合分配评估经典和基于制度的强化学习分配器;时间序列预测对比 DiffusionTS、AEC -GAN、KoVAE 等生成式预测器。
评估指标:
投资组合分配:用 ASR、RMDD、AVol。
时间序列预测:用 MSE 和 DTW。
超参数:对多个超参数进行网格搜索,包括原始段长(5、10、20)、编码器宽度(8、16、32)、反向DDIM步数(20、30、50、80、100)、BL视图生成路径数(20、30、50)、训练正向加噪步数(100、200、400)、DDIM噪声尺度(0、0.01、0.1、0.2);门限(2、3、4)、BL先验窗口长度(60、120、250)和L2正则化权重(0.001、0.01、0.1)按数据集调整。
投资组合管理表现(Q1)
表3展示跨行业多元化区域的ASR、RMDD和AVol,STABLE在各地区三项指标均排第一,风险调整后回报高、回撤和波动低。
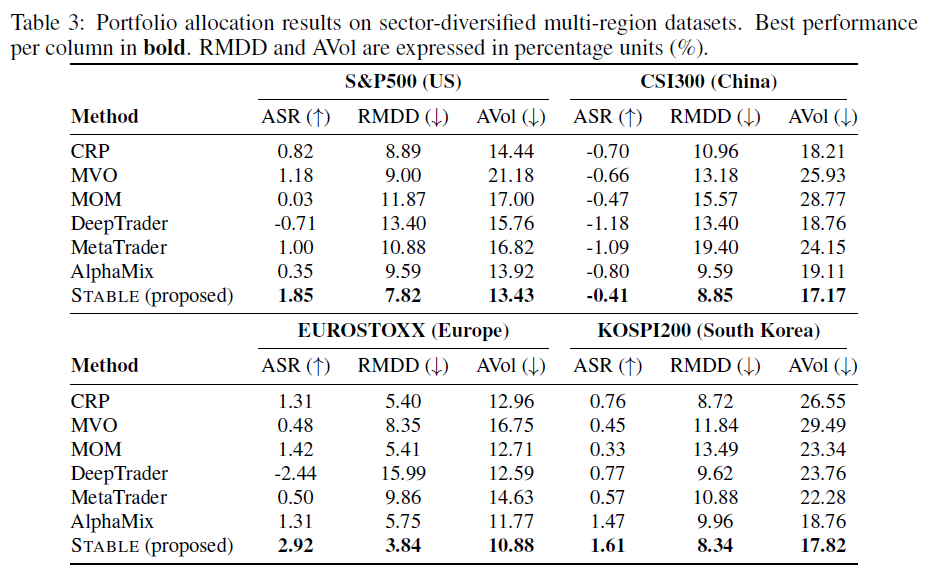
经典策略(CRP、MVO、MOM)对市场制度转换敏感,测试期内RMDD和AVol大,ASR低于制度感知策略,MetaTrader继承相同局限。
RL基线中,DeepTrader表现最差,宏观控制器在“新常态”时期表现不佳;AlphaMix是最强竞争者。
时间序列预测精度(Q2)
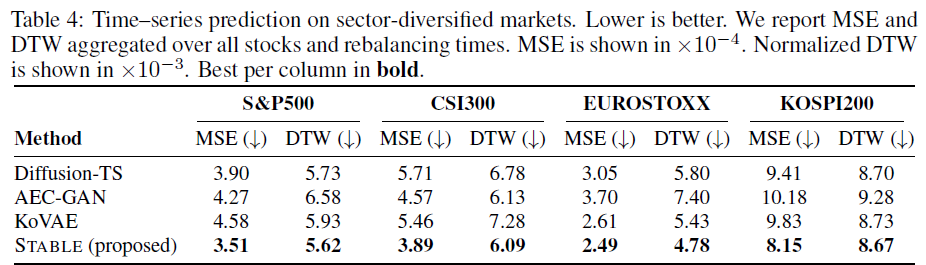
评估 STABLE 预测条件未来回报序列的准确性,采用 MSE 和 DTW 两个误差指标。表 4 显示 STABLE 在四个市场中 MSE 和 DTW 最低,条件估计最准确。Diffusion - TS 是最强基线但不如 STABLE,它缺乏个股层面条件重要性调节。STABLE 将噪声分解为系统噪声和特质噪声,使条件权重因股票和时间而异,提升序列对齐、降低预测误差。还将在附录评估回报序列的协方差估计性能,进行风格化事实验证和拟合优度测试。
股票嵌入质量(Q3)
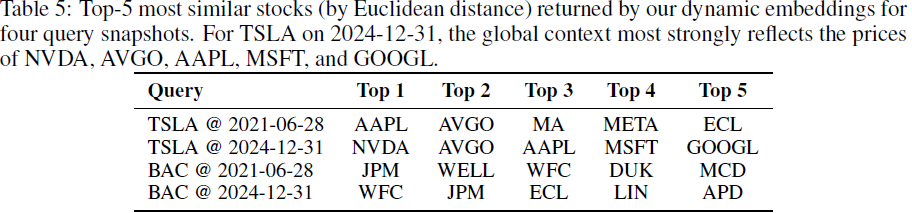
对美国代表性股票进行最近邻分析,以验证嵌入是否忠实编码股票身份。如2021年TSLA近邻是大科技股,2024年变为AI公司;BAC近邻始终为金融股,体现嵌入能捕捉市场变化和稳定关系。
总结
本文提出了一个基于条件扩散发生器(CDG)、多层次指导(MLG)估计、基于Black-Litterman的均值方差优化器(BL-MVO)三个模块的制度自适应投资组合框架STABLE。实验表明,STABLE优于竞争对手的投资组合分配和估计任务。对于投资组合配置,年化夏普比率提高了122.9%,相对最大跌幅下降了1.56%,年化波动率下降了7.56%。对于未来的时间序列估计,与最佳基线相比,STABLE将MSE降低了15.7%,DTW降低了13.8%。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
