FinD³:基于双三维动态超图状态空间模型的股票价格预测
“FinD³: A Dual 3D State Space Model with Dynamic Hypergraph for Financial Stock Prediction”
金融市场对现代经济至关重要,推动了股票趋势建模和投资组合策略研究。以往预测方法分 UTS 和 MTS 范式,前者忽略跨特征和跨股票影响,后者只能同时捕捉其一,近期 3D-MTS 方法也有信息丢失问题。
本文提出 FinD³用于建模金融 3D-MTS。针对高计算成本和复杂交互问题,提出 Selective CubeSSM 及 DCSSM,可有效捕捉 3D-MTS 中跨股票和跨特征依赖。提出 EHA动态适应超图结构,精准呈现多股票关系和市场动态。实现表明,FinD³在NASDAQ和NYSE上SR和IRR最佳,能捕捉3D-MTS潜在时间模式与动态关系依赖。
【 扫描文末二维码加入星球获取论文,源码 】
摘要
金融市场对现代经济至关重要,但金融股票预测面临复杂依赖和非平稳动态挑战。以往预测方法分 UTS 和 MTS 范式,前者忽略跨特征和跨股票影响,后者只能同时捕捉其一,近期 3D-MTS 方法也有信息丢失问题。为此提出 FinD³ 模型,用 Dual 立方状态空间和动态超图,含 Dual 立方状态空间模型(DCSSM)提取 3D-MTS 复杂关系,Evolving 超图注意力(EHA)模块反映股市动态。实验表明 FinD³ 在两真实股市数据集量化交易表现达最优。
简介
金融市场对现代经济至关重要,推动了股票趋势建模和投资组合策略研究,其中预测模型是投资决策等的重要工具。现有股票预测方法分三类:单变量时间序列(UTS)、多变量时间序列(MTS)、3D多变量时间序列(3D-MTS)。
3D-MTS能捕捉多股票多特征交互,对投资组合优化有帮助,但在金融场景下研究不足,面临两大挑战,现有研究多聚焦简单的UTS或MTS,处理3D-MTS常做简化,丢弃大量信息,无法充分利用金融数据的跨维依赖。
金融市场是非线性动态系统,股票间关系随宏观经济和制度变化而演变,受领域知识约束。部分金融模型构建静态图,无法反映市场动态;部分采用可学习动态图,但忽略先验信息,导致收敛不稳定或出现极端模式。因此,需结合先验领域知识进行动态建模。
本文提出 FinD³ 框架用于建模金融 3D-MTS。针对高计算成本和复杂交互问题,提出 Selective CubeSSM 及 Dual Cubic State Space Model (DCSSM),可有效捕捉 3D-MTS 中跨股票和跨特征依赖。提出 Evolving Hypergraph Attention (EHA),通过 Hierarchical 模块和 Hypergraph Attention-Generated Convolution (HAGC) 层动态适应超图结构,精准呈现多股票关系和市场动态。
实验表明,FinD³在两个真实股市数据集交易表现上达 SOTA。
相关工作
时间序列分析
可用于预测和异常检测,应用于交通、空气质量等领域。传统统计模型难捕捉非线性和长程依赖,深度学习中循环和Transformer模型占主导,Triformer引入基于补丁的建模方法,部分工作改进补丁机制,强化学习也用于决策感知预测,但这些方法难以捕捉3D - MTS内在模式。
状态空间模型
提供建模时间序列的框架,线性时不变特性使其能高效处理长程依赖。近年将SSM集成到神经网络,在多领域有应用,但不适用于金融3D-MTS场景。
GNNs在金融领域
图模型用于捕捉结构化数据空间依赖,GNN用于金融建模,HGNN能捕捉更复杂关系。部分方法用可学习图或先验图,但前者图静态,后者忽略市场动态性。
FinD³
预备知识
定义1:3D 多元时间序列(3D-MTS):3D-MTS定义为 X=[X(1) ,X(2) ,...,X(S)]∈R S×F×T,S为股票集大小,F为特征数,T为历史时间步长。每只股票 i 的 X(i)∈R F×T 表示其过去 T 步的多元时间序列。不同维度排序不影响本质,目标是捕捉 3D-MTS 中的复杂模式。
定义2:先验超图:先验超图 G0=(S,E0,W0) 基于金融领域知识构建,S 为节点集(节点代表股票),E0 为先验超边集(超边连接股票子集,代表共同关系或语义语境),W0 初始化为单位矩阵,赋予所有超边等权重,关联矩阵 M0 为稀疏二进制矩阵。
问题定义:给定 3D-MTS 输入 X 和先验超图 G0,学习预测函数 Fθ(X,G0) 预测未来 T′ 时间步的 Y ,目标是基于预测表现选前 K 只股票以最大化投资回报率。
概览
本文提出FinD³ 框架,含Dual Cubic State Space Model (DCSSM)和Evolving Hypergraph Attention (EHA)两个模块。
DCSSM用于捕捉金融3D-MTS复杂依赖,先引入Selective CubeSSM,构建跨特征和跨股票两个并行分支处理3D-MTS,分别捕捉特征全局模式和股票间影响模式,两分支输出融合成统一嵌入 H,为下游超图神经网络提供基础。
EHA借助领域先验知识捕捉股市动态特性。将嵌入H划分为多个时间块提取各阶段特征,基于领域知识构建先验超图,引入超图注意力生成卷积(HAGC)层建模阶段间的时间动态。首个HAGC层以首个时间块和先验超图为输入,生成首阶段嵌入 H out 1 和更新后的超图 G1,后续HAGC层用当前时间块和前一层输出的超图动态生成对应阶段的嵌入和超图拓扑。最后将各阶段输出嵌入拼接,经多层感知机(MLP)生成最终预测 Y^∈R S×F×T′。
DCSSM
DCSSM用于提取3D-MTS数据复杂关系,经典SSM不适用于3D-MTS,引入Selective CubeSSM及双分支架构DCSSM。
Selective CubeSSM:经典SSM将序列建模为LTI动力系统,以线性状态转移方程表示。本文提出3D参数化策略,采用两步选择性卷积设计(FConv和SConv),实现特征和股票维度的灵活参数化。
用零阶保持法离散化连续时间SSM,将离散矩阵用于状态转移计算。复杂度约为 O(BSFLN),比自注意力机制的 O(BSFL 2)更适合长序列。
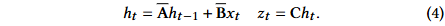
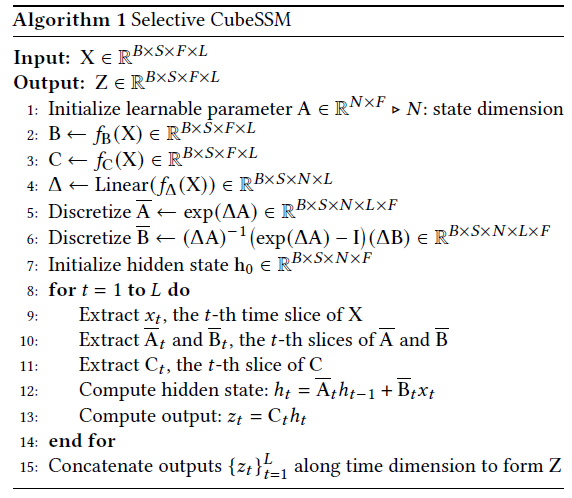
交叉股票分支:基于Selective CubeSSM提出双分支架构,交叉股票分支捕捉不同股票间的时间模式相互影响,先通过MLP将输入数据投影到隐藏时间维度,再应用选择性参数化机制。
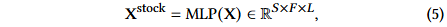
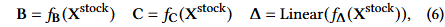
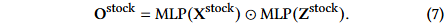
交叉特征分支。第二个分支侧重于通过建模单个特征如何受到不同股票的集体行为的共同影响来捕捉跨特征依赖关系。通过利用库存之间的关系,它旨在增强模型学习跨特征的全局共享模式的能力。
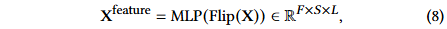
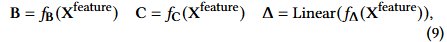

最后,我们通过元素相加来融合两个分支的输出,并进行适当的换位以匹配维度:
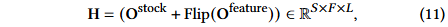
作为下游任务的输入。通过提出具有特殊参数化选择机制和选择性立方体建模的双分支体系结构,整个框架能够在保持可扩展性和远程序列建模能力的同时,对3D-MTS中复杂的联合库间和特征间依赖关系进行高效和富有表现力的建模。
EHA
EHA模块是多阶段分层架构,用先验超图融入领域知识,引导模型合理过渡,防止过拟合。超图拓扑在各阶段迭代细化。DCSSM输出H加位置嵌入后分割成非重叠块。第p阶段HAGC基于前一阶段超图结构、关联矩阵和权重矩阵操作,p = 1时为先验超图结构。
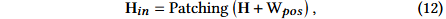
超图注意力生成卷积(HAGC):超图拓扑定义节点交互,通过共享超边实现特征融合和消息传播。第p阶段用SSM和Gumbel-Softmax网络生成p + 1阶段拓扑,应用l层超图注意力卷积层聚合特征,注意力机制细化交互。
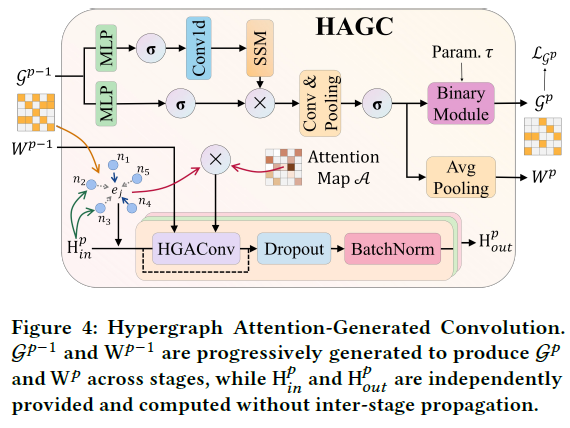
超图拓扑生成:用SSM提取金融市场潜在动态结构模式,将前一阶段二进制矩阵M𝑝 - 1转换为潜在连续值信息矩阵M e 𝑝 ,p = 1时M e 1经额外1D卷积和自适应平均池化。
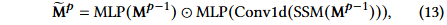
SSM用于超图更新,输入与M𝑝 - 1的第i个超边有关,输出为z𝑖 。
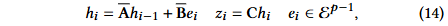
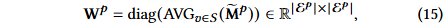
根据M e 𝑝计算下一阶段超边权重W𝑝 ,通过计算每列关联值平均值确定超边重要性。生成二进制复杂矩阵 M_p对 M_p^e 用可学习的 Gumbel-Softmax 函数二值化,前向传播用 arg max 硬二值化,反向传播采用连续 Gumbel-Softmax 松弛。
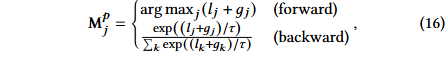
超图注意力卷积:用注意力加权矩阵 A_{p - 1} 替代原关联矩阵 M_{p - 1},元素 alpha_{i,j} 为可学习的注意力分数,用于量化节点 i 对超边 j 的重要性。
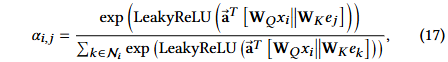
在第 l 层超图注意力卷积层,用 H 头进行超图卷积操作更新输入信号特征,层间穿插批量归一化和 Dropout 层,阶段 p 的 HAGC 模块最终输出 H_{out}。多阶段迭代后,将各阶段输出沿时间维度拼接,输入预测 MLP 头生成未来 T’ 长度的股票特征预测 Y_{\hat{t}}。
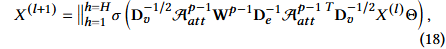
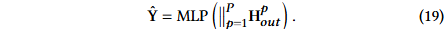
正则化:设计超图拉普拉斯正则化损失项 L_G 鼓励超边内特征相似节点的选择,促进超图结构稀疏性。
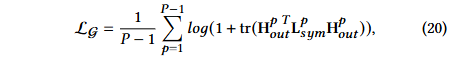
定义 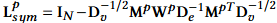 为超边学习重要性,影响超图卷积信息聚合;超图拉普拉斯正则化损失中用单位矩阵替代 Wp,强调超图拓扑重要性,确保损失促进超图结构平滑,避免依赖不稳定训练权重。
损失函数
我们对整个预测值应用回归损失为:
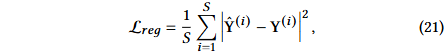
计算股票 i 的预测收益率:
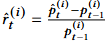
采用排名损失:
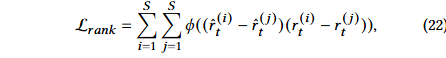
完整的端到端损失函数:
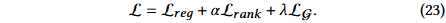
实验
实验设置
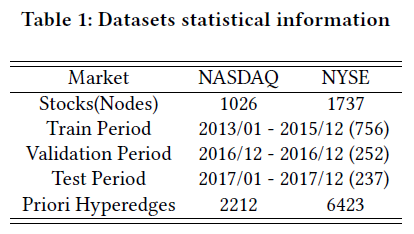
数据集。评估模型使用2013-2017年纳斯达克和纽交所的真实股票数据集,纳斯达克含1026只股票,纽交所含1737只,前者回报波动性和交易摩擦更高。用5、10、20和30日移动平均线及收盘价构建特征集,经最大绝对缩放标准化。基于多种关系构建超边:DTW距离近邻、行业分类、所有权关系,初始超边集为三者并集,数据源自谷歌财经。
实现细节。实验用 PyTorch 2.3.0 在 NVIDIA A800 GPU 上实现,用 Adam 优化器,固定随机种子 2025 确保可复现。DCSSM 模块编码器 2 层,嵌入维度 24,SConv 和 TConv 核大小 3、填充 1;Selective CubeSSM 状态维度 16、扩展因子 2、用 SiLU 激活。EHA 模块补丁长度 8,超图注意力卷积 2 层、4 头、48 隐藏单元,SSM 状态维度 16、扩展因子 1。通过网格搜索确定最优超参数,包括 𝑇、𝛼、𝜆、E𝐿 取值范围。训练用批量大小 8 和 OneCycleLR 调度器,峰值学习率 1.5 × 𝑒 − 4,结果取三次独立运行平均值。
评估指标。通过模拟基于预测回报 r^t 的每日买入持有交易策略评估预测性能。在测试集的每个时间步 t,按 r^t 降序构建前 K 只股票的投资组合,模拟买入;在 t+1 步模拟卖出,计算投资回报率(IRR)和夏普比率(SR)评估实际表现。
整体表现
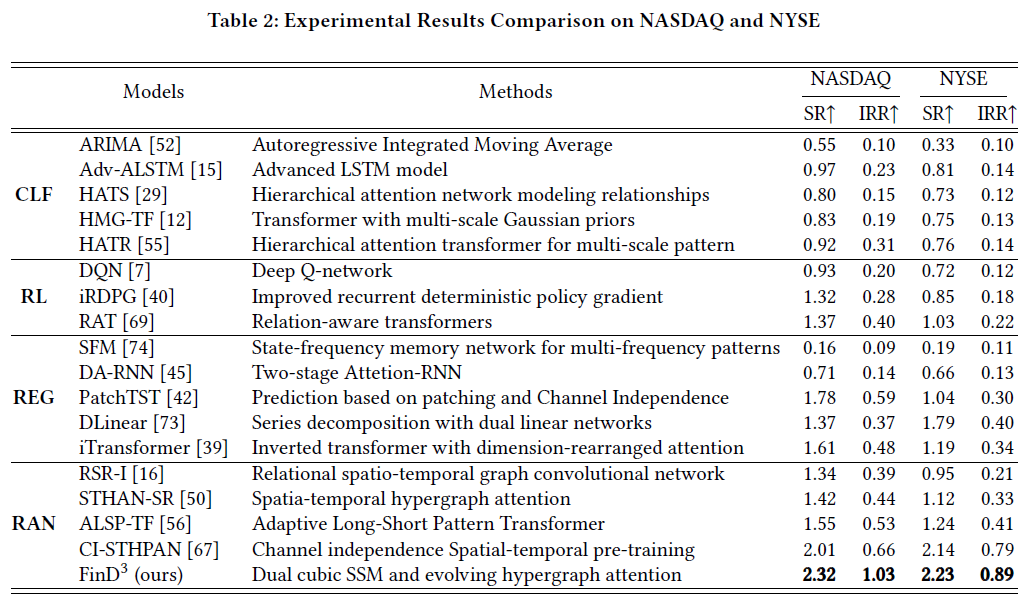
表2对比各方法性能。本模型在NASDAQ和NYSE上SR和IRR最佳,能捕捉3D-MTS潜在时间模式与动态关系依赖。与经典统计方法(CLF)相比有显著提升,凸显线性假设局限;深度学习模型难处理高阶依赖;RL方法SR有竞争力但不稳定、调参复杂;回归模型忽略系列间关系结构;本方法利用先验超图自适应动态,优于PatchTST和iTransformer;关系感知模型依赖静态拓扑,适应性受限;本方法跨范式和交易所泛化性强、性能稳定。
消融分析
研究显示:
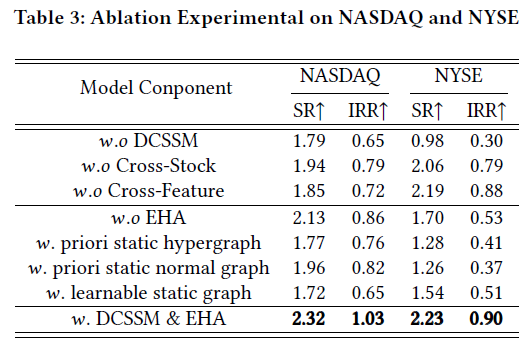
去除 DCSSM 性能大幅下降,其对捕捉 3D - MTS 时空模式至关重要,两分支协同效果最佳。
去除 EHA 模块影响性能,表明捕捉高阶交互很重要。
DCSSM 单独预测能力强于仅用动态超图。
结合先验超图与动态更新优于用静态知识或可学习静态图,说明需兼顾初始化与动态建模。
盈利能力与风险
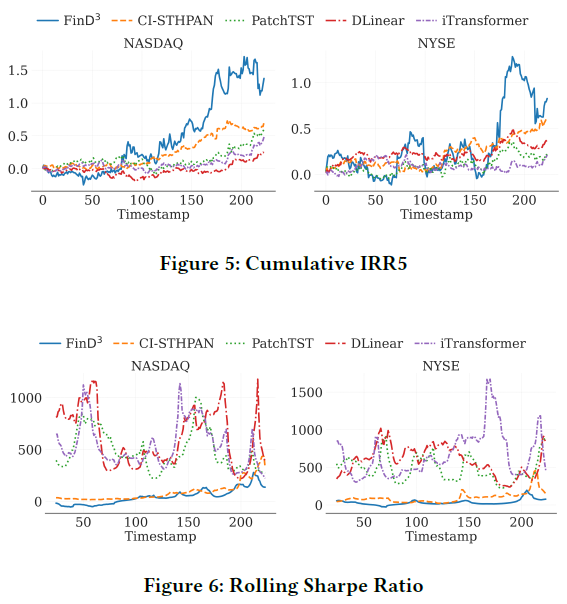
图5和图6对比模型与基线在累计内部收益率和30天滚动夏普比率上的表现,前者代表总体投资回报,后者体现短期绩效稳定性。模型累计回报更高、夏普比率轨迹更平稳,在盈利与风险间实现更好平衡,能把握短期机会、适应复杂市场。这得益于超图结构与双立方状态空间设计的协同,使其能追踪市场变化和股票间结构依赖,实现更可持续可靠的预测。
参数的敏感性
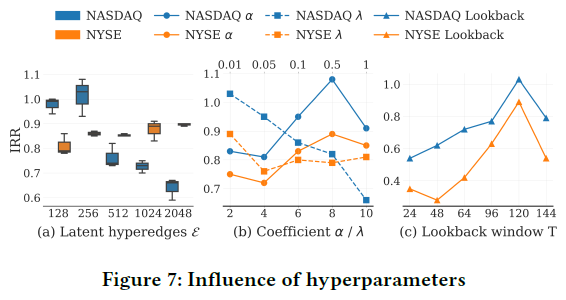
图 7 为参数敏感性分析。最优潜在超边数 E 因数据集而异,纳斯达克约 256、纽交所约 2048,反映不同市场复杂度。正则化系数 𝛼、𝜆 效果稳定,最佳值为 𝛼 = 8、𝜆 = 0.01,有一定鲁棒性。回溯窗口 𝑇 增至 120 性能提升,过长则下降,体现 FinD 3 捕捉长期依赖优势。结果证实 FinD 3 在关键超参数上的鲁棒性、适应性及对金融 3D - MTS 数据建模的有效性。
效率分析
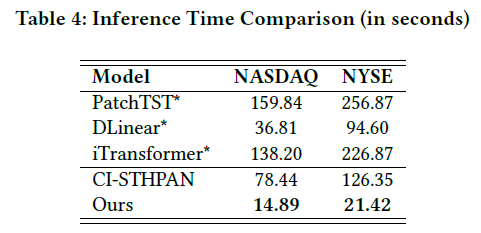
报告以推理时间比较效率,结果显示模型在所有方法中推理速度最快,比次优方法 CI-STHPAN 快超五倍。这得益于模型设计,其对股票和特征维度保持线性复杂度,支持沿股票轴并行计算,而许多基线需顺序推理,处理 3D-MTS 数据更慢。
总结
提出股票市场预测模型 FinD³ ,其利用双立方状态空间模块与演化超图结构捕获 3D-MTS 复杂时空表征。在两个真实金融数据集上实验显示,FinD³ 回报和风险调整表现超基线,且高效稳定。未来将增强超图演化机制适应性,融入新闻情绪和宏观经济指标等市场信息,探索框架在金融领域外 3D-MTS 场景的适用性。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
