ReVol:基于收益-波动归一化的股票价格数据准确预测,IC 提升超 0.03,SR 提升超 0.7
“Mitigating Distribution Shift in Stock Price Data via Return-Volatility Normalization for Accurate Prediction”
【 扫描文末二维码加入星球获取论文,源码 】
摘要
现有股票价格预测方法难有效处理分布偏移问题。本文提出 ReVol 方法,采用三策略缓解偏移:归一化价格特征、用注意力模块准确估计特征以减少市场异常影响、将样本特征重新融入预测过程;结合几何布朗运动与神经网络。实验表明,ReVol 多数情况下提升了现有骨干模型性能,IC 平均提升超 0.03,SR 平均提升超 0.7。
简介
分布偏移是股票价格预测的关键挑战,现有方法难以有效应对,存在未明确缓解样本分布差异、未对齐分布形状、增加模型复杂度却未解决偏移等问题。
本文提出ReVol,通过归一化个股特征解决分布偏移:去除样本特定属性,用注意力加权平均估计特征,再将特征重新融入预测流程。ReVol解决分布偏移,统一GBM和神经网络结合长短期模式,实验表明其提升了现有模型性能,缩小了训练和测试数据的分布差距。
相关工作
几何布朗运动
几何布朗运动(GBM)是流行的股票价格动态模型,用于期权定价和投资组合优化等金融任务,假设股票价格对数遵循带漂移的布朗运动。
GBM中,股票价格 St 的连续时间模型为
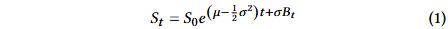
离散时间模型为
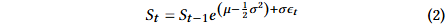
其中 ϵt∼N(0,1) ,不同时间点的 ϵ 相互独立。
原假设认为未来股价不可由过去股价预测,现放宽该假设以学习历史依赖关系。
基于深度学习的股票价格预测
随着深度神经网络发展,有利用循环神经网络预测股价、用注意力机制提升基于RNN模型性能、用GCN或Transformer架构利用股票相关性的尝试,但这些方法难解决分布偏移问题,本文聚焦缓解分布偏移而非单纯学习表征。
处理分布移位的方法
分布偏移是时间序列分析关键问题,RevIN和Dish-TS通过实例归一化均衡样本分布参数,但金融时间序列非正态分布,均衡均值和标准差后样本分布形状仍因高阶特征不同;也有检测股市时间序列分布偏移并适应市场条件的方法,但依赖表示空间自适应,增加模型负担且未明确解决分布偏移;本文旨在使各样本分布相同以解决偏移问题,提高股价预测准确性。
方法
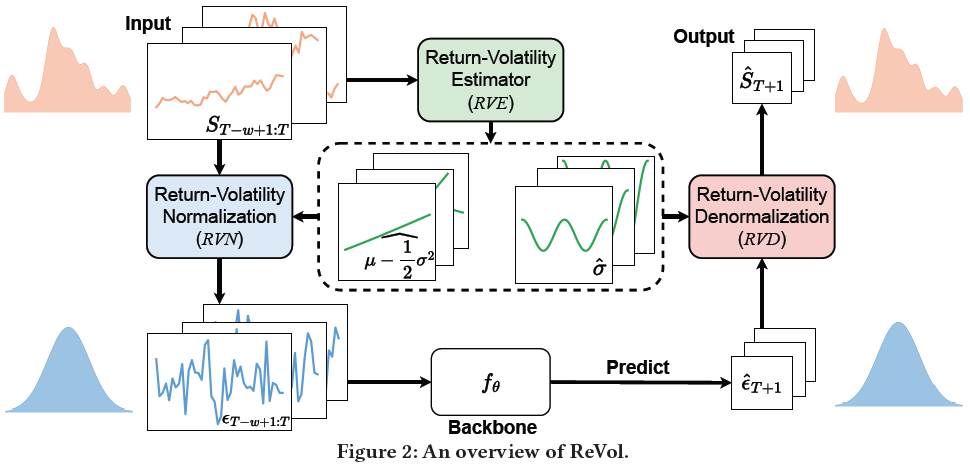
概览
问题定义:给定从第 (T - w + 1) 天到第 (T) 天的历史开盘、最高、最低和收盘价,预测第 (T + 1) 天的收盘价。
面临挑战:
股票价格数据存在分布偏移,现有方法未对齐分布形状。
外部冲击使股价异常,难以准确估计真实分布。
移除样本特征会中断准确预测,需重新整合。
ReVol解决方案:
收益-波动率归一化:用样本特征归一化输入数据,消除分布差异,得到历史误差项作为神经网络输入。
收益-波动率估计器:用带注意力权重的加权平均计算收益和波动率,减少异常值影响,精准估计样本特征。
骨干网络与收益-波动率反归一化:用骨干网络预测未来误差项,用样本特征反归一化得到最终预测,恢复丢失的样本特征。
模块对应:
RVN模块:归一化历史股价生成误差项,消除分布偏移。
RVE模块:用注意力机制准确估计样本特征。
RVD模块:对骨干网络预测的误差项反归一化,输出最终价格预测。
收益-波动率归一化
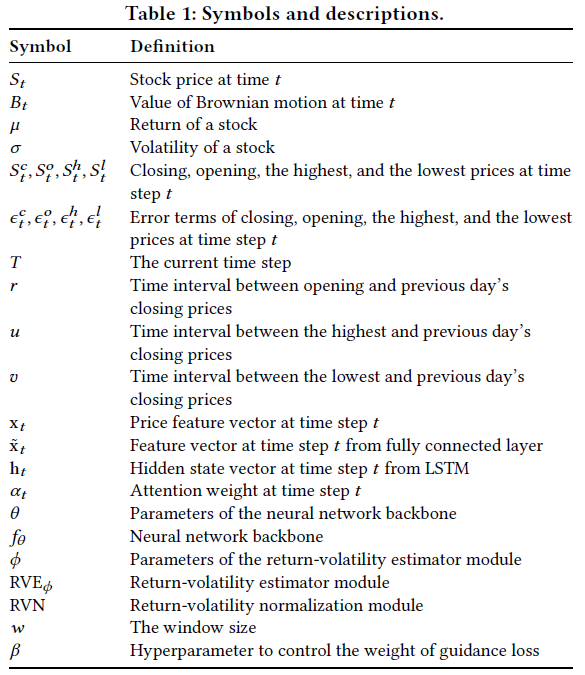
受GBM启发,提出RVN模块减少分布差异,将截至第 𝑇 天的 𝑤 天历史股价 𝑆 归一化为输入 𝜖 供骨干模型使用,因误差项跨样本分布相同,骨干模型不受分布偏移影响。
以某股票两个时期表现为例,首阶段股价100 - 120,日回报均值0.02、标准差0.05;次阶段股价60 - 80,日回报均值 - 0.01、标准差0.12。若不做归一化,模型训练与测试时会遇回报分布及价格尺度的显著偏移。经回报 - 波动率归一化,两阶段日回报分布相同,助骨干网络学习稳定预测模式。
为使股价按样本特征归一化,先明确GBM中样本特征为回报、波动率和价格规模,放松独立性假设,通过构建含误差项的输入消除分布差异。
先在3.2.1节简述样本特征估计过程,再分别在3.2.2 - 3.2.4节介绍收盘价、开盘价和最高/最低价的归一化方法。
3.2.1回报和波动率估计:用基于注意力的RVE模块估计回报和波动率。
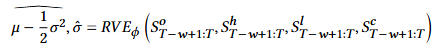
3.2.2收盘价归一化:通过对对数日回报归一化得到误差项 ,其服从标准正态分布,用它替代收盘价作训练特征。
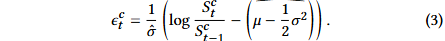
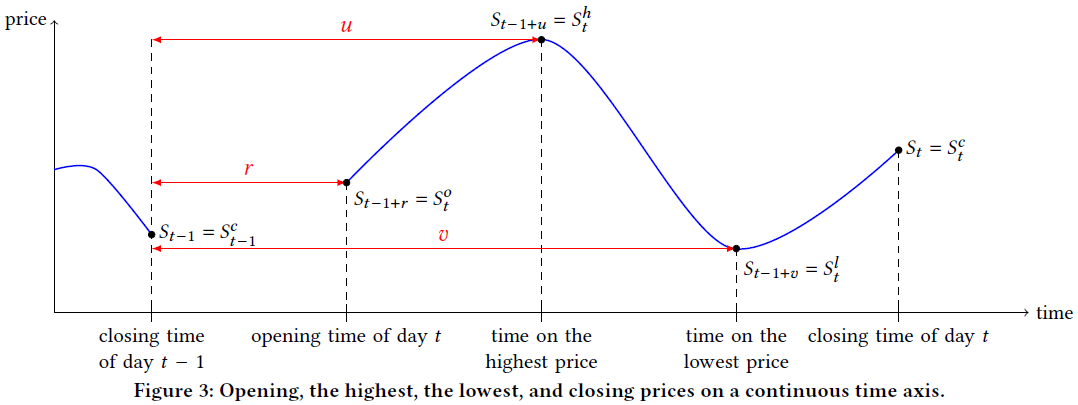
3.2.3开盘价归一化:简单应用公式不能捕捉开盘与收盘价关系,提出将开盘和收盘时间映射到连续时间轴,计算能体现两者关系的误差项。
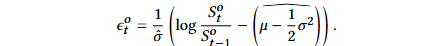
定义:设 S_t 为连续时间轴  上 t 时刻股价,t 为第 t 天收盘时间,
 、
 、
 分别对应第 t 天开盘、最高、最低价。
开盘价:开盘价 S_{t - 1 + r}。因盘后交易,r 不能设为 0,需基于股价几何模型假设,通过最小化均方误差估计 r。
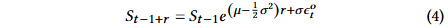
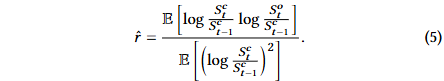
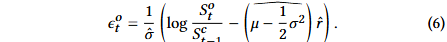
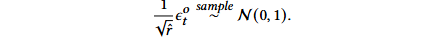
3.2.4最高最低价:无法用前一天最高价或类似开盘价方式归一化最高价,定义 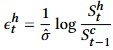 来归一化。
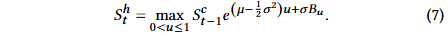
简化方程(7),忽略漂移项 ,因其在日尺度上贡献比波动项 σBu 小,通过近似比值
 分布,发现美、中、英、韩多数情况下该比值小于15。
得到
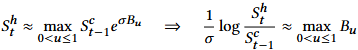
因  分布与样本无关,
 分布跨样本一致。
以同样方式对最低价归一化,得到 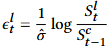 分布跨样本一致。
收益-波动率估计器
RVE用于从历史股价估计样本特征,即回报和波动率。股价受外部冲击产生临时波动,使数据有噪声,难以准确估计分布参数。
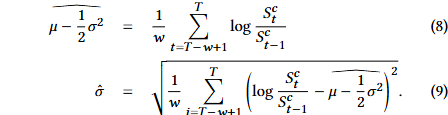
简单方法通过算术平均估计参数,但易受异常值影响。提出用基于注意力权重的加权平均灵活处理异常。
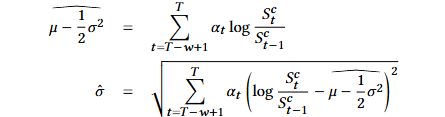
注意力模块结构:用注意力LSTM生成查询和关键向量,先通过全连接层变换价格特征向量,再将变换后的特征向量输入LSTM得到隐藏状态向量,最后计算注意力权重。
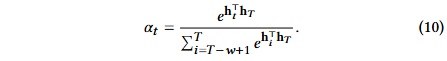
骨干网络与收益-波动率反归一化
神经网络骨干网络 f_θ以历史股价归一化误差项  ,
 ,
 ,
 为输入,输出预测的未来误差项
 ,这些误差项由RVN模块生成,分布相同,可缓解分布偏移。
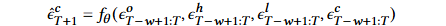
骨干网络可采用LSTM、GRU、Transformer变体等时间序列预测模型,使ReVol利用其优势并控制分布偏移。
RVD模块将预测的未来误差项 反归一化,生成最终预测
 ,通过用预测误差项替换GBM中的BM部分,重新整合归一化中丢失的样本特征信息。
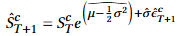
GBM因未来价格与过去价格独立假设无法预测未来价格,ReVol消除该假设并替换BM部分获得预测能力,兼顾历史误差项学习模式和样本特征反映的价格动态。
损失函数
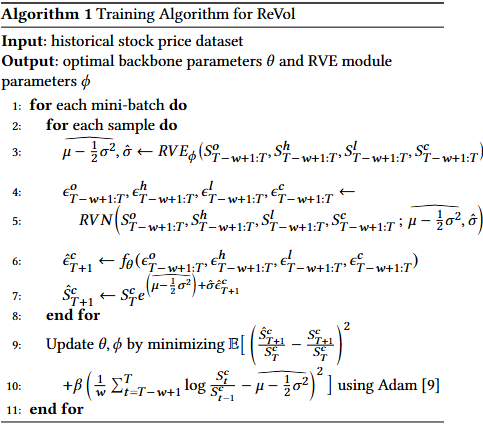
最终损失函数用于优化骨干模型参数 𝜃 和 𝑅 𝑉 𝐸 模块参数 𝜙,由每日回报预测的 MSE 损失和增强 𝑅 𝑉 𝐸 鲁棒性的引导损失两部分组成,可实现端到端训练, 𝛽 控制引导损失效果,算法 1 展示训练过程。
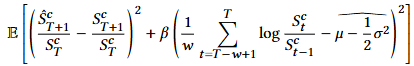
实验
ReVol的实验研究问题:
1)性能:是否在股价预测上优于先前方法;
2)与其他归一化方法比较:应对股价数据分布偏移的效果;
3)超参数敏感性;
4)注意力权重的噪声感知行为:RVE模块注意力机制是否有效抑制噪声输入;
5)消融研究:各模块是否有助于提升股价预测性能。
实验设置
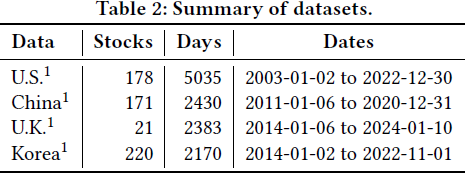
数据集:美、中、英、韩股市数据。数据集按时间顺序 70% 训练、10% 验证、20% 测试,目标是根据截至 𝑇 日的价格特征预测 𝑇+1 日的每日回报。
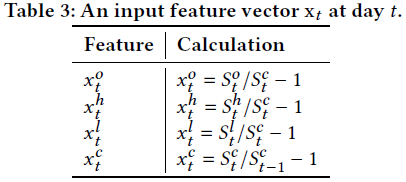
数据归一化:采用价格比率归一化方法生成输入向量,不同竞争对手的归一化方法见表格。
基线模型:LSTM、GRU、ALSTM、Vanilla Transformer、DTML、MASTER用于股价预测。
评估指标:IC、RIC评估股价预测;年化夏普比率(SR)评估投资组合表现。
超参数:用Adam优化器,基于验证集IC提前停止,对学习率等多个参数在指定集合中搜索。
结果
ReVol在各骨干模型和指标上提升表现,平均使IC提升超0.03、SR提升超0.7,增强预测准确性和盈利能力。
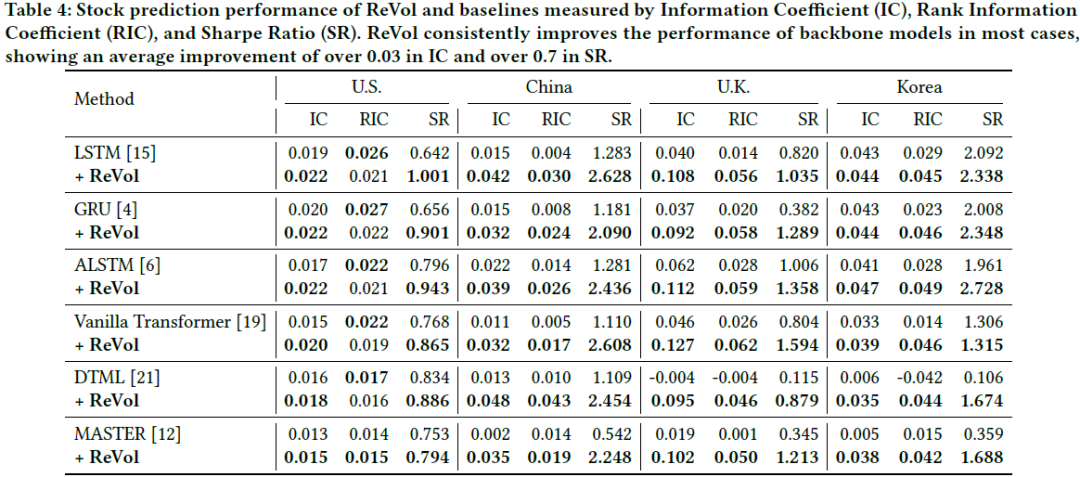
ReVol提升模型在不同市场条件下的稳定性与泛化能力,在多主干模型上实现持续收益,对分布变化的鲁棒性使其成为实用且可扩展的金融预测方案。
与其他归一化方法的比较
Table 5对比ReVol与RevIN、Dish-TS性能,三者以DTML为骨干模型,ReVol在各市场IC和SR上持续提升,优于其他方法。
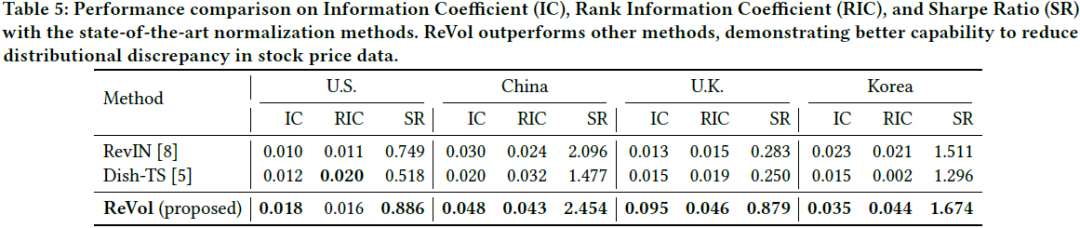
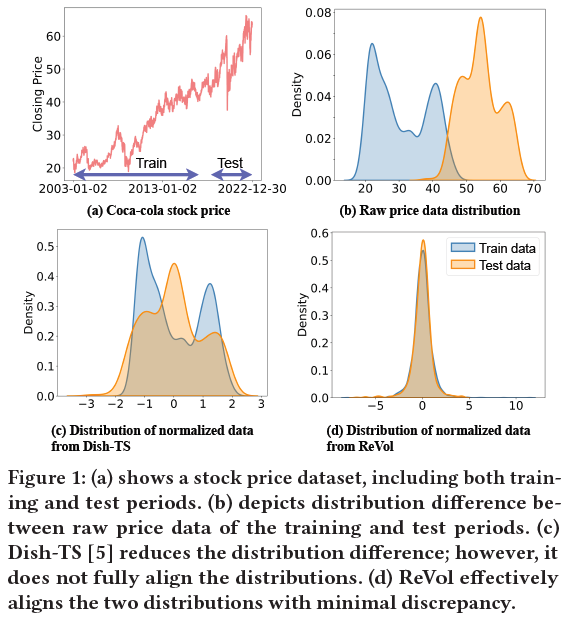
图1显示ReVol能精准对齐训练集与测试集分布形状,减少分布差异;还能保留特征间相关性,使预测更准确稳定。
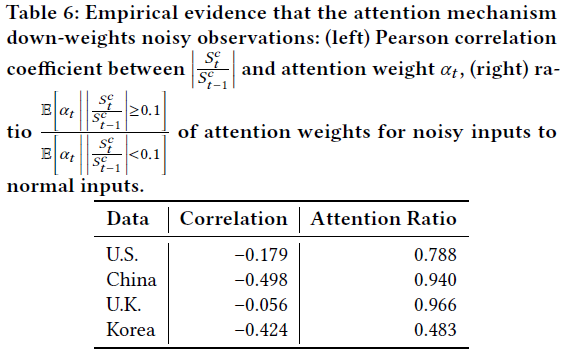
Table 6给出经验证据:注意力机制会降低嘈杂观测的权重,展示了皮尔逊相关系数、注意力权重及嘈杂与正常输入注意力权重的比率等内容。
超参数敏感度
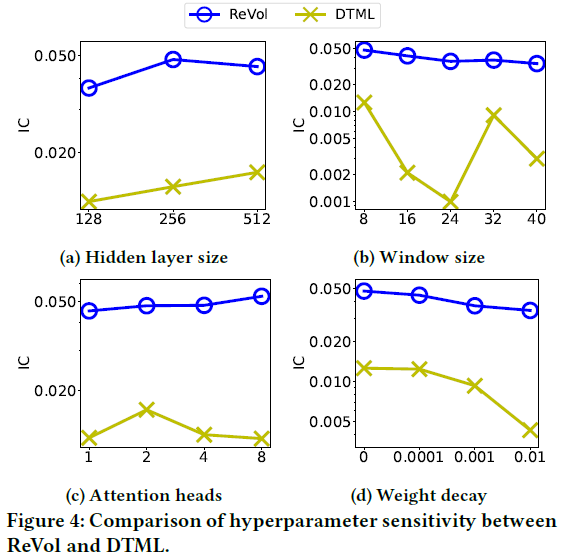
图4对比ReVol(以DTML为骨干)和独立DTML对四个关键超参数的敏感性。DTML对超参数敏感,性能不稳定,信息系数(IC)波动大,尤其在窗口大小和权重衰减设置时;而ReVol在所有超参数设置下都能保持高IC值,因其能缓解分布偏移,减少过拟合,提高泛化能力,使模型更稳健,对超参数微调依赖小,在不同训练条件下性能更可靠一致。
注意权重的噪声感知行为
Table 6显示ReVol会降低高收益幅度时间步的注意力权重,抑制因外部冲击致股价暂时偏离真实分布的噪声输入。通过两项分析量化:一是各市场绝对收益与注意力权重的皮尔逊相关系数为负;二是噪声与低噪声时间步的注意力比率小于1。这源于ReVol的优化动态,训练时为最小化损失,模型通过反向传播惩罚分配给噪声输入的高注意力权重,隐式过滤噪声。
消融分析
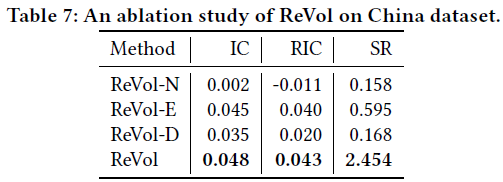
分析以 DTML 为骨干的 ReVol 及其移除三个主要模块的变体性能:
ReVol-N:无收益-波动率归一化;
ReVol-E:无收益-波动率估计器;
ReVol-D:无收益-波动率反归一化。
各模块均提升预测性能,含三模块的 ReVol 效果最佳。RVN 模块贡献最大,可解决股价数据分布偏移问题,通过归一化输入数据减少样本分布差异,稳定输入分布,利于特征学习。
总结
本文提出 ReVol 方法缓解股价数据分布偏移,主要思路:一是归一化价格特征消除分布偏移;二是用注意力模块精准估计样本特征以减少市场异常影响;三是将样本特征重新融入预测恢复信息。此外,结合几何布朗运动与神经网络建模,提升了多数场景下骨干模型性能,改善预测准确性与稳定性。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
