AI Agent 未来技术图景与商业生态
AI Agent一、的未来技术图景:迈向泛在自主智能
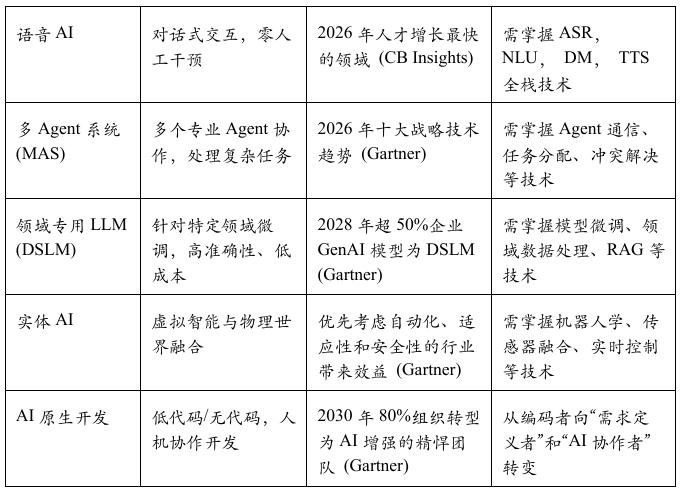
经过2025年的商业化落地元年,AI Agent技术正以前所未有的速度向更深、更广的维度拓展。展望未来,其技术演进不再是单一维度的线性增长,而是呈现出多点突破、融合共生的复杂图景。综合Gartner、CB Insights、IDC等权威机构的最新预测,以及开源社区的活跃趋势,我们得以勾勒出AI Agent未来几年的核心技术图景——一个由语音交互、多智能体协作、领域专用模型、物理实体融合和AI原生开发共同定义的“泛在自主智能”(Ubiquitous Autonomous Intelligence)时代正在到来。
1、从文本到语音:对话式AI成为主流入口
键盘和屏幕正在让位于麦克风和扬声器。CB Insights在其2026年趋势报告中将“语音AI的加速崛起”列为首要趋势,这并非空穴来风。数据显示,2025年人才增长最快的早期生成式AI公司高度集中在语音AI开发领域,Meta同年接连收购语音AI初创企业Play AI与WaveForms AI,更是吹响了行业整合的号角。未来的AI Agent将越来越多地以对话形态出现,能够处理客户服务、销售和IT支持等场景下的复杂多轮对话,最终实现“零人工干预”。这种转变的背后,是用户对更自然、更高效交互方式的本能追求。对于开发者而言,这意味着掌握语音识别(ASR)、自然语言理解(NLU)、对话管理(DM)和语音合成(TTS)的全栈技术将变得至关重要。
2、多智能体系统从个体到群体:(MAS)的规模化协作
如果说2025年的Agent还主要以“单兵作战”的形态解决特定问题,那么未来的核心将是“团队协作”。Gartner将“多Agent系统(MAS)”列为2026年十大战略技术趋势之一,预示着一个由多个AI Agent组成的、能够通过交互实现复杂共同目标的协作网络正在成为现实。这些Agent可以具备不同的专业技能(如数据分析Agent、代码生成Agent、API调用Agent),在一个统一的框架下(如AutoGen、CrewAI)协同工作,自动化处理以往需要整个团队才能完成的复杂业务流程。IDC同样预测,多智能体协作将是中国企业级Agent应用市场的核心特征之一,到2028年,该市场规模保守估计将达到270亿美元以上。这要求底层的Agent框架不仅要解决任务拆解和工具调用问题,更要解决Agent之间的通信协议(如A2A、MCP)、任务分配、状态同步和冲突解决等一系列社会学与工程学交织的难题。
3、从通用到专用:领域专用语言模型(DSLM)的价值回归
“大而全”的通用大模型(LLM)在处理专业任务时正面临准确性、成本和合规性的三重挑战。为此,Gartner做出了一个关键预测:到2028年,企业使用的生成式AI模型中将有超过半数是“领域专用语言模型(DSLM)”。DSLM是针对特定行业(如金融、医疗)、特定功能(如代码生成、法律合同审查)或特定企业流程,使用专业数据进行训练或微调的语言模型。它们以更高的准确性、更低的推理成本和更优的合规性,填补了通用模型留下的价值空白。Gartner强调,“上下文理解正成为Agent成功部署的关键差异化因素”,而基于DSLM的AI Agent能够深度解析行业特定语境,即使在不熟悉的场景下也能做出更合理的决策,其在准确性、可解释性和决策可靠性方面将远超通用模型。
4、从虚拟到物理:实体AI(Embodied AI)的破壁融合
AI Agent的终极目标是走出数字世界,与物理世界进行交互。Gartner定义的“实体AI”趋势,正是描述了这一进程:通过赋予机器人、无人机、智能设备等物理实体感知、决策和执行的能力,将智能真正带入物理世界。从亚马逊仓库里高效分拣的机器人,到特斯拉基于FSD(Full-Self Driving)的自动驾驶智能体,再到蚂蚁开源生态图中出现的面向通用机器人与具身的物理仿真平台Genesis,我们看到虚拟智能与物理实体的界限正在被打破。这一趋势将极大地拓展AI Agent的应用场景,从智能制造、自动驾驶到智慧农业、家庭服务,但也对AI的实时性、安全性、鲁棒性以及与物理世界的交互能力提出了前所未有的高要求。
5、从“手搓”到“原生”:AI原生开发平台的崛起
AI Agent的开发模式正在经历一场深刻的范式革命。Gartner预测,到2030年,AI原生开发平台将使80%的组织将大型软件工程团队转型为AI增强的精悍团队。这些平台利用生成式AI,将软件开发过程变得空前快速和便捷。未来的软件开发,将不再是工程师一行行手写代码,而是由被称为“前沿部署工程师”的业务人员与领域专家,在一个高度抽象和自动化的平台上,通过自然语言描述需求,与AI协作完成应用的开发、测试和部署。这背后,是LLMOps、低代码/无代码平台、Agent开发框架的深度融合。正如蚂蚁开源生态报告所揭示的,Dify、FastGPT等国产低代码平台的崛起,以及传统LLM框架(如LangChain)的社区活跃度下降,都预示着开发者正在从复杂的“手搓”代码转向更高效、更易用的“原生”开发范式。

二、AI Agent的未来商业生态:在机遇与挑战中重塑格局
技术浪潮的B面,是商业生态的剧烈重构。AI Agent带来的不仅仅是生产力工具的革新,更是一种全新的商业模式、竞争法则和价值网络的诞生。在机遇的背后,成本、安全和数据所有权等挑战也日益凸显,共同塑造着2026年及以后的商业格局。
1、新商业模式:从卖软件到卖“成果”
AI Agent正在催生一种全新的商业模式——代理式商业(Agentic Commerce)。其核心是从传统的“卖工具”(SaaS订阅)转向“卖成果”(按效果付费)。支付巨头Stripe在2025年9月联合OpenAI推出的“代理式商业协议(Agentic Commerce Protocol)”便是一个里程碑事件。该协议旨在为买家、AI Agent和企业之间建立一个标准化的通信与交易框架,最终使AI Agent能够代表用户自主完成购物、预订、比价等一系列商业活动。这意味着,未来的商业价值将不再仅仅取决于软件功能的多寡,而在于AI Agent为用户创造了多少实际价值、节省了多少时间、完成了多少任务。这对于所有企业来说,都是一次从产品思维到用户价值思维的深刻转变。
2、新战场:数据护城河与生态锁定
随着AI Agent能力的增强,数据的所有权和访问权正成为新的竞争焦点。CB Insights将其描述为一场“数据护城河之战”。以Salesforce在2025年为Slack API设置新的速率限制为例,现有的软件巨头开始收紧对其客户数据的访问,以防止其数据被新兴的AI Agent初创公司(如知识管理平台Glean)用作训练和推理的“燃料”。这场战争的另一面,是Snowflake在同年9月发起的“数据标准化联盟”,联合十几家供应商共同制定标准化数据格式,试图打破数据孤岛。对于企业而言,这意味着需要重新审视自身的数据战略,是选择被锁定在某一巨头的生态内,还是拥抱开放标准,建立自主可控的数据基础设施。
3、新挑战:利润压力与安全红线
AI Agent的强大能力并非没有代价。CB Insights的报告尖锐地指出,推理模型催生的“氛围编程”(Vibe Coding)虽然极大地提升了开发效率,但也可能将输出的Token数量增加约20倍,导致计算成本急剧上升,严重侵蚀AI服务的利润空间。 这迫使企业必须在模型能力与运营成本之间做出艰难的权衡,也为高效推理引擎(如vLLM、SGLang)和更经济的DSLM提供了广阔的市场空间。
与此同时,安全问题成为悬在所有AI Agent头顶的达摩克利斯之剑。Gartner将“AI安全平台”列为战略技术趋势,并预测到2028年超过50%的企业将采用此类平台来保护其AI投资。从提示词注入、数据泄露到恶意Agent行为,AI Agent独特的风险暴露面要求企业建立全新的、统一的防护体系。智能体监控工具也因此成为必不可少的投资,Larridin等初创公司获得千万美元级别的融资,正反映了企业量化AI Agent投资回报率(ROI)和管理其行为风险的强烈需求。
三、全球视野下的中国机遇与开发者生态
在全球AI Agent的浪潮中,中国正以其独特的优势和路径,扮演着日益重要的角色。从算力基础设施到模型创新,再到活跃的开发者社区,中国正在形成一个与全球既有联系又具特色的AI Agent生态系统。
1、路线分化:中国“开源”VS美国“闭源”
在全球顶尖大模型领域,中美正呈现出不同的发展路径——中国“开源”百花齐放,而美国顶尖厂商则坚守“闭源”路线。当GPT-5、Gemini 3等模型仍然是“黑盒”时,中国的智谱AI、深度求索、月之暗面、阿里千问等厂商则纷纷将自己的核心模型开放给社区。这一方面降低了国内开发者使用和微调大模型的门槛,另一方面也极大地促进了围绕国产大模型的工具链和应用生态的繁荣。然而,Meta在2025年释放出的“更谨慎选择开源什么”的信号,也为这条路线的未来增添了一丝不确定性。
2、算力破局:国产异构算力提供坚实底座
AI的竞争,归根结底是算力的竞争。面对外部环境的挑战,中国在‘国产算力自主可控’方面取得了显著进展。以寒武纪思元、华为昇腾为代表的国产AI芯片,在性能上不断追赶,并在政务云等关键领域占据了主导地位。行业数据显示,国产算力基础设施在政务云市场的渗透率已超过67%。更重要的是,产业界正在积极拥抱‘异构计算’。腾讯云、字节跳动等头部厂商已全面适配主流国产芯片,这为中国AI Agent的发展提供了坚实且自主可控的算力底座,也为应对Gartner提出的‘数字主权’与数据本地化趋势做好了准备。
3、生态演进:从追随者到创新者
中国的开发者社区正在AI Agent的生态演进中扮演着越来越积极的角色。报告显示,在全球AI Agent领域的开源贡献中,中国开发者的贡献度占比达到21.5%,与美国的24.6%差距大幅缩小,远高于在AI Infra(基础设施)领域的贡献比例。这表明,中国开发者正在从底层基础设施的追随者,转变为上层应用和Agent创新的积极参与者。
这一趋势也体现在开发范式的变迁上。当LangChain、AutoGen等曾经的明星框架因其复杂性而社区活跃度下降时,Dify、FastGPT等更注重易用性和工程实践的国产低代码平台迅速崛起,获得了大量开发者的青睐。这呼应了TensorFlow被PyTorch超越的历史教训:开发者体验是技术生态成败的关键。一个开放、易用、能快速解决实际问题的平台,远比一个功能强大但学习曲线陡峭的框架更能赢得社区的未来。
四、算泥社区的生态位与未来布局观察
在AI Agent技术浪潮奔涌向前、商业生态加速重构、中国机遇与挑战并存的宏大背景下,观察像“算泥社区”这样定位为“AI大模型开发服务+算法+算力”三位一体的AI开发者社区,其发展路径与未来趋势呈现出一些值得关注的特征。
1、承接国产化浪潮:自主可控算力的整合者
面对Gartner提出的“地缘数据回归”和国内对“自主可控”的强烈需求,算泥社区提供的国产异构算力服务,使其有可能在这一趋势中扮演重要角色。通过整合英伟达、寒武纪等多种AI芯片,并利用异构计算技术,社区为开发者提供了一种稳定、高效的算力资源选择。这在开发者训练领域专用模型(DSLM)、应对高昂推理成本等现实挑战中,提供了一个规避“卡脖子”风险的潜在解决方案。未来,这类平台与国产硬件厂商的深度合作,以及对异构调度能力的持续优化,将是其发展的关键观察点。
2、赋能领域化趋势:DSLM创新的潜在孵化器
随着领域专用语言模型(DSLM)成为价值回归的趋势,“一站式AI模型微调部署”这类平台若能提供丰富的行业预训练模型库、高质量的领域数据集,以及简单易用的模型微调工具链,将有效降低AI Agent的开发门槛。特别是那些拥有深厚行业知识但缺乏AI工程能力的领域专家,可以借助此类平台将专业知识“注入”模型,从而推动千行百业的智能化转型。
3、响应开发新范式:构建开发者友好的AI原生平台
开发者体验的变迁,从TensorFlow到PyTorch,从LangChain到Dify,反复证明了易用性和开放性是技术生态成败的关键。将复杂的LLMOps流程封装在简洁的可视化界面之下,就有可能吸引更多开发者。同时,保持高度的开放性,积极集成中国“百花齐放”的开源模型和工具,避免建立封闭的围墙花园,并通过技术竞赛、完善文档等方式培育活跃的交流环境,是其能否成为开发者聚集地的核心要素。
4、布局未来:探索多智能体协作的试验平台
展望更远的未来,多智能体系统(MAS)将是AI Agent发展的重要方向。通过提供标准的Agent间通信协议、建立Agent注册与调用的市场机制,以及提供用于测试多智能体协作行为的仿真环境,社区可以为开发者研究不同协作模式、探索群体智能涌现提供基础。这或将使其从一个技术开发平台,向推动前沿AI科学探索的创新策源地演进。
本报告共计分为“AI Agent技术概述与发展现状、核心技术架构解析、开发框架与平台、典型应用场景与商业价值、面临的挑战风险与治理、未来展望”六大部分内容。上述文章仅为「未来展望」的部分内容摘选。
完整版报告,请扫描下方二维码下载。
END