Uni-FinLLM:统一多模态金融预测大模型,可用于微观股票预测及宏观系统性风险评估
“Uni-FinLLM: A Unified Multimodal Large Language Model with Modular Task Heads for Micro-Level Stock Prediction and Macro-Level Systemic Risk Assessment”
全球金融市场复杂多变,传统模型难应对跨粒度金融任务。现有方法多将微观预测与宏观风险评估分开,本文提出统一多模态大语言模型 Uni-FinLLM,通过跨模态注意力融合和多任务优化学习连贯金融表征空间,实现多尺度预测。
实验表明,Uni-FinLLM在微观、中观和宏观金融任务上均优于现有方法。微观层面方向准确率从61.7%提升到67.4%,信用风险预测ROC-AUC达0.892,系统风险预警准确率提升至82.3%。
【 扫描文末二维码加入星球获取论文 】
摘要
金融机构和监管机构需能整合异构数据源的决策支持系统评估风险,但现有方法孤立处理任务,难捕捉跨尺度金融依赖。本文提出Uni-FinLLM统一多模态大语言模型,用共享Transformer骨干和模块化任务头联合处理多类型金融数据,支持多种金融应用。通过跨模态注意力融合和多任务优化学习连贯金融表征空间,实现多尺度预测。
使用三个互补数据集进行评估,Uni-FinLLM在股票预测、信用风险预测、宏观经济压力检测三大金融任务中表现良好,有效提升各项指标,验证统一架构的有效性。研究表明,统一多模态大语言模型可联合建模微观资产行为和宏观系统脆弱性,为金融机构和监管者提供实用可扩展的决策支持引擎。
简介
全球金融市场复杂多变,传统模型难应对跨粒度金融任务,金融机构需微观预测,监管部门需宏观监测工具,开发跨尺度统一建模框架是关键挑战。现有方法多将微观预测与宏观风险评估分开,本文提出统一多模态大语言模型 Uni-FinLLM,采用共享 Transformer 骨干与模块化任务头,通过跨模态注意力融合多模态信号。
本文提出首个统一多模态 LLM 框架,设计了跨模态融合机制,构建了多尺度训练范式,实验表明其性能优于现有基线。
相关工作
近年来,多模态学习、大语言模型和金融时间序列建模发展迅速,催生了与统一金融决策系统相关的研究。
多模态金融预测
多模态金融预测成重要研究方向,旨在捕捉多源异构信号。早期研究表明结合文本与价格特征可提升股票走势分类效果;徐和科恩引入基于BERT的金融新闻文本嵌入,对市场波动预测能力强;融合模型进一步整合多类因素与知识图谱;图神经网络方法通过建模资产间关系提高预测准确性。但现有系统多为特定任务设计,难支持跨尺度决策,局限于微观任务,缺乏能兼顾微观股票预测与宏观系统风险评估的统一架构。
系统性风险建模与宏观金融预测
系统性风险建模从宏观经济学、网络科学和计量经济学角度被广泛研究,如 CoVaR、SES 量化机构对系统脆弱性的贡献,网络传染模型展示资产负债表互联放大金融系统冲击,深度学习用于风险监测。但这些方法依赖手工宏观经济指标,缺乏整合多模态金融信息能力,且未与微观建模形成统一流程,不适用于监管或金融机构的端到端决策引擎。
基于大语言模型的金融推理与决策
大语言模型催生金融智能系统新浪潮,FinGPT、BloombergGPT等领域适配大模型可处理新闻摘要等任务,多模态大模型启发了如FinTab - LLaVA等金融应用。但现有基于大模型的系统独立处理微观和宏观任务,缺乏统一多模态主干,未建模交易行为、市场波动和系统性风险间的反馈循环。
本文提出的Uni-FinLLM提供共享多模态表示空间和模块化任务头,在单一框架内联合建模预测、风险评估及宏观 - 微观交互。
Uni-FinLLM
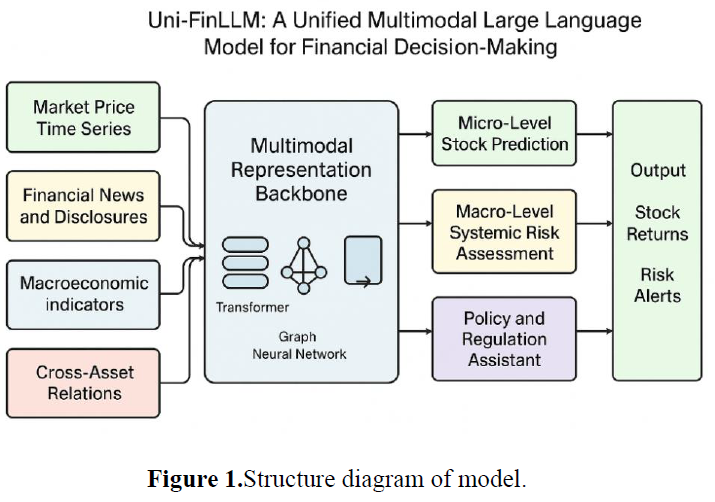
Uni-FinLLM是一个统一的多模态大语言模型,用于支持金融机构和国家监管机构,联合建模微观股票预测和宏观系统性风险评估。它将市场时间序列、文本披露等异构数据整合到单一多模态主干,通过特定任务头进行端到端的细粒度预测等。图1展示其框架架构,输入经各模态编码器处理后投影到共享语义空间,核心的Transformer编码器-解码器进行跨模态融合,模块化任务头生成特定输出,实现知识跨任务共享,助于全面理解金融现象。
多模态骨干网络
Uni-FinLLM 骨干采用基于变压器的多模态编解码器架构,将异构模态对齐到共享语义嵌入空间。给定包含价格时间序列、金融新闻文本、宏观经济指标和图结构网络的输入模态 (X),骨干旨在学习统一表示 (Z)。价格时间序列用带参数  的时间变压器注意力编码器处理;文本披露用领域适配大语言模型编码;宏观经济指标通过带经济因子注意力的多层感知器投影;金融网络用图注意力网络编码。跨模态对齐通过对比学习实现,该统一骨干能捕捉微观市场动态与宏观风险因素间的相互作用。
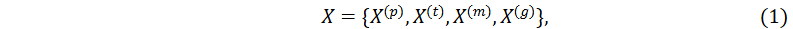
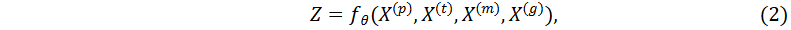
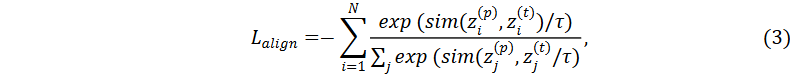
跨规模模块化任务头
Uni-FinLLM在共享表示Z基础上,采用模块化任务头,跨模态共享知识:
微观预测头:建模短期回报、波动和方向运动,用自回归解码器预测价格轨迹,混合密度输出层捕捉多模态回报分布。
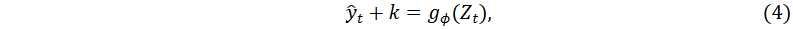
宏观系统风险头:估计基于网络的脆弱性指标,通过注意力层建模级联故障概率,输出连续风险评分和离散预警信号。
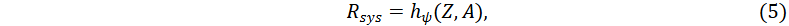
政策与监管辅助头:利用解码器 - LLM生成能力,实现可解释性和情景分析,支持央行等机构决策。
风险意识强化决策学习
Uni-FinLLM关键创新是集成风险感知强化学习形成宏观-微观反馈循环,确保预测输出影响风险评估,评估的风险条件调整预测行为。定义了包含仓位分配或风险调整交易信号的代理策略,奖励函数结合预测准确性和系统稳定性,目标是最大化预期累积奖励,形成统一系统使微观预测避免增加系统风险,该闭环反馈对现实监管环境很重要。
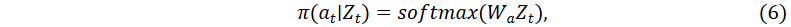
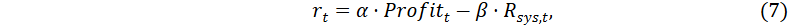
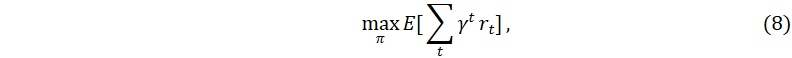
训练目标及优化
训练目标结合预测、分类、风险估计和基于强化学习(RL)的决策优化。预测损失用MSE和分位数损失组合建模多尺度不确定性,风险估计损失对分类用交叉熵、对连续系统风险度量用MSE。
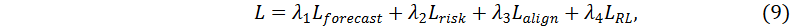
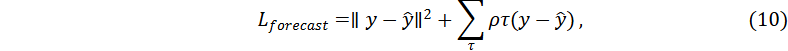
用分阶段训练计划:(1)单模态预训练;(2)多模态对齐;(3)多任务联合调优;(4)用模拟或历史政策影响数据进行RL微调。
Uni-FinLLM是面向机构投资者、交易所和国家监管机构的端到端决策引擎。为投资机构提供多模态预测分析和风险信号生成,为监管机构提供系统脆弱性监测、压力测试和符合宏观审慎目标的情景生成。其统一多模态设计可适应市场动态,整合新数据,与传统系统不同,支持从微观阿尔法生成到宏观金融稳定保障的综合决策框架。
实验
数据准备
本研究构建的数据集支持微观股票预测与宏观系统性风险评估,助力 Uni-FinLLM 学习跨异构模式的金融模式:
微观预测:从 CRSP、TAQ、雅虎财经收集 2006 - 2024 年约 1200 万条美股时间序列记录(超 4000 家公司)及 OHLCV 数据,计算技术指标;从路透社、彭博社和 SEC EDGAR 获取约 280 万条金融新闻和公司披露文本并进行特定分词处理。
宏观评估:从美联储 FRED 等收集 1995 - 2024 年宏观经济、银行和监管变量,含 GDP 等指标,超 5 万条结构化记录,还纳入 VIX 等市场情绪和风险指标。
多模态推理:所有数据集按时间轴对齐、归一化并匹配标识符或经济代码,为决策提供统一建模基础。
实验设置
实验用 Uni-FinLLM 框架,将多模态金融数据整合进单变压器骨干与模块化任务头。模型在 NVIDIA A100 GPU 集群训练,微级股票预测批大小 32,宏观风险任务批大小 16。历史股权数据按日对齐,宏观和系统性风险数据按月或季同步,用滚动窗口卡尔曼滤波器插补缺失值。训练时联合优化模态适配器,采用混合任务目标,训练 80 个 epoch,用 AdamW 优化和暖启动余弦学习率调度。所有基线模型在相同数据分割下训练或微调以保证公平比较。
评估指标
为评估微、宏观任务预测能力,采用适配任务的指标并确保基线可比。微观层面,股票预测用方向准确率、MAPE和命中率评估;信用风险预测用准确率、F1 分数、ROC-AUC 和精确召回 AUC 评估。宏观层面,系统风险预测用预警准确率、危机信号 F1 分数和 ROC 曲线下面积评估,并与 SRISK、CoVaR 等经典指标对比。所有指标取五个随机种子的平均值以保证统计稳健性。
结果
表1结果显示,在微观层面股票预测中,Uni - FinLLM比所有基线和最先进的对比模型表现更优。传统统计方法(如ARIMA)预测能力最弱,深度学习模型(如LSTM、TFT)有提升,文本语言模型(如FinBERT、Llama-Fin)进一步增强预测力。而Uni-FinLLM凭借统一多模态融合和专用预测头大幅超越对手,实现67.4%的方向准确率、10.9的MAPE和64.3%的命中率,能捕捉更丰富跨模态依赖,是最准确可靠的微观股票预测框架。
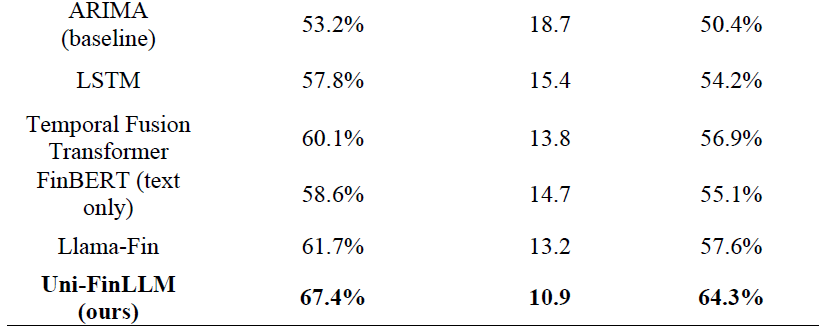
表2结果显示,与经典机器学习基线模型和金融适配语言模型相比,Uni-FinLLM在信用风险预测方面优势显著。传统逻辑回归和随机森林表现一般,FinBERT利用文本披露提升了判别能力,Llama-Fin进一步增强了效果。而Uni-FinLLM整体表现最佳,准确率达84.1%,F1分数83.6%,ROC - AUC为0.892,PR - AUC为0.871,在类别不平衡时更稳健,其多模态融合方式能更好区分高低风险实体并捕捉预警模式。
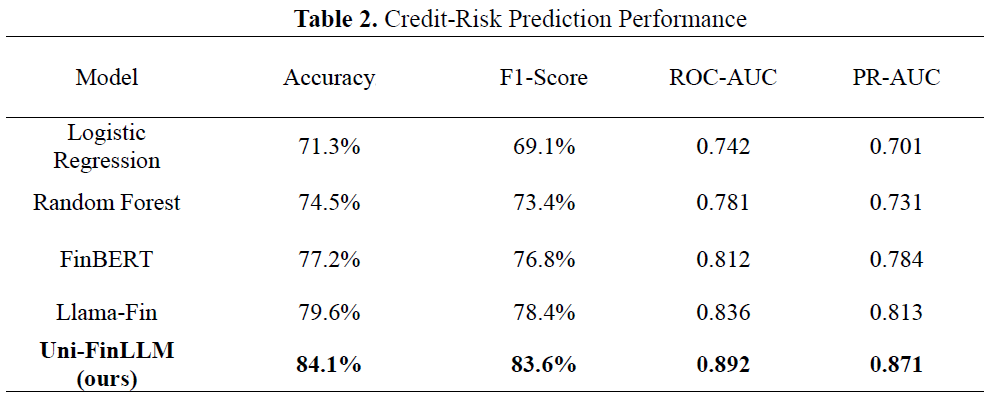
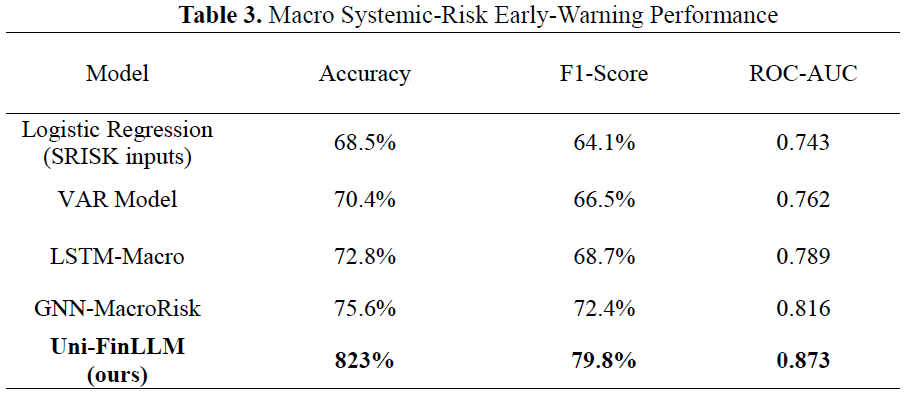
表3展示宏观系统性风险预警性能,对比计量经济、深度学习和基于图的基线模型,凸显统一多模态框架优势。使用有限系统性指标的模型(如含SRISK输入的逻辑回归)为合理基线(准确率68.5%等),VAR模型提升有限,LSTM-Macro改善危机识别,GNN-MacroRisk更有效捕捉传染效应,Uni-FinLLM效果最佳(准确率82.3%等),表明联合建模多要素可增强预警可靠性。
讨论
实验表明,Uni-FinLLM在微观、中观和宏观金融任务上均优于经典计量方法和特定领域的Transformer基线模型。微观层面方向准确率从Llama-Fin的61.7%提升到67.4%,凸显多模态融合优势;信用风险预测ROC-AUC达0.892,展现处理异质特征能力;系统风险预警准确率提升至82.3%,适用于央行等机构。这些优势源于统一架构,能实现跨模态学习和表征转移。实验验证其可作为支持机构和国家层面金融稳定评估的强大决策引擎。
总结
本文提出Uni-FinLLM,统一多模态大语言模型,带模块化任务特定头,联合建模多类金融数据用于多任务预测。实证表明,在多个基准测试中表现优于多种基线模型,在微观股票预测、信用风险预测和宏观危机预警方面均有提升。研究统一架构可复用表征、减少重复建模,模块化头便于实际部署,宏观预警性能提升对系统稳定性监测有价值。Uni-FinLLM能有效连接微观和宏观金融任务,集成多信号提升准确性和鲁棒性,为多任务金融智能应用提供可扩展基础。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
