CogAlpha:基于LLM驱动的基于代码进化的Alpha因子挖掘
“Cognitive Alpha Mining via LLM-Driven Code-Based Evolution”
Alpha 挖掘旨在从金融市场发现预测性财务信号以预测资产回报,但因市场高维、时变波动和低信噪比,识别有效 alphas 具挑战。
早期金融专家手动设计 alpha 因子,如 Fama - French 因子和金融异象,虽可解释、理论可靠,但设计过程低效,随市场复杂难以为继。现有基于大语言模型(LLM)的方法多依赖公式堆叠,生成因子易冗余。
本文提出CogAlpha框架,整合诱导LLM深度思考的进化搜索过程、七级智能体层次结构和多智能体质量检查器。研究引入认知阿尔法挖掘概念并通过CogAlpha框架形式化;提出CogAlpha方法;实验表明该方法提取的阿尔法因子预测性强、稳定性好、可解释性高。
【 扫描文末二维码加入星球获取论文 】
摘要
从高维低信噪比金融数据中发现有效预测信号(“阿尔法”)是难题,现有深度学习、遗传编程、大语言模型等方法仅探索了狭窄搜索空间,神经网络模型结果不透明且脆弱,符号或公式方法结果冗余、缺乏经济依据且泛化性差,均无法进行平衡逻辑与创新的探索。为此引入认知阿尔法挖掘框架(CogAlpha),结合代码级阿尔法表示、大语言模型推理和进化搜索,将大语言模型作为自适应认知主体,通过多阶段提示和金融反馈迭代优化、变异和重组候选阿尔法。A股实验表明,CogAlpha在预测准确性、稳健性和泛化性上优于现有方法,凸显了进化优化与大语言模型推理结合用于自动可解释阿尔法发现的潜力。
简介
Alpha 挖掘旨在从金融市场发现预测性财务信号以预测资产回报,但因市场高维、时变波动和低信噪比,识别有效 alphas 具挑战。其发展历经手动构建、机器学习驱动自动化和大语言模型探索等阶段。早期金融专家手动设计 alpha 因子,如 Fama - French 因子和金融异象,虽可解释、理论可靠,但设计过程低效,随市场复杂难以为继。
为提升效率,研究者用机器学习模型挖掘阿尔法因子。神经网络模型有强预测力,但像黑箱,遇市场变化性能下降;公式法生成的公式复杂冗余,缺乏经济逻辑,泛化性和稳定性弱。现有基于大语言模型(LLM)的方法多依赖公式堆叠,生成因子易冗余。
本研究旨在解决现有方法搜索效率低、缺乏创新的问题,让LLM成为真正的认知思考者。提出CogAlpha框架,整合诱导LLM深度思考的进化搜索过程、七级智能体层次结构和多智能体质量检查器。研究引入认知阿尔法挖掘概念并通过CogAlpha框架形式化;提出CogAlpha方法;实验表明该方法提取的阿尔法因子预测性强、稳定性好、可解释性高。
相关工作
Alpha 挖掘是量化金融的基础任务,以往依赖人类专家、遗传编程、强化学习或深度学习等方法,但存在效率低、结果复杂、可解释性差等局限。近期大语言模型(LLM)被引入 Alpha 挖掘,如 AutoGPT 用 LLM 评估选择候选 Alpha,AlphaAgent、AlphaJungle、RD - Agent(Q) 等也有相关应用。不过,现有基于 LLM 的方法多局限于公式搜索,未充分利用 LLM 能力。本文将利用 LLM 知识、编码和推理能力,在更广泛深入的搜索空间探索 Alpha。
为提升大语言模型(LLMs)思维和推理能力,诸多方法被提出,包括将遗传和进化算法(EAs)与LLMs结合,如Mind Evolution、WizardLM、EvoPrompt、FunSearch、AlphaEvolve等,进化方法还在文本和代码生成中得到探索。但现有工作未聚焦从高波动性金融市场提取有效信号,为此提出COG ALPHA,借助进化搜索使LLMs深度思考,结合七级智能体层次结构和多智能体质量检查器生成稳健且可解释的阿尔法因子。
CogAlpha
Cognitive Alpha Mining Framework (COGALPHA) 模拟人类推理,发现更复杂、逻辑且可解释的 alpha 解决方案。采用进化搜索策略促使大语言模型深度思考,结合七级智能体层次结构和多智能体质量检查器进行 alpha 挖掘。每个 alpha 配有详细注释解释逻辑、说明理念并给出公式,随后提供实现代码。此部分介绍 COGALPHA 核心组件及各部分在框架中的功能。
七级智能体结构
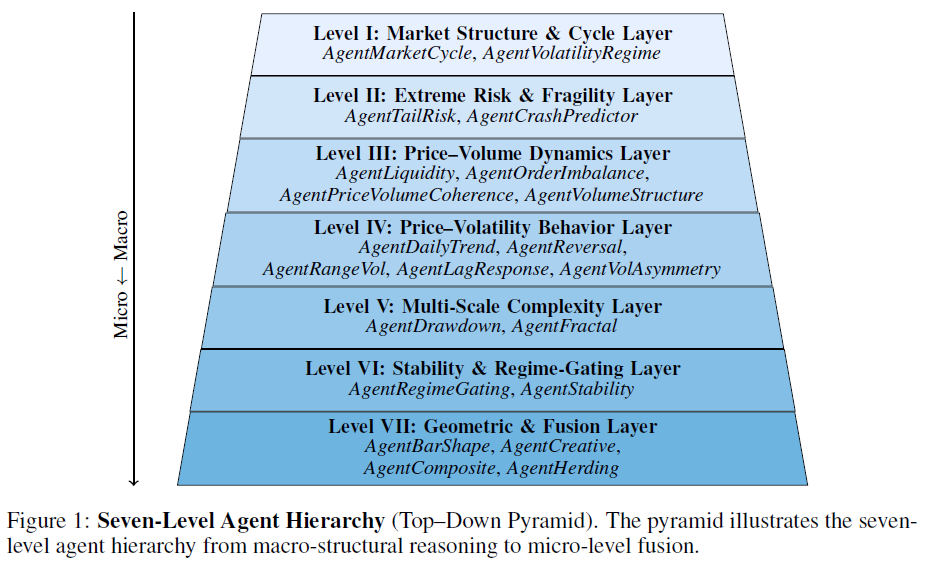
基于开盘价、最高价、最低价、收盘价和成交量(OHLCV)设计七层级智能体层次结构探索阿尔法因子,该结构含21个独特智能体。各层级探索领域如下:
一级(市场结构与周期层):探索长期趋势、市场阶段等大规模时间结构。
二级(极端风险与脆弱性层):建模尾部风险、崩盘先兆等。
三级(价量动态层):捕捉价格与交易活动的相互作用。
四级(价波行为层):分析趋势持续性、短期反转等价格动态。
五级(多尺度复杂性层):衡量时间序列结构的跨尺度不规则性等。
六级(稳定性与制度门控层):评估时间稳定性并构建自适应门控机制。
七级(几何与融合层):关注几何模式表示和多因素融合。
多元化指导
为精确全面探索各alpha发现方向,将原指导生成扩展为五种释义模式(轻、中、创意、发散、具体),实现更广泛语义覆盖和深入因子推理。
多智能体质量检查器
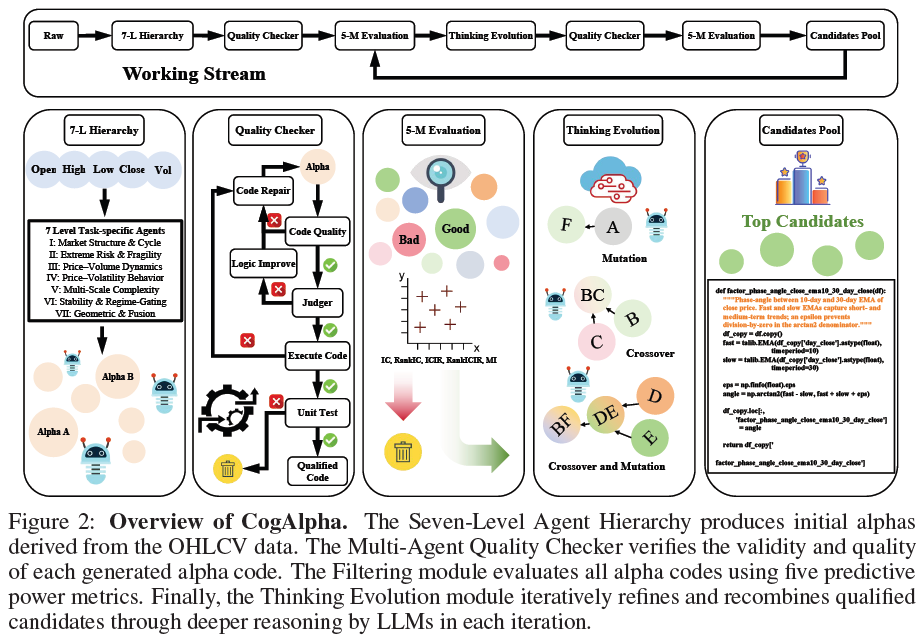
设计多智能体质量检查器(包括评判、逻辑改进、代码质量、代码修复智能体)验证生成的alpha代码有效性和质量,合格代码存入候选池,不合格的返回修复,多次尝试仍无法修复则丢弃。
Code Quality Agent检测代码语法、格式、运行时问题,若有问题Code Repair Agent修复;Judge Agent评估因子逻辑、技术、经济层面正确性,Logic Improvement Agent改进未通过评估的代码;代码通过质检后执行,成功运行后进行单元测试,通过测试的代码存入候选池。
适应性评估
通过多智能体验证后,用信息系数(IC)、信息系数信息比率(ICIR)、排名信息系数(RankIC)、排名信息系数信息比率(RankICIR)和互信息(MI)五个指标评估每个 alpha,前四个测线性关系,MI 测非线性关系。设阈值筛选合格和精英 alpha,各指标设最低界限,精英 alpha 界限略高。合格 alpha 进入新父代池用于下一代迭代,精英 alpha 存入最终候选池,上一代前两名精英 alpha 带入下一代。
自适应生成
每次适应性评估后有有效和无效阿尔法群体,为让智能体从前代持续学习,将两类信息融入提示。每代选两个最优有效阿尔法和两个最差无效阿尔法作引导样本,先分析总结其有效或无效原因,再将适能结果与分析总结融入提示以生成新阿尔法。
思维进化
为提升大语言模型(LLM)的 alpha 搜索推理能力,采用“思维进化”增强其 alpha 挖掘能力,合格 alphas 均经此过程进化。该过程在自然语言空间执行类遗传优化,有变异和交叉两种操作,由变异智能体和交叉智能体执行,分仅变异、仅交叉、交叉后变异三种进化类型。每次进化后由多智能体质量检查器检查,直至所有世代完成。
实验
实验设置
数据集:实验基于 CSI300 股票池,以 10 天开盘价收益为预测目标,按时间分为训练(2011/01/01 - 2019/12/31)、验证(2020/01/01 - 2020/12/31)和测试(2021/01/01 - 2024/12/01)期。
模型:默认基于 gpt - oss - 120b,七层级智能体和思维进化智能体温度随机选 {0.7, 0.8, 0.9, 1.0, 1.1, 1.2},多智能体质量检查器温度固定 0.8,最大令牌长度 4096,默认用 LightGBM 训练生成的因子。
训练设置:初始池大小 80,父池大小 32,子池大小 96(父池 3 倍)。每个任务特定智能体进行 3 次进化搜索,每次包含 24 代 3 个子循环,每子循环 8 代。每 2 代过滤注入新 alpha 到父池,每代保留前 2 个精英 alpha,丢弃含超 30% NaN 或未通过质量检查的 alpha,实验用 NVIDIA H100 GPUs。
评估:用 IC、ICIR、RankIC、RankICIR 评估 alpha 组合预测能力,用 IR 和 AER 评估绩效。
与基线对比
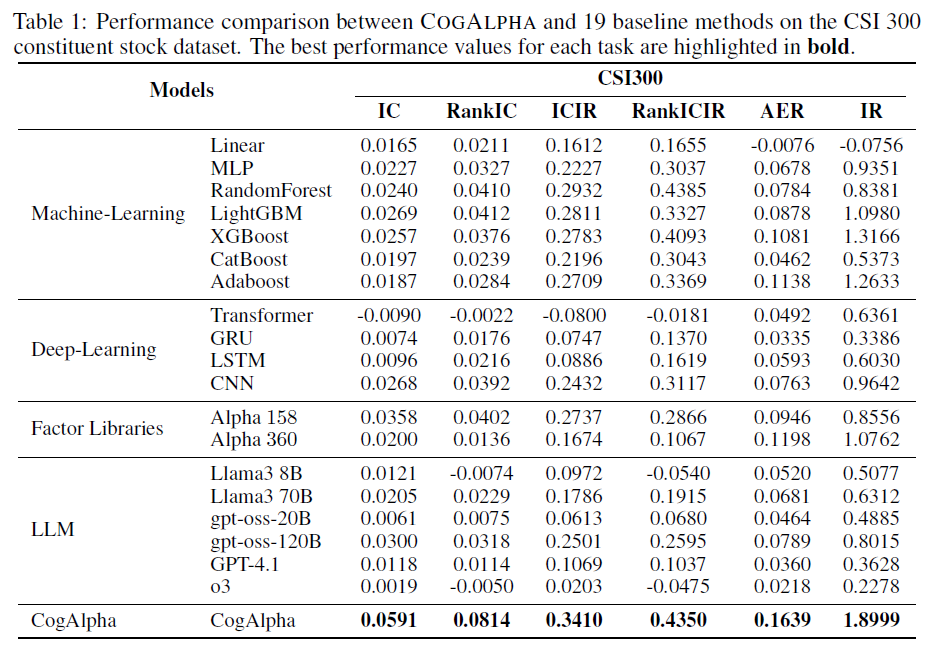
对 COG ALPHA 与 19 种基准方法对比评估:选 7 种量化金融常用机器学习模型、4 种深度学习模型、2 种常用阿尔法库、6 种大语言模型作基线。结果显示传统机器学习与深度学习模型性能差异不大;ALPHA 360 虽预测指标低于 ALPHA 158,但稳定性好,AER 和 IR 更佳;开源大模型阿尔法挖掘能力更强,闭源模型表现不佳,推理模型最差;COG ALPHA 全面优于所有基线方法。
消融分析
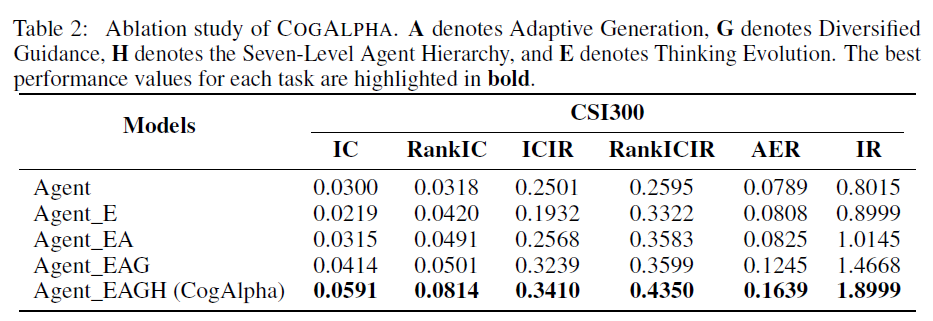
评估 CogAlapha 各组件(自适应生成 A、多样化引导 G、七级智能体层级 H、思维进化 E)的有效性。
生成Alpha的可解释性
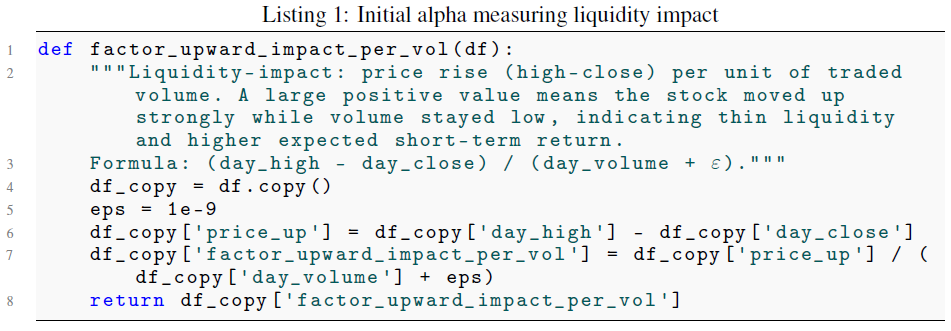
分析生成的阿尔法因子的可解释性,每个因子配有解释逻辑、理念和公式的详细注释及实现代码。给出示例代码,该代码衡量流动性影响,即单位交易量的价格上涨(高 - 收)。
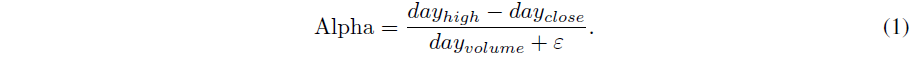
正值大表明股价涨而交易量低,意味着流动性差、短期回报预期高,此设计可衡量单位交易量的价格影响。从市场微观结构理论看,低成交量下的大价格变动反映流动性约束,可能暗示短期反转或动量效应,与相关研究结论一致。
阿尔法的进化
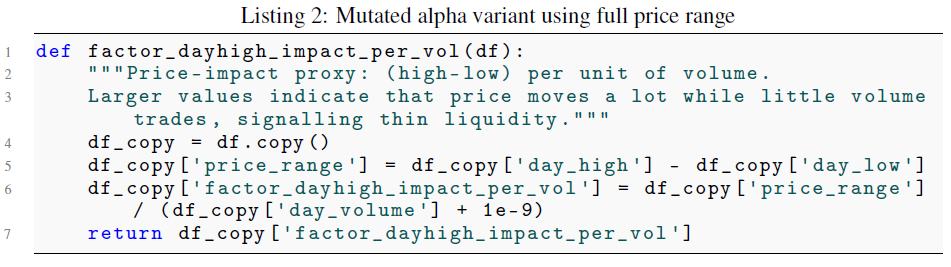
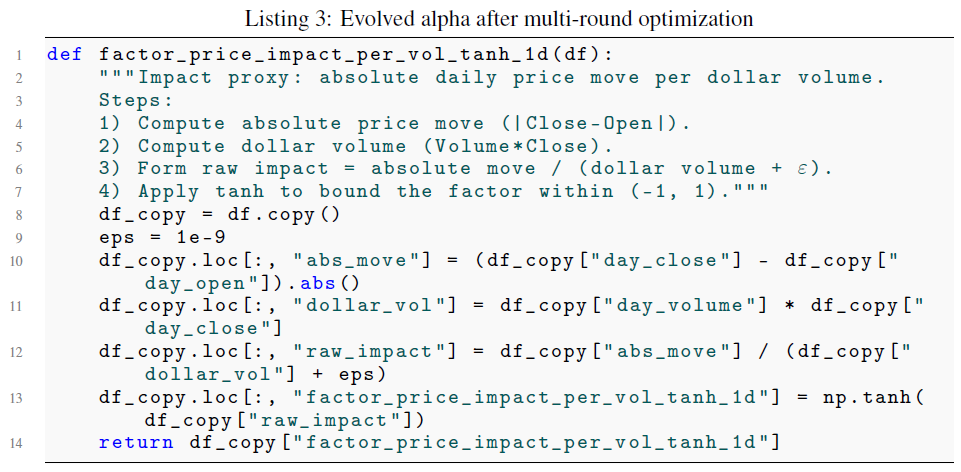
为展示 CogAlpha 进化能力,以流动性相关因子为例:初始手动设计的 alpha 衡量单位交易量的价格涨幅,IC 为 0.0090、RankIC 为 0.0061;变异后的版本用全日价格区间替代收盘价差,指标略降被弃;经多轮进化,改进版对绝对日价格变动归一化并应用双曲正切变换,IC 达 0.0141、RankIC 达 0.0087;完整进化周期后,能生成大量强预测性单因子 alpha,许多 IC 超 0.05、RankIC 超 0.07,体现其自主探索和优化因子空间的能力。
不同适应度阈值
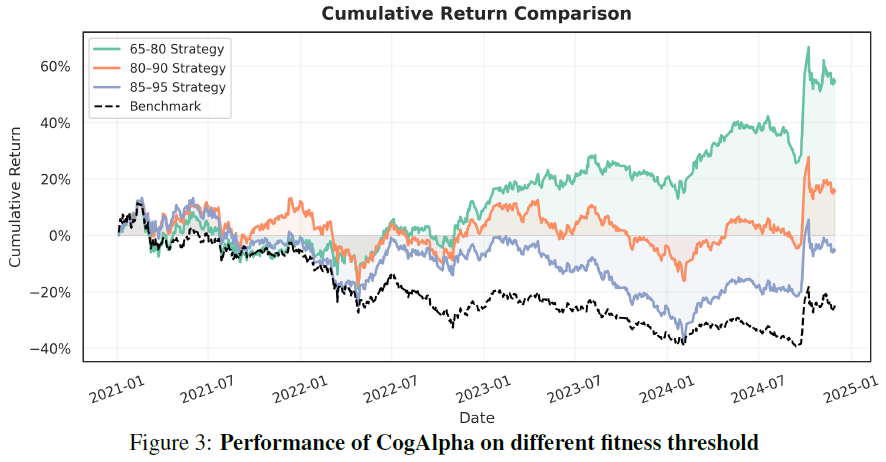
分析方法对过滤 alpha 因子不同阈值设置的敏感性,实验用(65, 80)、(80, 90)、(85, 95)三阈值对,前者为合格因子阈值,后者为精英因子阈值。设基线配置,各预测指标设最低界限,精英因子界限稍高。图 3 显示(65, 80)表现最佳,因父池大,利于搜索更广空间,降低局部最优风险。
总结
研究从高波动、低信噪比金融市场提取可解释可靠阿尔法信号,引入认知阿尔法挖掘概念,提出由深度思考大语言模型驱动的多智能体框架 COG ALPHA,实验证明方法有效,未来计划在真实市场部署验证其实践性能。
我们致力于人工智能、量化交易领域前沿研究,分享前沿论文、模型代码、策略实现。如有相关需求,请私信与我们联系。
请加微信“LingDuTech163”,或公众号后台私信“联系方式”。
关注【灵度智能】公众号,获取更多AI资讯。
